
- IHSG ditutup turun 1,02% ke 6.009 pada Kamis setelah sempat jatuh ke 5.973, semakin mendekati swing low 9 Juli di 5.839.
- Sektor teknologi memimpin pelemahan dengan penurunan 3,93%, sementara data PMI manufaktur dan perdagangan Indonesia justru menunjukkan perbaikan.
- Imbal hasil Treasury AS yang menanjak ke level tertinggi dalam 24 tahun dan harga minyak yang tetap tinggi menjaga tekanan eksternal menjelang ISM dan NFP AS.
Indeks Harga Saham Gabungan (IHSG) mengawali bulan baru ini dengan melanjutkan penurunan pada Kamis, 1 Oktober 2026, ditutup 61 poin atau 1,02% lebih rendah di 6.009 setelah sempat terperosok ke 5.973. Tekanan saham teknologi dan tingginya imbal hasil Treasury AS masih mendominasi perdagangan, membuat sederet data ekonomi Indonesia yang relatif positif belum mampu mengangkat sentimen. Pelemahan ini membawa IHSG semakin dekat dengan terendah 9 Juli di 5.839.
Seluruh Sektor Nyaris Memerah, Teknologi Jatuh Paling Dalam
Pelemahan berlangsung cukup luas. IDXTECHNO anjlok 3,93%, menjadi sektor dengan penurunan terdalam, disusul transportasi 2,03%, bahan baku 1,99%, dan industri 1,81%. LQ45 terkoreksi 1,47% ke 592 dan IDX30 turun 1,42% ke 328. Energi menjadi satu-satunya sektor utama yang mampu bertahan di zona hijau dengan kenaikan 0,32%, sedangkan keuangan berakhir nyaris datar.
Di antara saham berkapitalisasi besar, TLKM turun 1% ke 2.250, BBCA melemah 1% ke 6.000, dan BBRI kehilangan 1% ke 3.100. BMRI bertahan di 4.010, sementara DSSA bergerak berlawanan dengan pasar dan menguat sekitar 4% ke 1.120.
Data Ekonomi Indonesia Belum Mengangkat Sentimen
Tekanan di pasar saham terjadi ketika data ekonomi domestik justru menunjukkan beberapa perkembangan positif. PMI Manufaktur S&P Global Indonesia naik ke 52,4 pada September dari 49,8, menandakan aktivitas manufaktur kembali memasuki wilayah ekspansi. Surplus perdagangan Agustus juga melebar tajam menjadi US$3,55 miliar dari US$130 juta pada bulan sebelumnya dan melampaui konsensus US$600 juta.
Ekspor tumbuh 6,72% YoY, sementara pertumbuhan impor melambat menjadi 19,09% dari 27,02%. Inflasi September naik menjadi 3,28% YoY dari 3,19%, sedikit di bawah prakiraan 3,3%, sedangkan inflasi inti melandai menjadi 2,84% dari 2,92%. Kombinasi tersebut belum mampu meredakan tekanan dari faktor global yang masih mendominasi pergerakan aset berisiko.
Imbal Hasil AS Tinggi, Pasar Menantikan NFP
Dari eksternal, imbal hasil Treasury AS tenor 10-tahun naik ke 5,33%, sementara tenor 30-tahun mencapai 5,67%, berada di sekitar level tertinggi dalam 24 tahun. Imbal hasil tetap tinggi meski data inflasi PCE AS Agustus lebih lunak dari perkiraan. Indeks harga PCE naik 0,3% MoM dan 3,4% YoY, masing-masing di bawah konsensus 0,4% dan 3,7%, sedangkan PCE inti meningkat 0,2% MoM dan 3,0% YoY, juga lebih rendah dari estimasi 0,3% dan 3,3%.
Di sisi lain, ADP menunjukkan sektor swasta AS menambah 90 ribu pekerjaan pada September, melampaui prakiraan 70 ribu dan 36 ribu pada bulan sebelumnya. Kombinasi pasar tenaga kerja yang masih cukup kuat, tingginya harga energi, dan kekhawatiran terhadap inflasi yang persisten membuat pasar tetap berhati-hati terhadap prospek kebijakan The Fed.
Harga minyak yang tetap tinggi menambah risiko inflasi ketika perundingan Amerika Serikat dan Iran baru mencatat sedikit kemajuan. Investor selanjutnya menantikan PMI Manufaktur ISM AS pada Kamis malam, sebelum laporan Nonfarm Payrolls (NFP) pada Jumat yang akan menjadi petunjuk berikutnya bagi arah suku bunga, imbal hasil Treasury, dan selera risiko global.
IHSG Bertahan Tipis di Atas 6.000, Momentum Masih Bearish
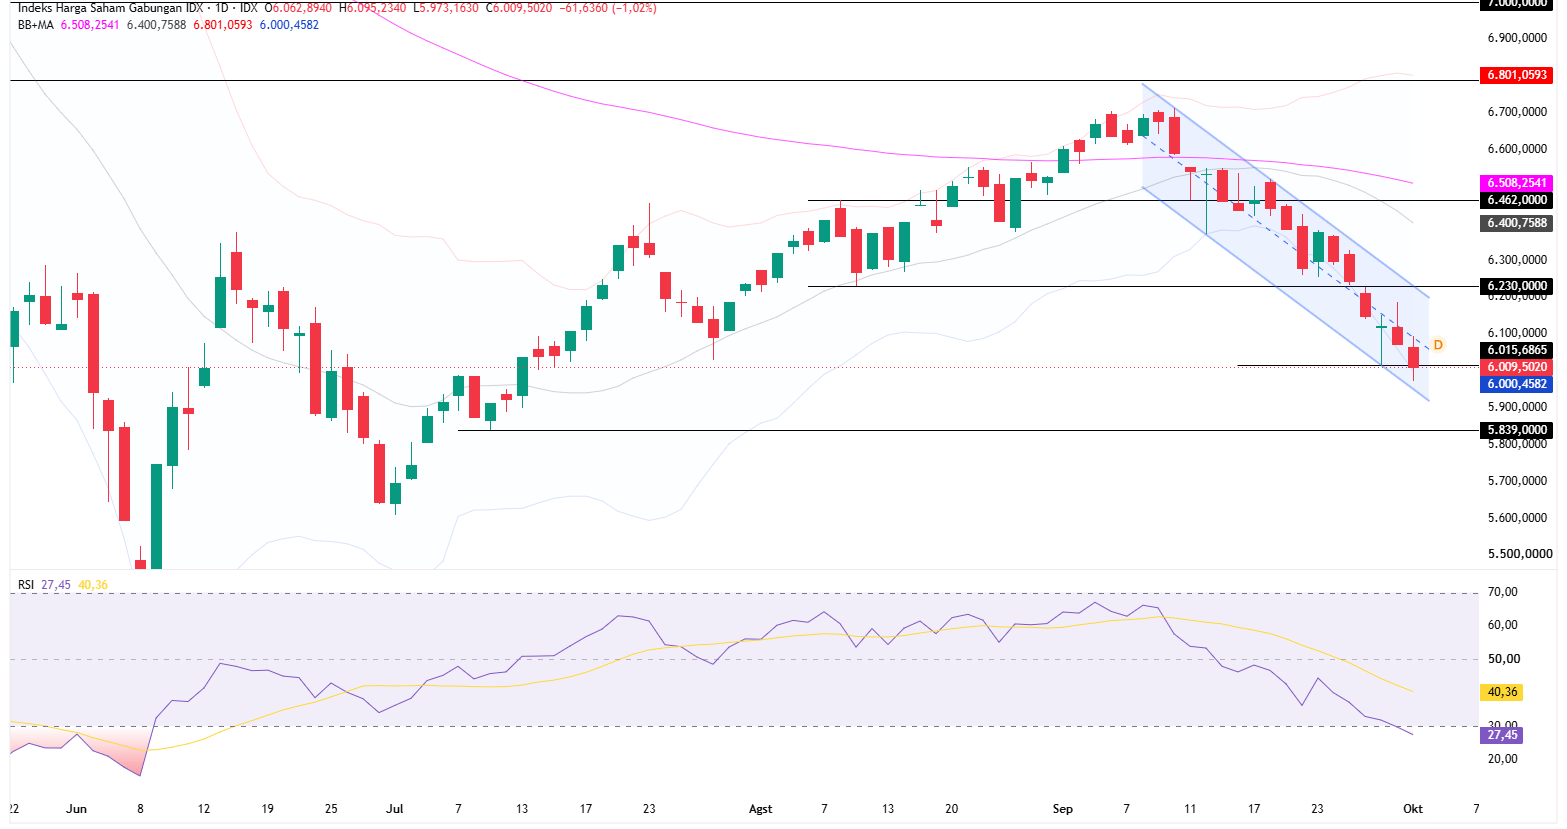
Dari sudut pandang teknis, IHSG masih bergerak dalam descending channel dan berada dekat batas bawah Bollinger Band di sekitar 6.000. Jika area psikologis tersebut gagal dipertahankan, tekanan dapat berlanjut menuju support di swing low 9 Juli di 5.839. Sementara itu, Relative Strength Index (RSI) di 27,45 telah memasuki wilayah oversold, menandakan tekanan jual yang cukup dalam dan membuka peluang rebound teknis, meski belum menunjukkan sinyal pembalikan tren.
Di sisi atas, pemulihan awal perlu menembus 6.230–6.227, area dekat tertinggi 28 September untuk meredakan tekanan jangka pendek. Resistance berikutnya berada di area 6.401–6.462, berdekatan dengan garis tengah Bollinger Band dan bekas support. Selama IHSG masih tertahan di bawah area tersebut dan tetap bergerak dalam descending channel, bias tetap bearish.
Informasi mengenai halaman-halaman ini berisi pernyataan berwawasan untuk masa mendatang yang melibatkan risiko dan ketidakpastian. Pasar dan instrumen yang diprofilkan di halaman ini hanya untuk tujuan informasi dan tidak boleh dianggap sebagai rekomendasi untuk membeli atau menjual sekuritas. Anda harus melakukan riset secara menyeluruh sebelum membuat keputusan investasi apa pun. FXStreet tidak menjamin bahwa informasi ini bebas dari kesalahan, galat, atau salah saji material. Juga tidak menjamin bahwa informasi ini bersifat tepat waktu. Berinvestasi di Forex melibatkan banyak risiko, termasuk kehilangan semua atau sebagian dari investasi Anda, dan juga tekanan emosional. Semua risiko, kerugian dan biaya yang terkait dengan investasi, termasuk kerugian total pokok, merupakan tanggung jawab Anda.
Berita Terkini
Pilihan Editor
Emas Tertekan saat Kenaikan Imbal Hasil Obligasi Pemerintah AS Tutupi Prakiraan Dovish The Fed
Emas (XAU/USD) tidak membuat kemajuan pada hari Kamis saat Dolar AS (USD) yang lebih kuat dan imbal hasil obligasi Pemerintah AS yang melonjak membatasi kenaikan. Pada saat berita ini ditulis, XAU/USD diperdagangkan di sekitar US$4.167, naik 0,26% pada hari ini, saat logam mulia kesulitan untuk melanjutkan pemulihan sebelumnya.
USD/IDR: Rupiah Melemah ke Rp17.940 meski Data Domestik Positif, DXY Melonjak Jelang NFP AS
Rupiah Indonesia (IDR) kembali melemah terhadap Dolar AS (USD) pada perdagangan Kamis, 1 Oktober 2026, meski sejumlah data ekonomi domestik menunjukkan hasil yang relatif positif. Pasangan mata uang USD/IDR ditutup naik 70 poin atau sekitar 0,39% ke Rp17.940, dari Rp17.870 pada Rabu. Kurs referensi JISDOR Bank Indonesia juga naik ke Rp17.937 dari Rp17.877 sehari sebelumnya.
Kenaikan The Fed pada Oktober Menyusut Seiring Inflasi yang Menjadi Dasarnya
Para pedagang telah memindahkan kenaikan Federal Reserve (The Fed) berikutnya dari 28 Oktober ke 9 Desember, dan laporan inflasi yang menambah pergerakan tersebut lebih banyak berbicara tentang Juli daripada Agustus.
Hyperliquid Pangkas Kenaikan saat Arus Keluar ETF Membatasi Pemulihan Bullish yang Masih Ragu-ragu
Hyperliquid (HYPE) turun 2% pada saat berita ini ditulis pada hari Kamis, memangkas kenaikan 5% dari hari sebelumnya. Permintaan institusional mulai mereda, dengan arus keluar sebesar $5 Juta pada hari Rabu, membebani sentimen investor jangka pendek. Prospek teknis untuk HYPE menunjukkan nada beragam dalam jangka pendek karena harga tetap dibatasi di bawah $90.
Berikut yang perlu Anda ketahui pada Kamis, 1 Oktober:
Setelah pergerakan yang bergejolak pada hari terakhir kuartal ketiga, Dolar AS mempertahankan posisinya terhadap mata uang-mata uang rivalnya pada pagi hari sesi Eropa, Kamis. Kalender ekonomi AS akan menampilkan data Klaim Tunjangan Pengangguran Awal mingguan dan laporan Indeks Manajer Pembelian Manufaktur Institute for Supply Management untuk bulan September.