
Pasar terobsesi pada minyak dan suku bunga. Titik kegagalan tunggal terbesar dalam ekonomi dunia berada di seberang selat yang lebarnya nyaris hanya 130 kilometer pada titik tersempitnya, dan hampir tidak ada yang memasukkannya ke dalam harga.
Setiap rapat manajemen risiko yang saya ikuti bersama Menteri Keuangan di Timur Tengah selalu dimulai dengan tiga pertanyaan yang sama. Risiko apa yang sedang kita hadapi? Apa yang terjadi dalam skenario terburuk? Dan apa yang kita lakukan hari ini untuk menghindari risiko tersebut? Jika pertanyaan-pertanyaan itu diterapkan pada Taiwan, jawabannya cukup mengkhawatirkan. Perekonomian global telah membangun industri terpentingnya dengan bergantung pada satu pulau, sementara uji ketahanan menunjukkan potensi kerugian yang lebih besar daripada pandemi Covid dan krisis keuangan. Namun, premi asuransi yang dibayarkan dunia untuk mengantisipasi risiko itu hanya sebagian kecil dari potensi kerugian yang diperkirakan.
Hal ini menjadi penting sekarang. Pekan lalu, Xi Jinping menggunakan kunjungan kenegaraannya ke Washington untuk menekan Presiden Donald Trump terkait Taiwan. Menurut media pemerintah Tiongkok, ia meminta AS untuk berpegang pada “posisi yang benar dalam menentang” kemerdekaan Taiwan. Gedung Putih tidak menerbitkan laporan mengenai isi pembicaraan tersebut. Paket penjualan senjata AS senilai US$14 miliar untuk Taiwan telah dibekukan sejak Mei, dan pada November seorang utusan Taiwan akan menghadiri KTT APEC di Shenzhen, di wilayah Tiongkok daratan. Sementara itu, pasar sibuk memperdagangkan minyak dan imbal hasil Treasury. Taiwan nyaris tidak masuk dalam perhitungan pasar.
Langkah Satu: Petakan Eksposurnya
Manajemen risiko dimulai dengan konsentrasi. Dalam bank mana pun, satu pihak lawan yang menyumbang 70 persen dari suatu eksposur akan memicu rapat darurat. Dalam semikonduktor, itu hanyalah struktur pasar.
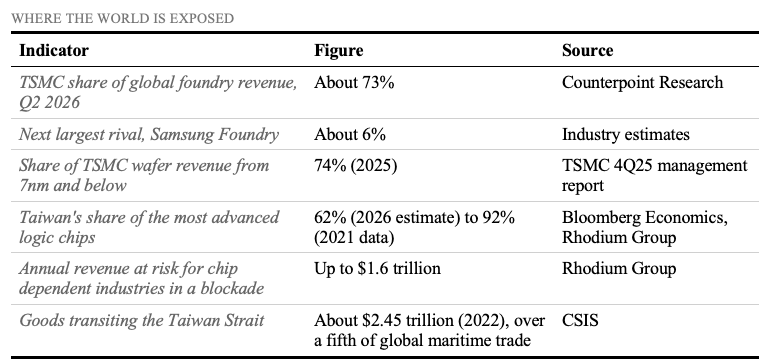
Ada dua fitur yang membuat eksposur ini tidak biasa. Yang pertama adalah substitutabilitas. Ketika satu ladang minyak berhenti beroperasi, ladang lain dapat memompa lebih banyak dalam beberapa bulan. Ketika pabrik fab terdepan dunia berhenti beroperasi, tidak ada kapasitas cadangan di mana pun, karena membangun fab membutuhkan waktu bertahun-tahun dan pengetahuan teknisnya terkonsentrasi pada beberapa ribu insinyur. Yang kedua adalah jangkauan. Chip canggih bukan satu industri. Chip adalah input bagi setiap industri, mulai dari pusat data AI dan ponsel hingga mobil, perangkat medis, jaringan listrik, dan sistem senjata.
Langkah Dua: Uji Skenario dengan Uji Ketahanan
Bloomberg Economics memperbarui pemodelan Taiwan mereka tahun ini. Hasilnya terdengar seperti uji ketahanan yang terlalu jauh, kecuali bahwa skenario-skenario tersebut masuk akal.
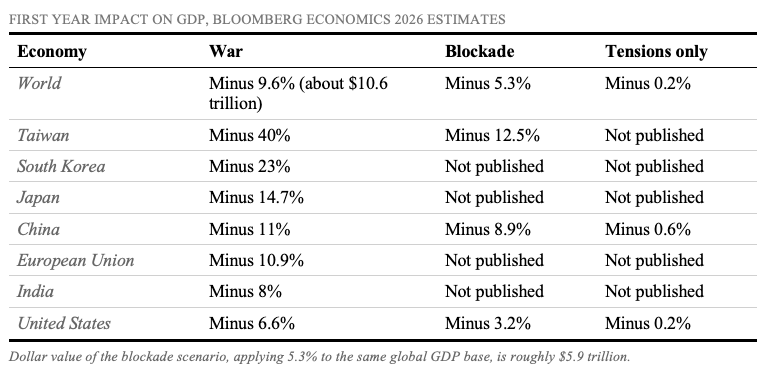
Tiga perincian layak diperhatikan. Pertama, skenario blokade saja akan merugikan dunia lebih dari setengah dari perang penuh. Anda tidak perlu satu pun tembakan dilepaskan agar kerusakannya menjadi sangat besar. Kedua, kerugian Amerika sendiri adalah yang terkecil dalam daftar, yang mungkin menjelaskan mengapa Washington merasa bisa memperlakukan penjualan senjata sebagai kartu tawar-menawar. Ketiga, Uni Eropa kehilangan hampir sebanyak Tiongkok dalam istilah proporsional. Brussel sedang memperdebatkan kelebihan kapasitas dengan Beijing musim gugur ini, tetapi eksposur yang lebih besar justru berada di Selat Taiwan.
Bagi kawasan Teluk, angka-angka ini merupakan peringatan dengan jenis yang berbeda. Pelanggan terbesarnya, Tiongkok, Jepang, Korea Selatan, dan India, semuanya mengalami kerugian besar. Guncangan Taiwan akan tiba di Teluk sebagai runtuhnya permintaan energi Asia.
Langkah Tiga: Kalibrasi terhadap Sejarah
Stress test hanya kredibel jika sejarah mendukungnya. Preseden terdekat bukan perang, melainkan kekurangan pasokan. Pada 2021, tekanan pada pasokan chip tanpa konflik apa pun menghabiskan sekitar US$210 miliar pendapatan yang hilang bagi industri otomotif global dan 7,7 juta kendaraan, menurut AlixPartners. Itu adalah masalah waktu dan permintaan, bukan akses.
Kalikan itu lebih besar. Kekurangan pada 2021 terutama menghantam chip yang lebih matang dan lebih murah, di satu sektor. Gangguan di Taiwan akan menghantam chip paling canggih, di seluruh sektor, tanpa pemasok alternatif. Angka Bloomberg sebesar 9,6 persen dari output dunia akan melampaui baik kejatuhan akibat Covid maupun krisis keuangan 2007 hingga 2009. Sejarah tidak membuat skenario-skenario itu menjadi alarmistis. Sejarah justru membuatnya konservatif.
Langkah Empat: Estimasi Kerugian yang Diharapkan
Para manajer risiko tidak bertanya apakah sesuatu akan terjadi. Mereka mengalikan berapa biayanya dengan seberapa besar kemungkinannya, lalu membandingkan hasilnya dengan apa yang mereka belanjakan untuk mencegahnya. Probabilitas di bawah ini adalah asumsi ilustratif, bukan prakiraan. Angka-angka ini sengaja dipilih rendah.
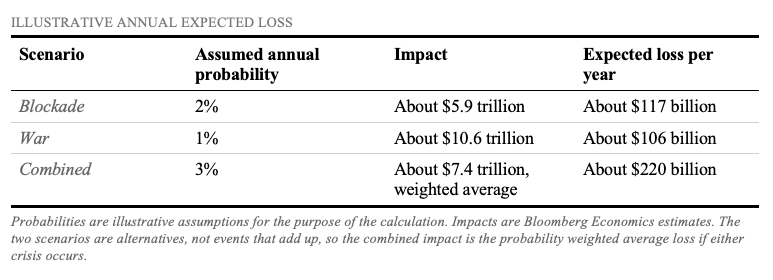
Bahkan dengan peluang yang sengaja dibuat moderat ini, dunia menanggung kerugian yang diharapkan sekitar US$220 Miliar setiap tahun. Sekarang bandingkan premi tersebut. US CHIPS Act telah mengalokasikan sekitar US$52,7 Miliar secara total. TSMC kini telah mengumumkan investasi US$265 Miliar di AS, yang tersebar selama bertahun-tahun. Dengan dasar tahunan yang wajar, dunia hanya membelanjakan sebagian kecil dari kerugian yang diharapkan untuk menguranginya. Dalam pekerjaan lama saya, kesenjangan seperti itu akan disebut kurang diasuransikan.
Langkah Lima: Mengapa Pasar Memprakirakan Terlalu Rendah
Jika angkanya sebesar ini, mengapa risikonya hampir tidak tercermin dalam harga? Ada empat alasan, semuanya akrab bagi siapa pun yang pernah mengelola tail risk.
Hal itu belum pernah terjadi. Pasar memberi harga pada apa yang bisa mereka ukur. Tidak ada seri imbal hasil historis untuk blokade Taiwan, sehingga model secara default menganggapnya nol. Risikonya bersifat biner. Risiko ini tidak terbangun secara bertahap seperti inflasi. Risiko ini tertidur lalu datang sepenuhnya, sehingga mudah diabaikan sampai hari ketika ia tidak bisa lagi diabaikan. Semua hal lain lebih keras terdengar. Bulan ini imbal hasil Treasury 10 tahun menembus 5,1 persen untuk pertama kalinya sejak 2007 dan Brent diperdagangkan di atas US$100. Risiko yang terlihat menyingkirkan risiko yang tak terlihat. Sinyalnya ambigu. Ketika Washington memilih diam dan Beijing memilih kata-katanya dengan hati-hati, investor membaca ketenangan. Seorang manajer risiko membaca ketidakpastian.
Langkah Enam: Lindung Nilai
Bagi pemerintah, prioritasnya adalah waktu. Setiap tahun yang berlalu tanpa krisis adalah satu tahun untuk membangun kapasitas di tempat lain. TrendForce memprakirakan AS akan memegang 22 persen kapasitas canggih pada 2030, sementara pangsa Taiwan turun dari 71 persen menjadi 58 persen. Itu adalah kemajuan, tetapi berarti Taiwan akan tetap menjadi pemasok dominan selama sisa dekade ini. Penangkalan membeli waktu yang dibutuhkan reshoring. Memperlakukan penangkalan sebagai chip tawar-menawar berarti menghabiskannya.
Bagi perusahaan, pelajaran dari 2021 masih berlaku. Petakan eksposur chip di luar pemasok tingkat pertama, simpan persediaan strategis untuk komponen yang tidak dapat digantikan, kualifikasikan sumber kedua jika tersedia, dan jalankan skenario blokade formal di tingkat dewan direksi. Sangat sedikit dewan yang telah melakukan ini.
Bagi investor, latihannya adalah bertanya bagaimana sebuah portofolio berperilaku jika input paling terkonsentrasi di dunia berhenti mengalir selama enam bulan. Perancang chip, infrastruktur AI, produsen mobil, eksportir Asia, dan mata uang Taiwan, Korea Selatan, serta Jepang semuanya terekspos pada peristiwa yang sama. Korelasi dalam krisis menuju satu.
Lima Sinyal yang Perlu Dicermati
Tail risk jarang mengumumkan dirinya sendiri, tetapi meninggalkan jejak. Pertama, keputusan atas paket senjata senilai US$14 Miliar yang dibekukan, yang kini diprakirakan setelah APEC. Kedua, bagaimana Beijing memperlakukan utusan Taiwan di Shenzhen pada 18 dan 19 November, mulai dari kartu nama hingga tempat duduk. Ketiga, skala dan durasi latihan militer di sekitar pulau itu, yang telah menjadi ruang latihan untuk karantina. Keempat, premi asuransi risiko perang untuk kapal di Selat tersebut, harga bahaya yang paling jujur di pasar. Kelima, dolar Taiwan dan won Korea Selatan terhadap dolar, mata uang yang paling langsung terekspos terhadap gangguan.
Intinya
Taiwan adalah risiko konsentrasi yang paling utama. Ini adalah titik kegagalan tunggal bagi industri yang menggerakkan setiap industri lainnya, dinilai oleh stress test hingga 10 persen dari output global dan diasuransikan hanya sebagian kecil dari biaya yang diharapkan. Dunia tidak perlu percaya bahwa konflik itu kemungkinan besar terjadi untuk menganggapnya serius. Dunia hanya perlu menerima satu prinsip yang dipelajari setiap manajer risiko sejak awal. Risiko yang paling berbahaya bukanlah yang paling mungkin. Risiko yang paling berbahaya adalah yang katastrofik, berkorelasi, dan diabaikan.
Musim gugur ini, seluruh fokus tertuju pada minyak, imbal hasil, dan tenggat perdagangan 10 Januari. Risiko terbesar di peta adalah yang tidak sedang diperhatikan siapa pun.
Analisa Terkini
Pilihan Editor
Emas Tertekan saat Kenaikan Imbal Hasil Obligasi Pemerintah AS Tutupi Prakiraan Dovish The Fed
Emas (XAU/USD) tidak membuat kemajuan pada hari Kamis saat Dolar AS (USD) yang lebih kuat dan imbal hasil obligasi Pemerintah AS yang melonjak membatasi kenaikan. Pada saat berita ini ditulis, XAU/USD diperdagangkan di sekitar US$4.167, naik 0,26% pada hari ini, saat logam mulia kesulitan untuk melanjutkan pemulihan sebelumnya.
USD/IDR: Rupiah Melemah ke Rp17.940 meski Data Domestik Positif, DXY Melonjak Jelang NFP AS
Rupiah Indonesia (IDR) kembali melemah terhadap Dolar AS (USD) pada perdagangan Kamis, 1 Oktober 2026, meski sejumlah data ekonomi domestik menunjukkan hasil yang relatif positif. Pasangan mata uang USD/IDR ditutup naik 70 poin atau sekitar 0,39% ke Rp17.940, dari Rp17.870 pada Rabu. Kurs referensi JISDOR Bank Indonesia juga naik ke Rp17.937 dari Rp17.877 sehari sebelumnya.
Kenaikan The Fed pada Oktober Menyusut Seiring Inflasi yang Menjadi Dasarnya
Para pedagang telah memindahkan kenaikan Federal Reserve (The Fed) berikutnya dari 28 Oktober ke 9 Desember, dan laporan inflasi yang menambah pergerakan tersebut lebih banyak berbicara tentang Juli daripada Agustus.
Kripto Hari Ini: Bitcoin, Ethereum, XRP Berusaha Keras untuk Mendapatkan Kembali Momentum di Tengah Kembalinya Arus Keluar ETF
Bitcoin diperdagangkan secara luas di antara support di $82.500 dan resistance di $85.000. Ethereum juga masih berada di bawah tekanan, diperdagangkan di bawah $2.700 sementara level $2.600 memberikan support terdekat. Pada saat yang sama, Ripple telah turun di bawah level penting $1,50.
Valas Hari Ini: Dolar AS Menunjukkan Ketahanan Menjelang Serangkaian Data Berikutnya
Setelah aksi yang bergejolak pada hari terakhir kuartal ketiga, Dolar AS (USD) mempertahankan posisinya terhadap para pesaingnya pada pagi hari Eropa, Kamis.