
Blog ini terinspirasi oleh diskusi yang saya lakukan dengan teman-teman, menyusul laporan pendapatan kuartal ketiga yang sangat mencengangkan dari perusahaan-perusahaan minyak dan gas. Berikut adalah beberapa pendapatan yang dilaporkan untuk kuartal yang berakhir pada 30 September 2026, serta perubahan persentasenya dari kuartal yang sama setahun sebelumnya:
- ExxonMobil — US$15,4 miliar; +105%
- Chevron — US$9,9 miliar; +183%
- ConocoPhillips — US$4,0 miliar; +135%
- Valero — US$6,8 miliar; +518%
Teman-teman saya menyampaikan kecaman tertentu terhadap perusahaan-perusahaan ini, karena menganggap tidak pantas bagi mereka untuk menghasilkan pendapatan sebesar itu sementara begitu banyak orang kesulitan membeli produk mereka. Apakah ini merupakan kasus perusahaan-perusahaan tersebut memperoleh laba berlebih atau melakukan pencatutan harga? Saya pikir pertanyaan ini perlu dikaji lebih lanjut. Saya mulai dengan mengapresiasi fakta bahwa angka-angka pendapatan di atas pada dasarnya menyesatkan. Pendapatan harus dipertimbangkan secara relatif terhadap sesuatu yang lain sebelum kita dapat menilai secara sah bagaimana pendapatan tersebut seharusnya dikategorikan.
Perhatikan tiga metrik berbeda yang memungkinkan kita mengevaluasi pendapatan perusahaan-perusahaan ini dalam konteks yang lebih bermakna daripada sekadar melihat angka pendapatan itu sendiri: marjin kotor, imbal hasil atas ekuitas, dan imbal hasil atas aset. Tabel di bawah ini menyajikan angka-angka tersebut untuk perusahaan-perusahaan yang tercantum di atas. Data tersebut diambil dari laporan yang dipublikasikan di situs web Fidelity, dan mencerminkan pendapatan yang dilaporkan selama 12 bulan terakhir. Marjin kotor mengukur selisih antara pendapatan dan harga pokok penjualan, relatif terhadap pendapatan. Imbal hasil atas ekuitas mengukur pendapatan relatif terhadap nilai buku (yaitu, ekuitas). Terakhir, imbal hasil atas aset mengukur pendapatan relatif terhadap total aset.
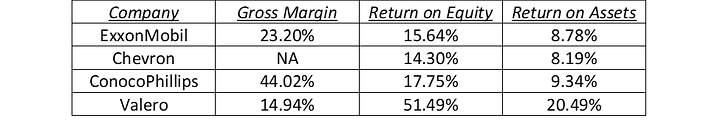
Semua ukuran ini tunduk pada pertimbangan idiosinkratik yang penting, sehingga perbandingan langsung menjadi problematis. Bagaimanapun, data ini adalah apa adanya, dan mengingat kekhawatiran terhadap pendapatan tersebut, sudah selayaknya statistik ini dilihat secara relatif terhadap statistik perusahaan lain dan industri lain. Upaya saya sama sekali tidak komprehensif, tetapi tetap saja… Saya memilih secara arbitrer untuk melihat statistik yang sama bagi empat perusahaan lain di industri yang sangat berbeda: Walmart, Bank of America, Coca-Cola, dan Apple.
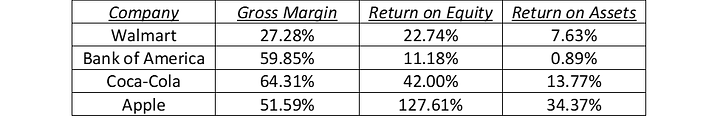
Perbandingan Margin Kotor: Kecuali Valero, margin kotor perusahaan-perusahaan non-energi yang telah saya tinjau lebih tinggi daripada perusahaan-perusahaan energi.
Perbandingan Pengembalian atas Ekuitas: Pengembalian atas ekuitas sangat bervariasi di antara perusahaan-perusahaan. Kisaran untuk perusahaan-perusahaan energi yang tercantum di atas adalah dari 14,30% hingga 51,49%. Untuk perusahaan-perusahaan non-energi, kisarannya adalah dari 11,18% hingga 127,61%. (Saya mengetahui bahwa pengembalian atas ekuitas Apple dibesar-besarkan sebagai akibat dari pembelian kembali saham dalam jumlah besar yang mengurangi ekuitas bukunya dan dengan demikian meningkatkan statistik ini.)
Perbandingan Pengembalian atas Aset: Statistik ini sangat dipengaruhi oleh struktur modal suatu perusahaan, dengan pengembalian atas aset yang sangat sensitif terhadap leverage. Merupakan karakteristik bank untuk memiliki pengembalian atas aset yang jauh lebih rendah karena pertimbangan ini. Dengan mengabaikan outlier tersebut, pengembalian atas aset perusahaan-perusahaan non-energi tampaknya secara umum sebanding dengan perusahaan-perusahaan energi.
Intinya adalah bahwa meskipun pendapatan terbaru yang dilaporkan oleh perusahaan-perusahaan minyak dan gas ini besar, kita secara umum seharusnya memprakirakan pendapatan besar dari perusahaan-perusahaan besar. Namun, anggapan bahwa pendapatan mereka luar biasa besar dibandingkan dengan perusahaan-perusahaan besar lainnya tampaknya tidak berlaku. Statistik ini sangat bervariasi, tidak hanya di antara perusahaan-perusahaan tetapi juga di antara industri-industri; dan metrik keuangan yang tersedia hanya memberikan sedikit bukti kuat bahwa perusahaan-perusahaan minyak dan gas ini menghasilkan imbal hasil yang luar biasa dibandingkan dengan perusahaan-perusahaan besar lainnya. Dengan kata lain, berdasarkan perusahaan-perusahaan non-energi yang memang hanya sedikit yang telah saya tinjau, kinerja sektor minyak dan gas tampaknya biasa saja. Mungkinkah perusahaan-perusahaan ini menahan diri untuk tidak menaikkan harga produk mereka sebesar yang telah mereka lakukan? Kemungkinan besar, setidaknya sampai batas tertentu; tetapi apakah telah terbukti bahwa mereka melakukan pencatutan harga? Tidak jelas bahwa mereka melakukannya.
Di sisi lain, kesimpulan lain yang mungkin saya tarik — yang mungkin jauh lebih konsekuensial — adalah betapa rapuhnya penggunaan metrik umum ini. Namun, metrik tersebut menjadi dasar yang digunakan oleh banyak investor untuk mengambil keputusan. Saya kagum pada kuatnya keyakinan yang ditunjukkan oleh banyak analis, mengingat ambiguitas data yang menjadi dasar valuasi mereka.
Informasi yang terdapat pada halaman-halaman ini mencakup pernyataan berwawasan ke depan yang mengandung risiko dan ketidakpastian. Pasar dan instrumen keuangan yang dibahas pada halaman ini hanya ditujukan untuk tujuan informasi dan sama sekali tidak boleh dianggap sebagai rekomendasi untuk membeli atau menjual aset tersebut. Anda harus melakukan riset menyeluruh secara mandiri sebelum mengambil keputusan investasi apa pun. FXStreet tidak menjamin bahwa informasi ini sepenuhnya bebas dari kekeliruan, kesalahan, atau pernyataan keliru yang bersifat material. FXStreet juga tidak menjamin bahwa informasi ini selalu terkini. Berinvestasi di pasar terbuka melibatkan risiko yang sangat besar, termasuk kehilangan sebagian atau seluruh modal investasi Anda, serta tekanan emosional. Seluruh risiko, kerugian, dan biaya yang berkaitan dengan investasi, termasuk kehilangan seluruh modal pokok, sepenuhnya menjadi tanggung jawab Anda. Pandangan dan opini yang diungkapkan dalam artikel ini merupakan pendapat penulis dan tidak selalu mencerminkan kebijakan atau posisi resmi FXStreet maupun para pengiklannya. Penulis tidak bertanggung jawab atas informasi yang terdapat pada tautan-tautan yang dicantumkan di halaman ini.
Kecuali dinyatakan secara tegas dalam isi artikel, pada saat penulisan, penulis tidak memiliki posisi investasi pada saham apa pun yang disebutkan dalam artikel ini dan tidak memiliki hubungan bisnis dengan perusahaan mana pun yang disebutkan. Penulis tidak menerima kompensasi atas penulisan artikel ini selain dari FXStreet.
FXStreet dan penulis tidak memberikan rekomendasi yang dipersonalisasi. Penulis tidak memberikan jaminan atau pernyataan mengenai keakuratan, kelengkapan, maupun kesesuaian informasi ini. FXStreet dan penulis tidak bertanggung jawab atas kesalahan, kelalaian, maupun kerugian, cedera, atau kerusakan apa pun yang timbul akibat informasi ini serta penyajian atau penggunaannya. Segala kesalahan dan kelalaian yang mungkin terjadi dikecualikan dari tanggung jawab.
Penulis dan FXStreet bukan penasihat investasi terdaftar, dan tidak ada satu pun bagian dari artikel ini yang dimaksudkan sebagai nasihat investasi.
Analisa Terkini
Pilihan Editor
Dolar Australia Turun ke Dekat Terendah 10 Bulan
AUD/USD melemah selama tiga hari berturut-turut, diperdagangkan di sekitar 0,6840 selama perdagangan sesi Asia pada hari Kamis. Pasangan mata uang ini turun ke level terendah hampir 10 bulan saat Dolar AS (USD) mendapat dukungan dari prospek kebijakan Federal Reserve (The Fed) yang semakin hawkish.
Yen Jepang Pulih dari Terendah Dua Bulan saat Prakiraan Kenaikan Suku Bunga BoJ Berhadapan dengan Risiko Intervensi
Pasangan mata uang USD/JPY menarik beberapa penjual selama perdagangan sesi Asia pada hari Kamis, menghentikan kenaikan dua hari berturut-turutnya ke level tertinggi sejak awal September, di sekitar level psikologis 160,00 yang disentuh hari sebelumnya.
Emas Tetap dalam Mode Jual saat Naik di Tengah Meningkatnya Prakiraan Kenaikan Suku Bunga The Fed
Emas memudarkan upaya pemulihan yang lesu di level US$4.000 pada Kamis pagi, saat para penjual menolak untuk beranjak di tengah meningkatnya ekspektasi kenaikan suku bunga yang lebih besar oleh Federal Reserve (The Fed) AS pada pertemuan kebijakan moneter bulan Desember.
XRP Konsolidasi Kerugian, XLM Melanjutkan Pemulihan
Ripple (XRP) dan Stellar (XLM) menunjukkan tanda-tanda pemulihan yang ringan pada hari Kamis, tetapi para penjual terus membebani kedua mata uang kripto tersebut. XRP diperdagangkan mendekati $1,055 sementara XLM mempertahankan kenaikan tipis di sekitar $0,148. Sementara itu, melemahnya aktivitas on-chain membatasi prospek pemulihan kedua altcoin tersebut, meskipun aksi harga membaik. Data ringkasan CryptoQuant menunjukkan prospek bearish untuk kedua altcoin tersebut.
Valas Hari Ini: Perhatian Beralih ke Data Ekonomi Inggris dan Pernyataan Pejabat The Fed
Dolar AS (USD) menguat lebih lanjut, mencapai level-level yang terakhir terlihat pada April 2025 di tengah prakiraan yang terus berlanjut terhadap kenaikan suku bunga lainnya oleh Federal Reserve pada pertemuan Desember.