
Sesuatu yang tidak biasa terjadi di pasar keuangan pada akhir Oktober.
Saham-saham teknologi kembali mengalami aksi jual tajam, harga Emas turun di bawah US$3.900, dan Perak melanjutkan penurunannya. Pada saat yang sama, investor beralih ke obligasi pemerintah AS, sehingga mendorong imbal hasil Treasury lebih rendah.
Dalam kondisi normal, penurunan imbal hasil obligasi dapat memberikan dukungan bagi Emas maupun saham-saham pertumbuhan. Imbal hasil yang lebih rendah mengurangi biaya peluang untuk memegang aset yang tidak memberikan imbal hasil dan juga dapat meningkatkan nilai sekarang dari laba perusahaan di masa depan.
Namun, baik Emas maupun saham-saham teknologi tidak mampu memanfaatkan kondisi tersebut.
Situasi ini memunculkan pertanyaan menarik. Apakah investor sekadar menyesuaikan ekspektasi mereka terhadap suku bunga dan laba perusahaan, atau pasar mulai menghadapi kebutuhan likuiditas yang lebih luas?
Menurut saya, jawabannya mungkin terletak pada hubungan antara belanja investasi kecerdasan buatan (AI), kondisi pembiayaan, dan lingkungan kebijakan Federal Reserve yang semakin sulit.
Siklus Investasi AI Menghadapi Jenis Ujian yang Berbeda
Selama sebagian besar ekspansi AI, para investor bersedia menerima belanja modal yang besar dengan imbalan prospek laba yang lebih tinggi di masa depan.
Kesediaan itu kini tampaknya melemah.
Laporan pendapatan terbaru menunjukkan bahwa para investor kini jauh lebih memperhatikan hubungan antara belanja investasi dan pembentukan kas yang sebenarnya.
Alphabet, misalnya, anjlok lebih dari 12% dalam satu sesi setelah hasil yang mengecewakan dan kekhawatiran tentang jumlah uang yang dialokasikan untuk infrastruktur AI. Amazon juga berada di bawah tekanan karena para investor mempertanyakan kebutuhan belanjanya.
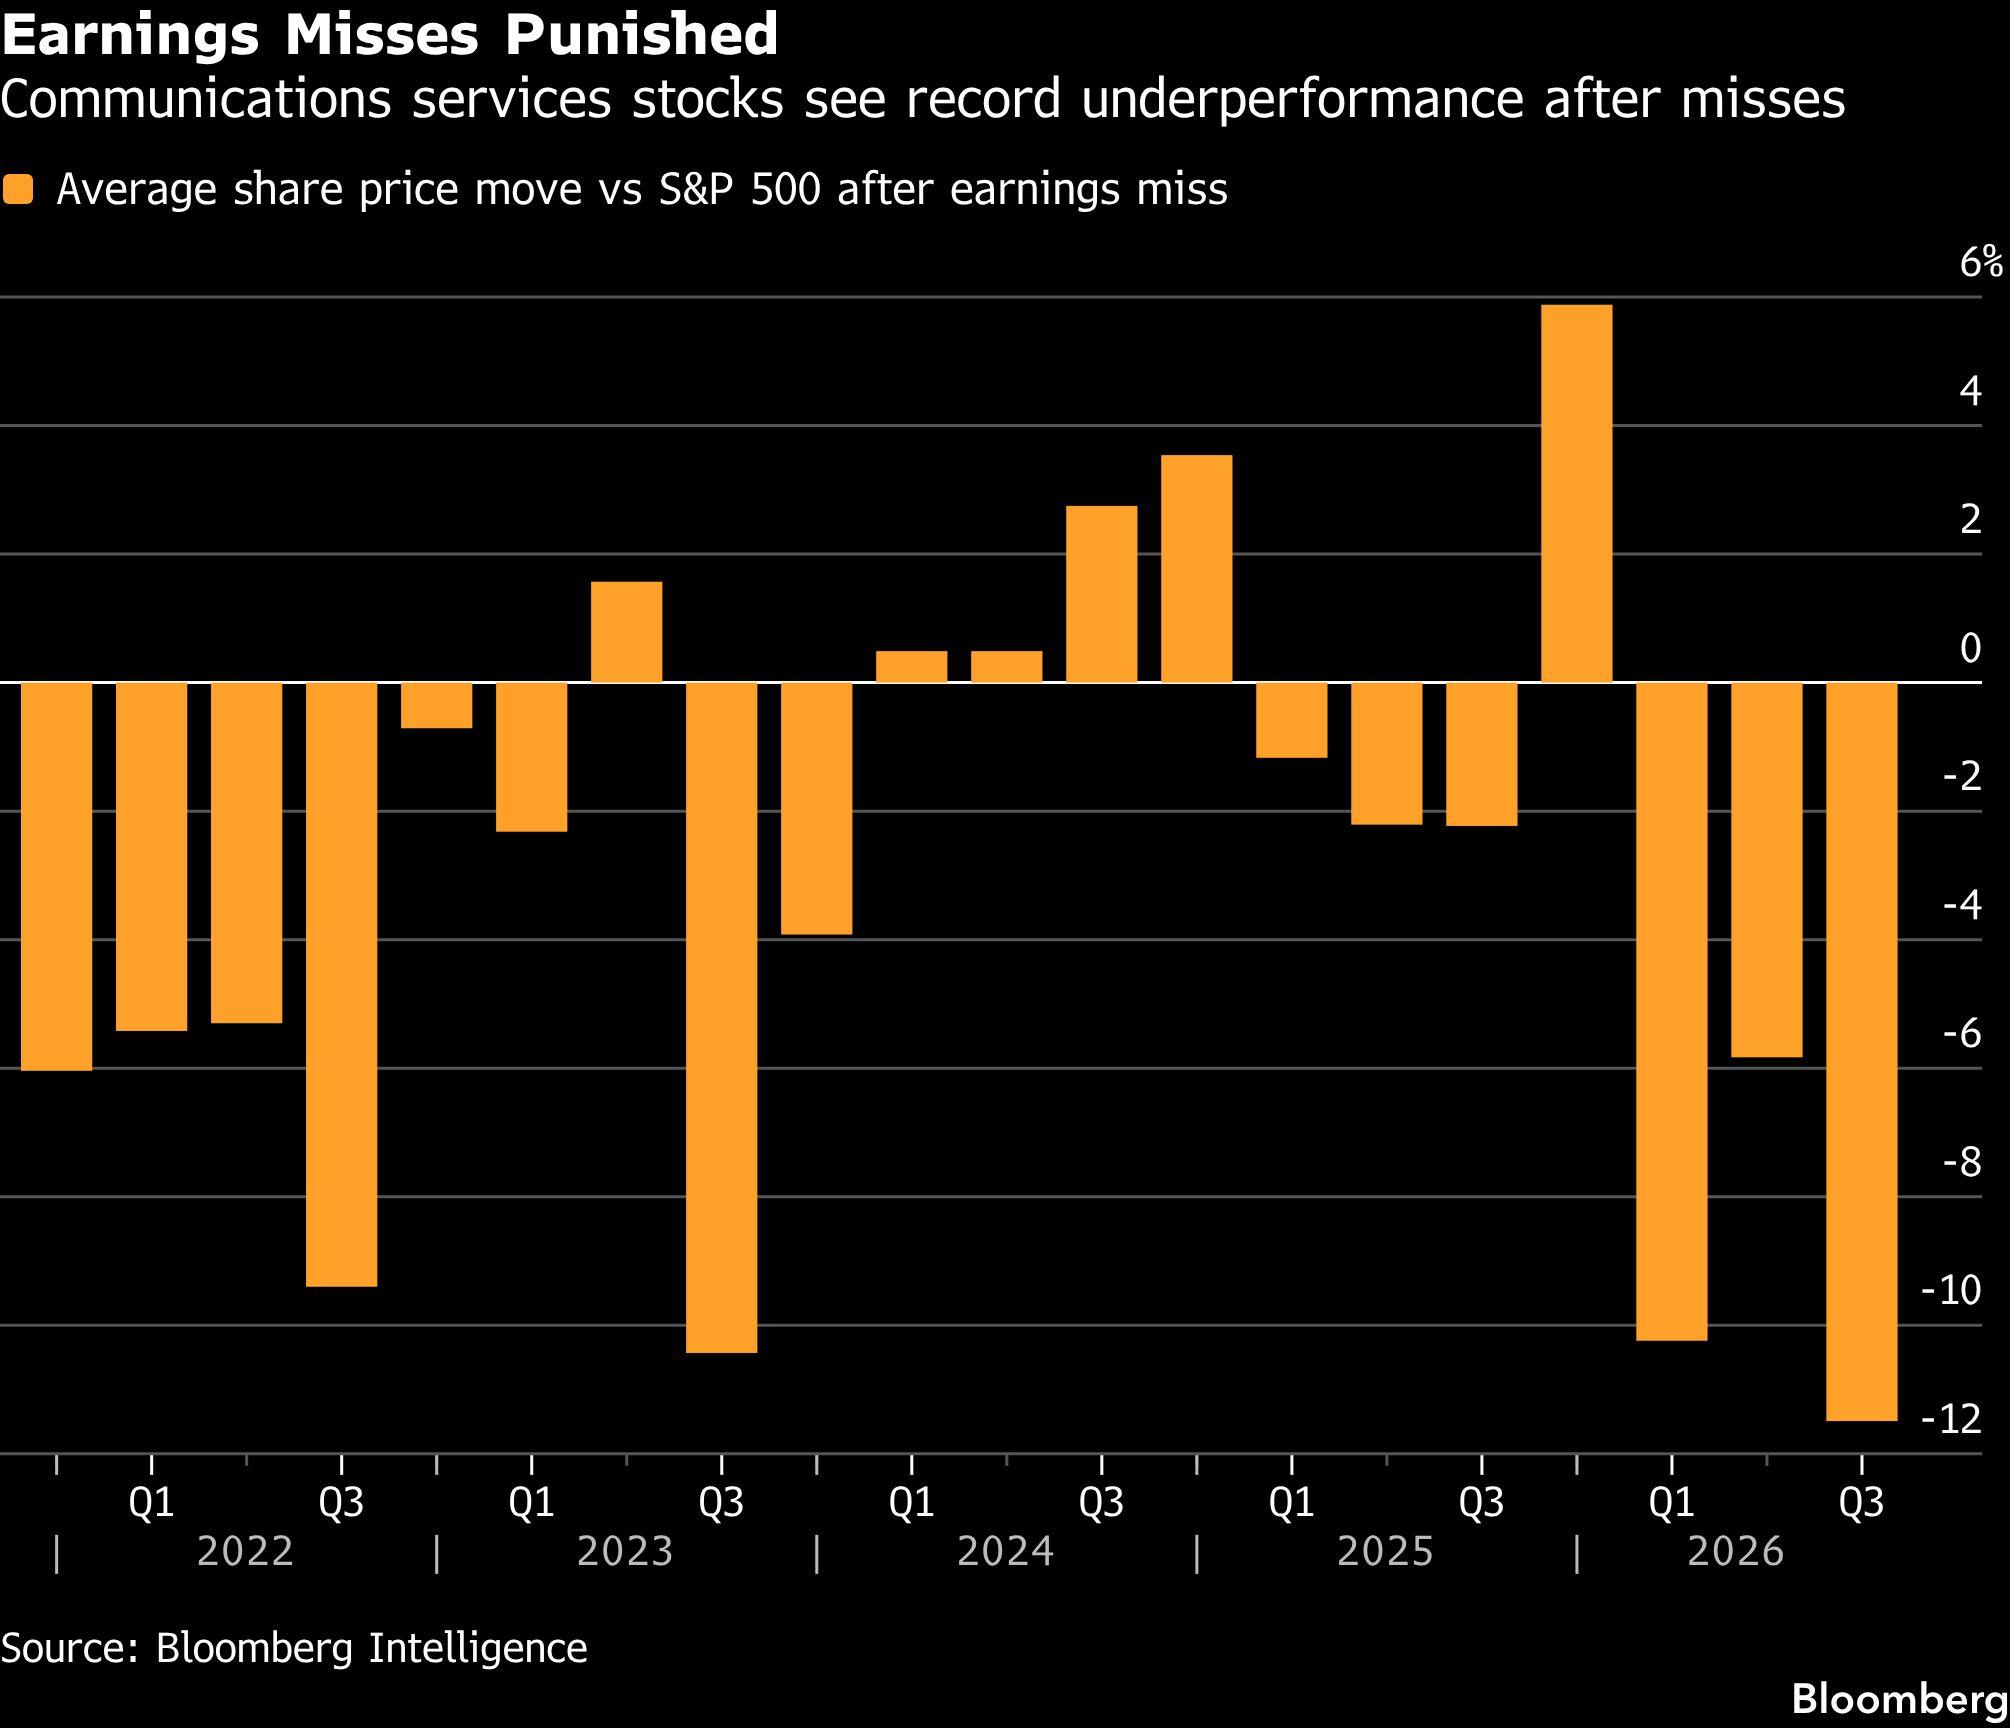
Menurut Bloomberg Intelligence, pertumbuhan laba di sektor teknologi diprakirakan melambat dari hampir 77% pada kuartal kedua menjadi sekitar 65% pada kuartal ketiga.
Itu masih merupakan pertumbuhan yang cukup besar, tetapi arahnya penting.
Perusahaan-perusahaan membelanjakan lebih banyak untuk infrastruktur sementara laju pertumbuhan laba mulai melambat.
Masalahnya bukan semata-mata bahwa kecerdasan buatan telah berhenti menciptakan peluang ekonomi. Masalahnya adalah para investor menjadi kurang bersedia menilai peluang-peluang itu tanpa bukti yang lebih kuat mengenai profitabilitas di masa depan.
Hal ini sangat terlihat pada 30 Oktober, ketika Nasdaq 100 turun sekitar 3,5%, menurut Bloomberg.
Ada perbedaan penting di sini.
Sebuah perusahaan dapat mengalami pertumbuhan pendapatan yang kuat dan tetap menghadapi tekanan pada valuasinya jika biaya untuk menghasilkan pertumbuhan itu meningkat lebih cepat daripada yang diprakirakan investor.
Bagi bisnis yang padat modal, hal ini menjadi sangat penting ketika kondisi pembiayaan tidak lagi sebaik dulu.
Dan di sinilah kelemahan pada saham-saham teknologi mungkin mulai berdampak pada kelas aset lainnya.
Mengapa Emas Turun di Tengah Lingkungan Risk-Off
Kinerja terbaru emas sangat menarik.
Pada 30 Oktober, emas spot turun ke sekitar US$3.881 per ons selama sesi AS, menurut Reuters. Perak juga turun di bawah US$50, melanjutkan penurunan yang sangat tajam dari level tertingginya sebelumnya.
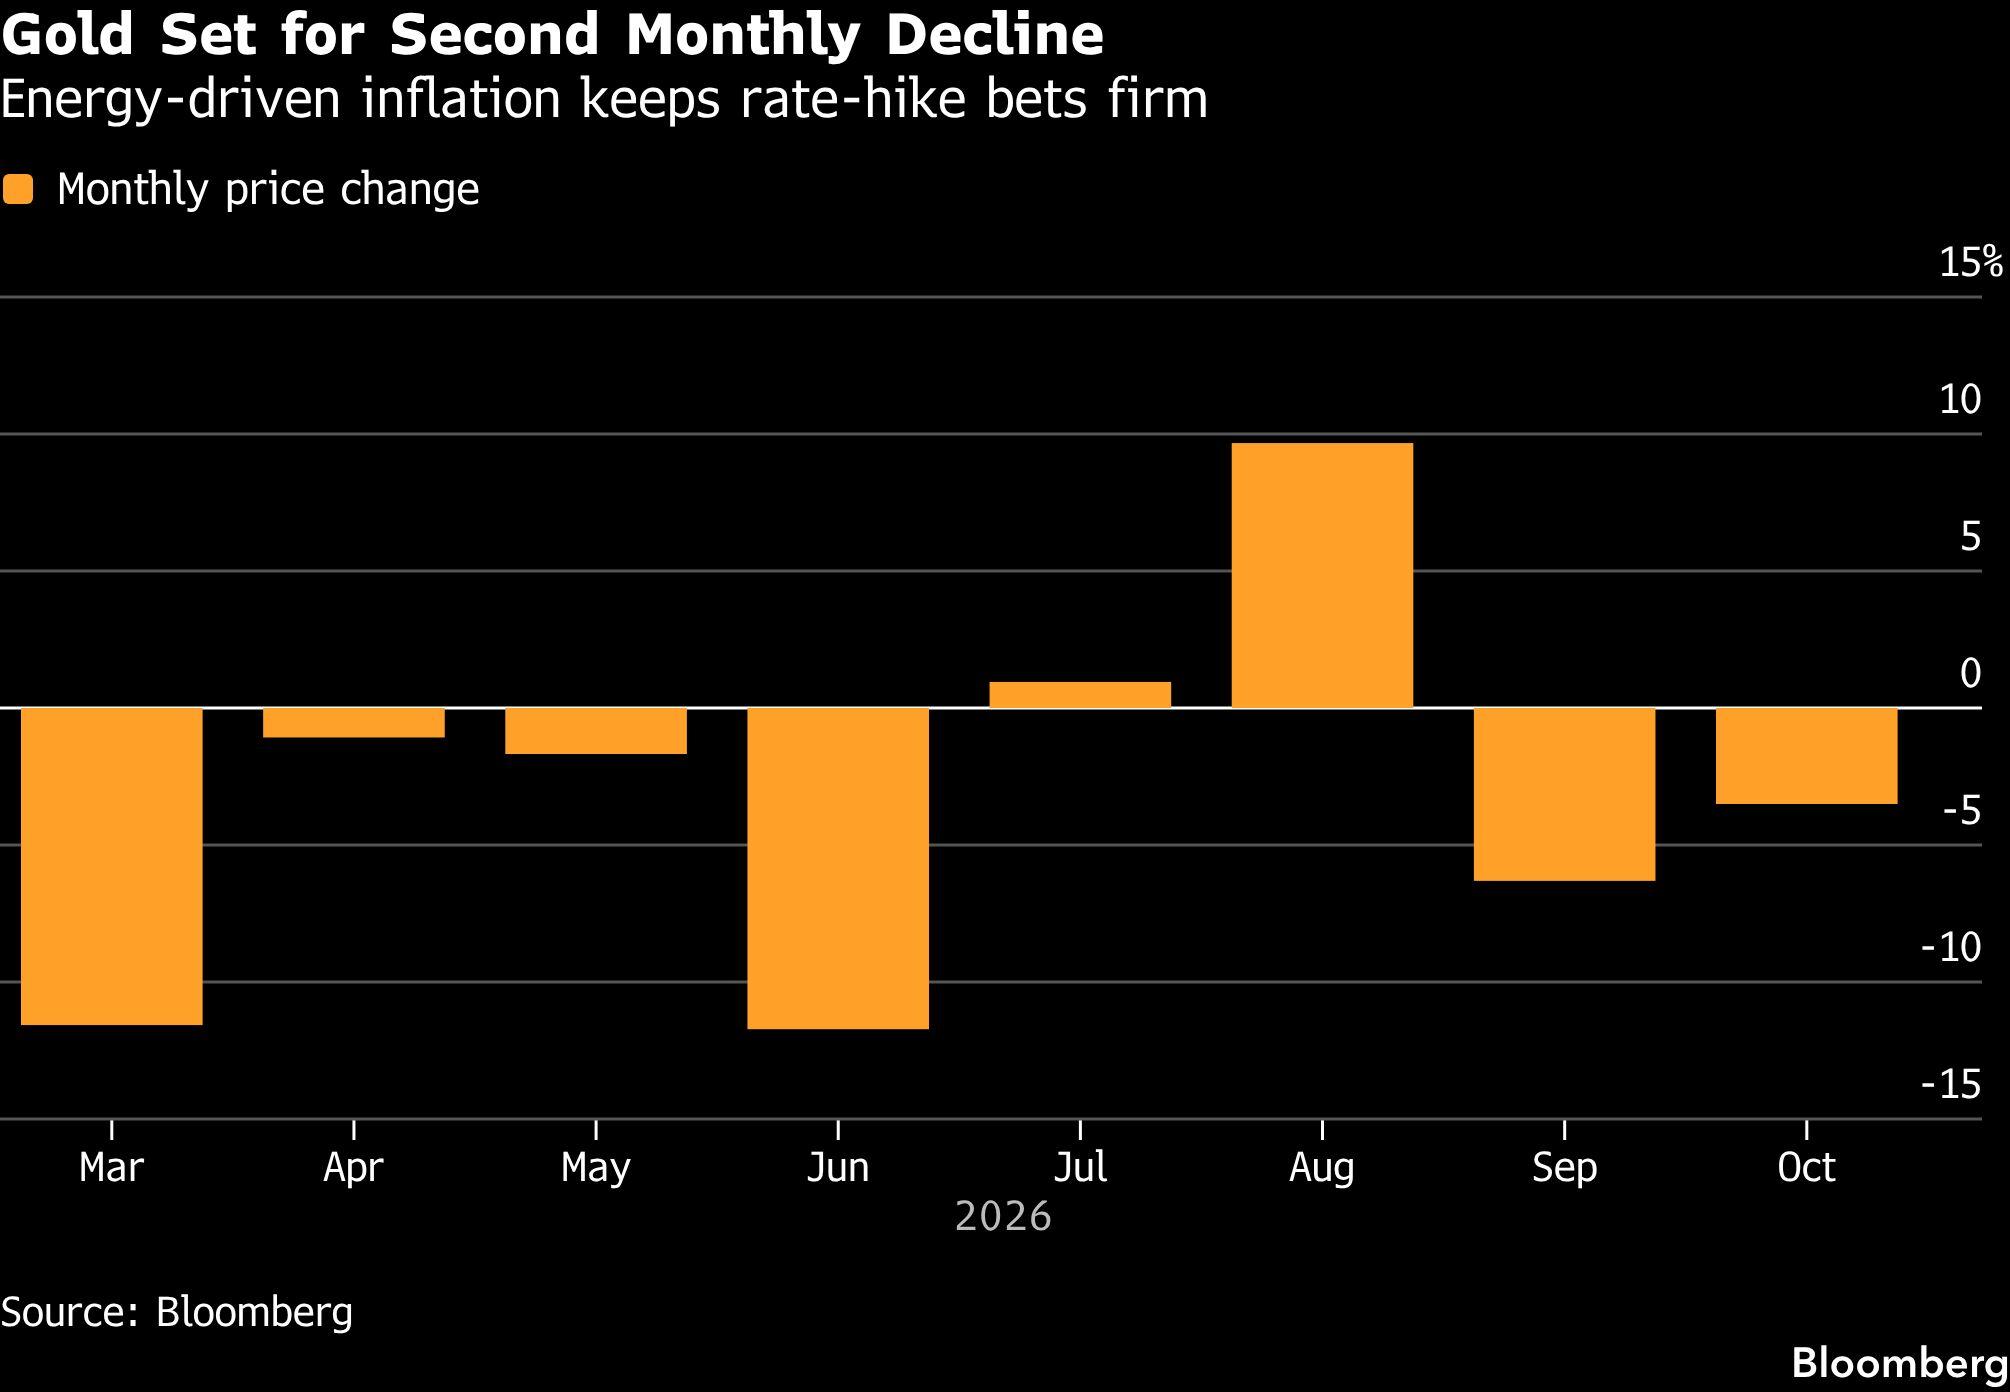
Pergerakan itu terjadi di tengah aksi jual signifikan lainnya di saham AS.
Biasanya, kita akan mengharapkan emas menarik setidaknya sebagian permintaan defensif ketika para investor khawatir terhadap pertumbuhan ekonomi atau stabilitas pasar keuangan.
Namun emas bukan hanya aset safe-haven. Emas juga merupakan aset yang sangat likuid.
Ketika para investor menghadapi kerugian besar di tempat lain dalam portofolio mereka, mereka mungkin perlu mengumpulkan kas dengan cepat. Itu dapat melibatkan pengurangan posisi leverage, memenuhi persyaratan margin, atau menjual aset yang dapat dikonversi menjadi kas tanpa kesulitan besar.
Emas dapat menjadi bagian dari proses itu.
Dengan kata lain, para investor mungkin menjual emas bukan karena mereka secara fundamental bearish terhadap logam ini, tetapi karena mereka membutuhkan likuiditas.
Para analis di Commerzbank mengemukakan kemungkinan bahwa penjualan paksa dan margin call berkontribusi terhadap penurunan terbaru pada logam mulia.
Penjelasan ini masuk akal, meskipun data pasar yang tersedia tidak menunjukkan seberapa besar penjualan tersebut secara langsung terkait dengan margin call.
Ada faktor lain yang membuat situasinya lebih rumit.
Meski imbal hasil Treasury menurun selama aksi jual ekuitas, ekspektasi kebijakan moneter yang restriktif tetap menjadi sumber tekanan penting bagi logam mulia.
Penurunan imbal hasil obligasi nominal tidak selalu berarti imbal hasil riil turun dengan jumlah yang sama.
Dan bagi emas, arah suku bunga riil sangat penting.
Jika imbal hasil nominal turun sementara ekspektasi inflasi turun lebih cepat, imbal hasil riil justru dapat meningkat.
Itu akan membuat memegang aset yang tidak berimbal hasil seperti emas menjadi relatif kurang menarik.
Hasilnya adalah pasar di mana beberapa kekuatan yang saling bersaing bekerja pada saat yang sama.
Emas mungkin diuntungkan dari suku bunga yang lebih rendah dan permintaan defensif, tetapi efek tersebut dapat dikalahkan oleh kebutuhan likuiditas, perubahan imbal hasil riil, atau ekspektasi bahwa kebijakan moneter akan tetap ketat.
Pasar Treasury mengirimkan sinyal yang berbeda
Perilaku obligasi pemerintah AS menambah dimensi lain pada perkembangan ini.
Imbal hasil obligasi Treasury AS bertenor 10 tahun berada di sekitar 5,05% pada 28 Oktober, menurut data Treasury AS.
Pada 30 Oktober, angka itu turun ke sekitar 4,94%.
Ini terjadi ketika saham-saham teknologi mengalami tekanan jual yang besar.
Salah satu interpretasi yang mungkin adalah para investor mengurangi eksposur ekuitas dan meningkatkan alokasi mereka ke obligasi pemerintah.
Dalam kasus itu, penurunan imbal hasil Treasury akan mencerminkan permintaan yang lebih kuat terhadap aset-aset yang relatif aman, bukan perbaikan langsung dalam kondisi keuangan.
Namun, ada kemungkinan lain.
Para investor obligasi juga mungkin sedang menilai ulang keberlanjutan pertumbuhan ekonomi di masa depan, terutama jika siklus investasi teknologi mulai melambat.
Perbedaan itu penting.
Jika imbal hasil Treasury turun karena inflasi mereda dan kondisi pembiayaan membaik, lingkungan tersebut bisa menjadi lebih mendukung bagi ekuitas.
Jika imbal hasil turun karena para investor memprakirakan pertumbuhan yang lebih lemah, laba perusahaan yang lebih rendah, atau tekanan keuangan yang lebih besar, implikasinya sangat berbeda.
Itulah sebabnya saya akan berhati-hati dalam menafsirkan penurunan imbal hasil Treasury sebagai sinyal bullish otomatis bagi Nasdaq.
Alasan di balik penurunan itu lebih penting daripada penurunannya sendiri.
Spread Kredit adalah Bagian yang Hilang
Pertanyaan selanjutnya adalah apakah pelemahan pasar saham mulai memengaruhi kondisi pembiayaan yang lebih luas.
Biaya pinjaman perusahaan ditentukan oleh lebih dari sekadar imbal hasil obligasi pemerintah AS yang mendasarinya.
Para investor juga menuntut kompensasi untuk mengambil risiko kredit korporasi.
Kompensasi tambahan itu tercermin dalam spread kredit.
Jika imbal hasil obligasi pemerintah AS menurun sementara spread kredit melebar lebih tajam, biaya pinjaman korporasi dapat tetap tinggi atau bahkan meningkat.
Bagi bisnis yang sangat bergantung pada pembiayaan eksternal, ini dapat menimbulkan kesulitan.
Namun, data pasar kredit yang lebih luas terbaru memerlukan kehati-hatian.
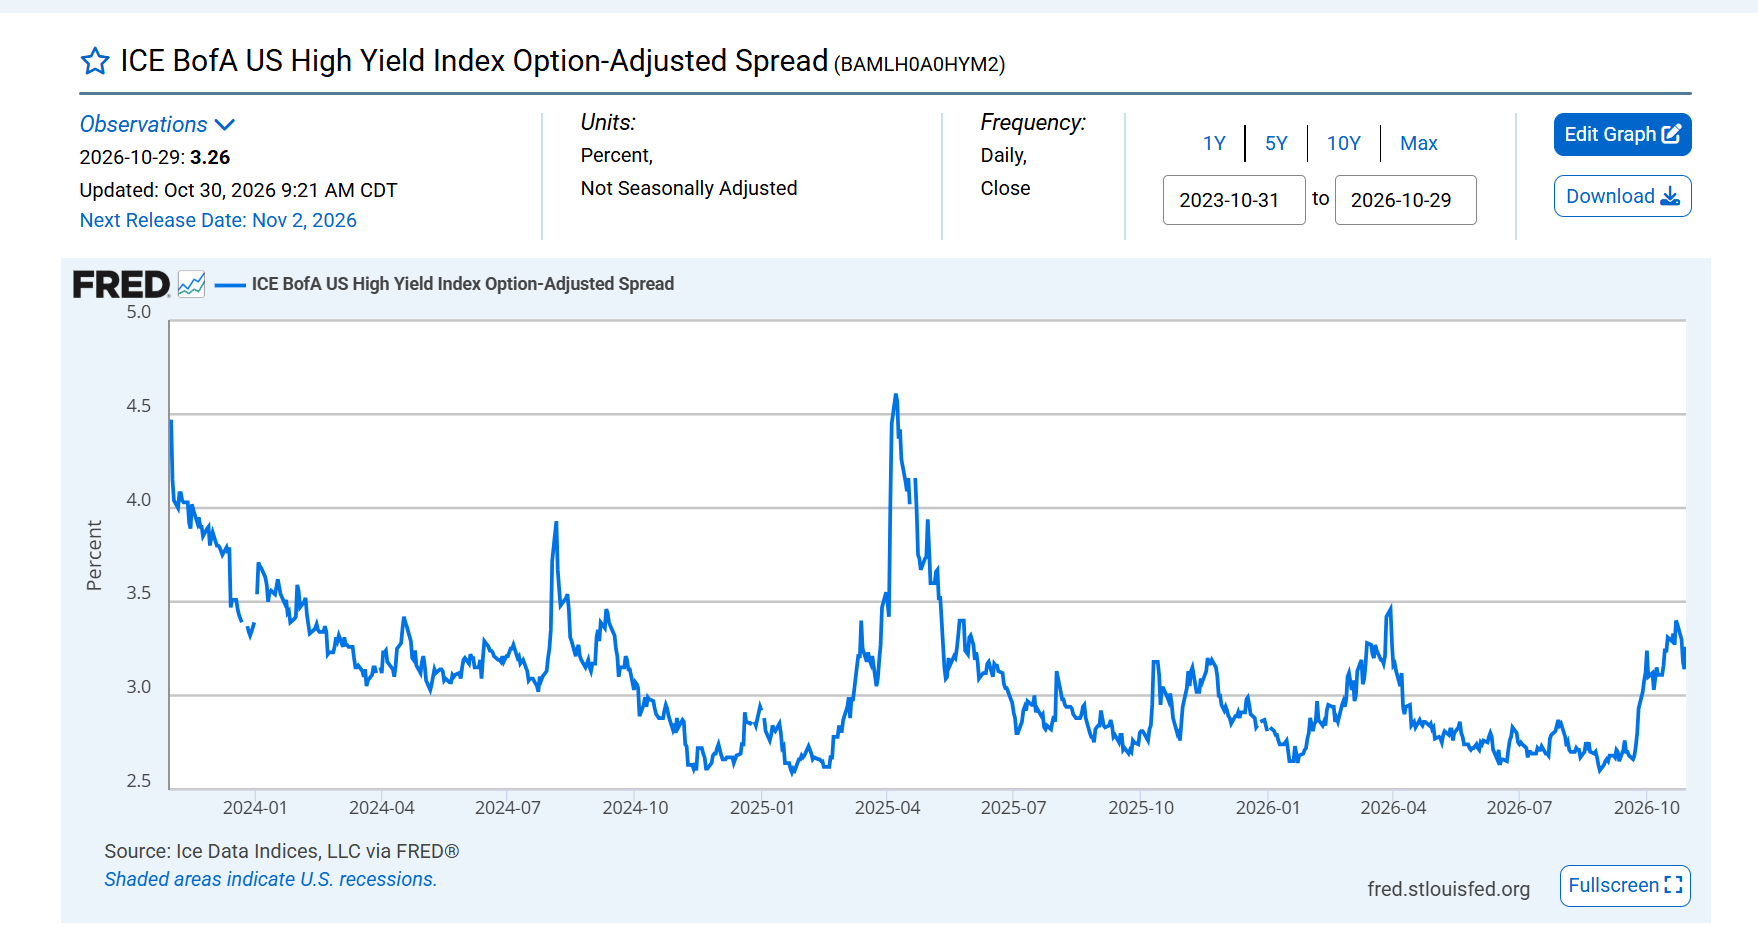
Menurut data ICE BofA yang dipublikasikan melalui Federal Reserve Bank of St. Louis, US High Yield Option-Adjusted Spread berada di sekitar 3,26 poin persentase pada 29 Oktober, dibandingkan dengan 3,38 poin persentase pada 23 Oktober.
Meskipun spread melebar dari 3,14 poin persentase pada 28 Oktober, angka yang tersedia tidak menunjukkan penurunan kondisi kredit yang berkelanjutan di seluruh pasar.
Hal ini penting karena tekanan pada perusahaan atau sektor tertentu tidak boleh secara otomatis ditafsirkan sebagai krisis kredit sistemik.
Meski demikian, hubungan antara imbal hasil obligasi pemerintah dan biaya pinjaman korporasi tetap layak dipantau.
Jika spread kredit mulai melebar secara persisten sementara imbal hasil obligasi pemerintah AS terus turun, itu akan menunjukkan bahwa para investor menjadi lebih khawatir terhadap risiko kredit daripada sekadar arah kebijakan moneter.
Bagi industri AI, hal ini akan sangat relevan.
Pusat data, infrastruktur komputasi, dan fasilitas energi memerlukan investasi awal yang besar. Kenaikan berkelanjutan dalam biaya pembiayaan dapat memengaruhi keekonomian proyek-proyek masa depan bahkan jika permintaan terhadap layanan AI terus tumbuh.
Dengan demikian, keberlanjutan finansial dari siklus investasi mungkin menjadi sama pentingnya dengan teknologinya sendiri.
Kenaikan Harga Minyak Mempersulit Prospek
Situasinya menjadi lebih sulit ketika harga energi ikut diperhitungkan.
Minyak mentah WTI ditutup pada 30 Oktober di dekat US$104 per barel, sementara Brent naik ke sekitar US$118, menurut Reuters.
Ketegangan geopolitik dan kekhawatiran atas gangguan pasokan telah berkontribusi pada tekanan di pasar energi.
Bagi perekonomian yang lebih luas, harga minyak yang lebih tinggi menimbulkan beberapa potensi masalah.
Transportasi menjadi lebih mahal, biaya produksi industri meningkat dan rumah tangga mungkin memiliki lebih sedikit pendapatan yang dapat dibelanjakan untuk pengeluaran lain.
Dampak-dampak ini dapat secara bertahap merambat melalui rantai pasokan.
Data harga produsen terbaru sudah menunjukkan betapa signifikannya tekanan biaya yang telah terjadi.
Menurut Bureau of Labor Statistics, Indeks Harga Produsen AS naik 1,3% secara bulanan pada September dan 6,3% dibandingkan tahun sebelumnya.
Pada saat yang sama, Indeks Harga PCE September naik 0,5% secara bulanan, sehingga inflasi headline PCE tahunan mencapai 3,6%.
Inflasi inti PCE berada di 3,1% secara tahunan.
Ini menciptakan situasi yang tidak nyaman bagi Federal Reserve.
Bahkan jika pasar keuangan mulai menunjukkan tanda-tanda selera risiko yang lebih lemah, inflasi masih jauh di atas target bank sentral sebesar 2%.
Dan jika harga minyak tetap tinggi, prospek inflasi bisa menjadi semakin rumit.
Risikonya bukan hanya bahwa harga energi meningkatkan inflasi headline secara sementara.
Guncangan yang lebih persisten juga dapat memengaruhi biaya transportasi, pengeluaran produksi, dan ekspektasi inflasi.
Bagi bisnis yang sudah menghadapi belanja modal yang lebih tinggi, itu akan menciptakan beban keuangan tambahan.
Federal Reserve Menghadapi Dua Risiko Berbeda
Pada pertemuan 28 Oktober, Federal Reserve mempertahankan kisaran target federal funds tidak berubah di 3,75% hingga 4,00%.
Keputusan tersebut disetujui dengan suara 10–2, dengan Lisa Cook dan Beth Hammack mendukung kenaikan 25 basis poin.
Pernyataan tersebut mengakui bahwa inflasi tetap tinggi sambil menggambarkan aktivitas ekonomi yang berkembang dengan laju yang kuat.
Ini menghadirkan keputusan kebijakan yang sulit bagi Kevin Warsh.
Suku bunga yang lebih tinggi dapat membantu menahan permintaan dan mengurangi risiko bahwa inflasi yang tinggi menjadi lebih persisten.
Namun, pengetatan tambahan juga akan meningkatkan biaya pembiayaan dan dapat memberi tekanan lebih lanjut pada sektor-sektor yang sensitif terhadap suku bunga.
Mempertahankan suku bunga tidak berubah menghindari penambahan tekanan langsung, tetapi tidak serta-merta menyelesaikan masalah inflasi.
Ada juga batas pada apa yang dapat dicapai kebijakan moneter ketika inflasi sebagian didorong oleh gangguan pasokan energi.
Suku bunga yang lebih tinggi tidak dapat secara langsung meningkatkan produksi minyak atau memulihkan jalur pasokan yang terganggu.
Namun, suku bunga dapat menekan permintaan dan membantu membatasi penularan biaya energi yang lebih tinggi ke inflasi yang lebih luas.
Pertanyaannya adalah apakah penyesuaian itu dapat terjadi tanpa menyebabkan perlambatan aktivitas ekonomi yang berlebihan.
Bagi pasar keuangan, jawabannya sangat penting.
Kombinasi inflasi yang persisten, pertumbuhan investasi yang lebih lemah, dan kondisi pembiayaan yang memburuk akan jauh lebih sulit bagi aset berisiko dibandingkan lingkungan di mana inflasi menurun bersamaan dengan pertumbuhan ekonomi yang stabil.
Kesimpulan
Pelemahan terbaru pada saham teknologi semakin terkait dengan pertanyaan mengenai biaya dan profitabilitas siklus investasi AI.
Pada saat yang sama, penurunan harga emas menunjukkan bahwa aset-aset safe-haven tidak selalu bergerak defensif ketika para investor mengurangi eksposur atau meningkatkan likuiditas.
Pasar obligasi pemerintah AS merespons meningkatnya ketidakpastian, sementara harga energi yang tinggi terus mempersulit opsi kebijakan Federal Reserve.
Untuk saat ini, saya melihat ini sebagai penilaian ulang risiko oleh pasar, bukan bukti jelas adanya krisis sistemik.
Namun, saya percaya interaksi antara imbal hasil obligasi pemerintah AS, spread kredit, suku bunga riil, dan belanja investasi korporasi akan menjadi semakin penting.
Pergerakan signifikan berikutnya pada Nasdaq mungkin tidak hanya bergantung pada apakah perusahaan teknologi terus melaporkan pendapatan yang kuat.
Pergerakan itu mungkin bergantung pada apakah kondisi keuangan yang menopang pendapatan tersebut dan rencana investasi masa depan tetap berkelanjutan.
Dan jika emas terus turun sementara obligasi pemerintah menarik permintaan defensif, divergensi itu layak dicermati dengan saksama.
Itu bisa memberi tahu kita lebih banyak tentang permintaan dasar pasar terhadap likuiditas daripada arah salah satu aset itu sendiri.
Riset dan ulasan yang diterbitkan oleh Capital Insights disediakan semata-mata untuk tujuan informasi umum dan edukasi. Materi tersebut bukan merupakan nasihat investasi yang dipersonalisasi, serta bukan pula penawaran atau ajakan untuk membeli atau menjual instrumen keuangan apa pun. Pandangan yang disampaikan mencerminkan penilaian penulis pada saat publikasi dan dapat berubah seiring dengan tersedianya informasi baru. Prakiraan dan skenario mengandung ketidakpastian dan tidak menjamin hasil di masa depan. Kegiatan perdagangan dan investasi melibatkan risiko, termasuk risiko hilangnya modal. Kinerja masa lalu tidak menjamin hasil di masa depan.
Analisa Terkini
Pilihan Editor
Dolar Australia Melemah di Bawah 0,7050 akibat Risk-Off, Pasar Tunggu PMI Manufaktur Tiongkok
Pasangan mata uang AUD/USD turun ke sekitar 0,7025 selama awal sesi Asia pada hari Senin. Dolar AS (USD) menguat terhadap Dolar Australia (AUD) di tengah meningkatnya ketegangan geopolitik di Timur Tengah. Laporan Indeks Manajer Pembelian (Purchasing Managers Index/PMI) Manufaktur RatingDog Tiongkok akan dirilis nanti pada hari Senin.
Indeks Dolar Amerika Serikat Pertahankan Posisi di Tengah Permintaan Safe-Haven
Indeks Dolar AS (DXY), yang mengukur nilai Dolar AS (USD) terhadap enam mata uang utama, tetap stabil setelah mencatat kenaikan moderat pada hari sebelumnya dan diperdagangkan di dekat 102,00 selama sesi perdagangan Asia pada hari Senin.
Prakiraan Mingguan Emas: Penjual Mendominasi meskipun Imbal Hasil AS Turun jelang Pemilu Sela
Emas (XAU/USD) mencatat kenaikan selama tiga hari pertama pekan ini hanya untuk menghapusnya di paruh kedua dan turun ke level terendah baru 2026 di bawah US$3.900. Kalender ekonomi pekan depan akan menawarkan rilis data makroekonomi penting dari Amerika Serikat (AS), yang dapat memicu aksi arah berikutnya pada logam mulia tersebut.
Bitcoin, Ethereum, Ripple Pulih saat November Dimulai setelah Oktober yang Merugi
Bitcoin, Ethereum, dan Ripple pulih sedikit pada hari Senin setelah menutup Oktober dengan empat minggu berturut-turut mengalami kerugian. BTC naik di atas $78.462 setelah menemukan support di sekitar zona support utamanya, sementara ETH rebound di atas $2.295 tetapi tetap berada di bawah Exponential Moving Average utama, sehingga prospek jangka pendeknya tetap bearish.
Valas Hari Ini: BoJ Pertahankan Pengaturan Kebijakan Tidak Berubah, Emas Turun di Bawah US$4.000
Pasar mengalami volatilitas yang sedikit lebih tinggi di awal hari Jumat saat para investor menilai keputusan bank sentral terbaru, rilis data makroekonomi, sambil terus mencermati pergerakan pada kontrak berjangka indeks saham AS.