
Indeks Harga Konsumen AS untuk bulan Oktober akan dirilis pada hari Selasa, 10 November, pada saat pasar keuangan menerima sinyal yang cukup berbeda dari inflasi, ketenagakerjaan, dan kondisi kredit.
Laporan inflasi bulan September menunjukkan harga konsumen umum naik 0,6% secara bulan-ke-bulan, sementara inflasi inti meningkat 0,3%. Itu merupakan percepatan yang signifikan pada angka umum, yang sebagian besar didorong oleh harga energi.
Untuk bulan Oktober, pasar memprakirakan inflasi umum melambat ke 0,3%, dengan inflasi inti mereda ke 0,2%.
Prakiraan kami sedikit di bawah konsensus untuk angka umum. Kami memprakirakan IHK umum akan naik 0,2% secara bulan-ke-bulan, sementara IHK inti juga seharusnya naik sekitar 0,2%.
Perbedaan ini penting karena indikator ekonomi terbaru menunjukkan bahwa tekanan inflasi belum hilang. Tekanan itu mungkin hanya bergerak melalui bagian-bagian ekonomi yang berbeda dengan kecepatan yang berbeda.
Apa yang Disampaikan The Fed Cleveland Kepada Kita
Model nowcasting inflasi Federal Reserve Bank of Cleveland memberikan titik awal yang berguna.
Estimasi terbarunya menempatkan IHK umum Oktober di 0,24% secara bulan-ke-bulan dan IHK inti di 0,21%.
Kedua angka tersebut akan dibulatkan menjadi sekitar 0,2% jika estimasi dasarnya terealisasi. Namun, inflasi umum sangat dekat dengan ambang batas yang memisahkan hasil 0,2% dari 0,3%, sehingga ruang untuk kesalahan prakiraan sangat kecil.
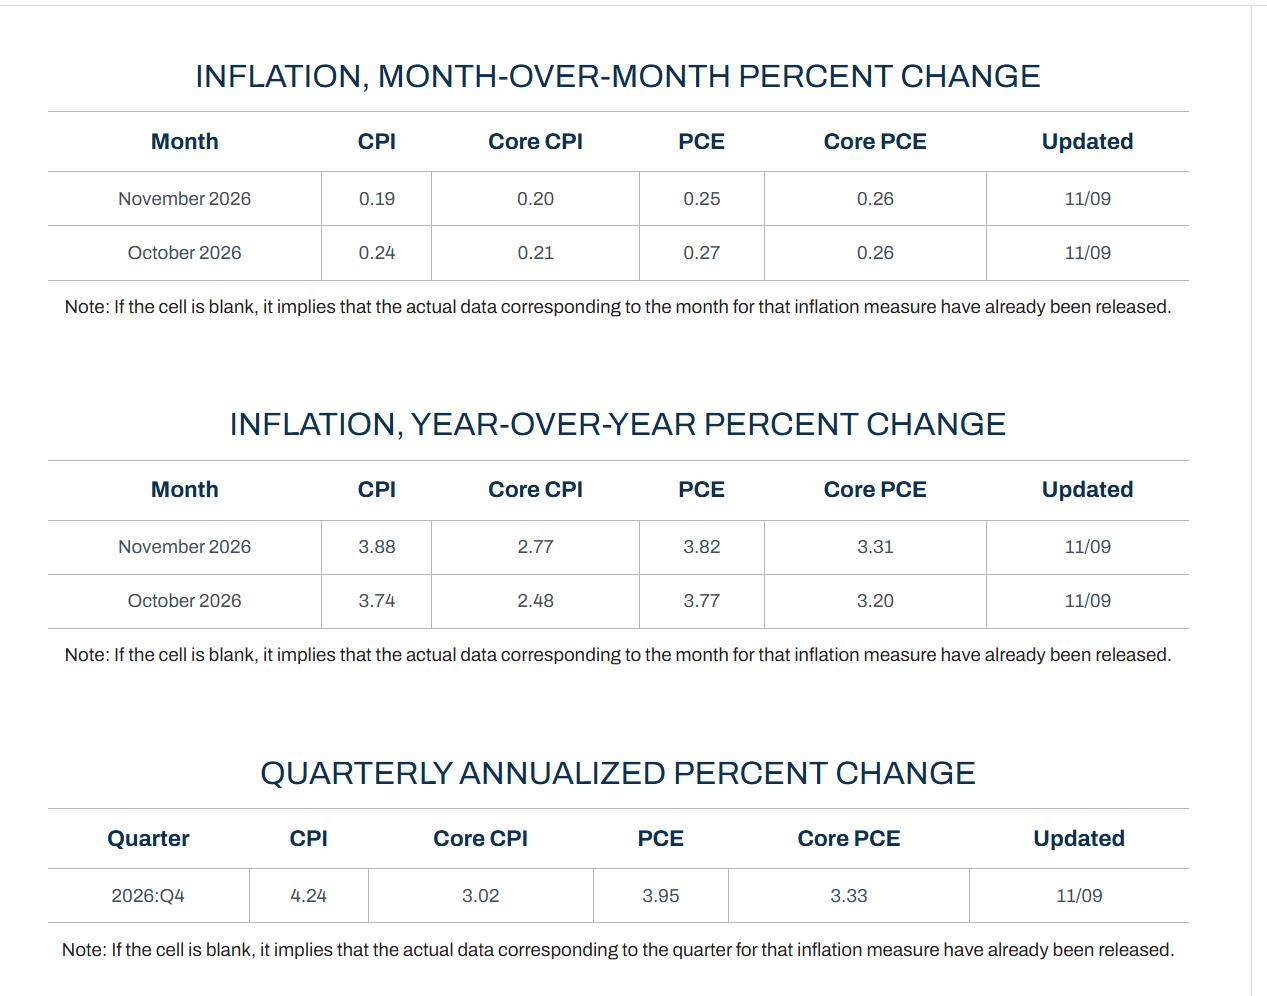
Model Cleveland karena itu mendukung pembacaan inflasi yang relatif moderat, tetapi tidak menghilangkan kemungkinan kejutan ke sisi atas.
Melihat rilis sebelumnya, IHK (CPI) umum naik 0,4% pada bulan Agustus dan 0,6% pada bulan September. Inflasi inti, sementara itu, naik 0,3% pada kedua bulan tersebut.
Ini menunjukkan bahwa percepatan terbaru tidak sepenuhnya terbatas pada energi, meskipun energi jelas memainkan peran besar pada bulan September.
Pertanyaannya adalah apakah perkembangan harga yang mendasari pada bulan Oktober cukup kuat untuk mempertahankan momentum tersebut.
Harga Produsen Tetap Menjadi Perhatian
Indeks Harga Produsen bulan September jauh lebih kuat dari yang diprakirakan.
Harga produsen umum naik 1,3% secara bulan-ke-bulan dan 6,3% secara tahun-ke-tahun. Harga energi untuk permintaan akhir naik 10,8%, sementara biaya transportasi dan pergudangan meningkat 3,4%.
Angka-angka ini menunjukkan bahwa perusahaan-perusahaan mengalami tekanan biaya yang substansial jauh sebelum rilis IHK terbaru.
Masalahnya adalah harga produsen yang lebih tinggi tidak secara otomatis diterjemahkan menjadi harga konsumen yang lebih tinggi pada bulan berikutnya.
Beberapa bisnis meneruskan biaya tambahan langsung kepada konsumen. Yang lain menyerapnya melalui margin yang lebih rendah, sementara industri tertentu menyesuaikan harga hanya setelah beberapa bulan.
Perbedaan ini sangat relevan ketika menganalisis inflasi terkait energi.
Harga diesel yang lebih tinggi, misalnya, dapat meningkatkan biaya transportasi bagi produsen, produsen pertanian, dan pengecer. Biaya-biaya tersebut pada akhirnya dapat muncul dalam harga barang konsumsi, bahkan setelah kenaikan awal harga minyak mentah berbalik arah.
Karena itu, PPI bulan September tetap menjadi sinyal peringatan inflasi, tetapi tidak memberikan bukti yang cukup dengan sendirinya untuk membenarkan prakiraan IHK Oktober di atas estimasi The Fed Cleveland.
Data ISM Oktober Menunjukkan Gambaran yang Lebih Rumit
Survei ISM bulan Oktober memberikan informasi tambahan karena mencerminkan kondisi ekonomi selama bulan pelaporan IHK yang sebenarnya.
Manufacturing Prices Paid turun dari 77,9 pada bulan September menjadi 75,2 pada bulan Oktober.
Services Prices Paid juga menurun, bergerak dari 74,0 menjadi 73,0.
Kedua indikator tersebut tetap sangat tinggi, menunjukkan bahwa kenaikan harga terus memengaruhi porsi yang substansial dari bisnis yang disurvei.
Namun, penurunan pada kedua indeks tersebut menunjukkan bahwa luasnya kenaikan harga yang dilaporkan sedikit mereda.
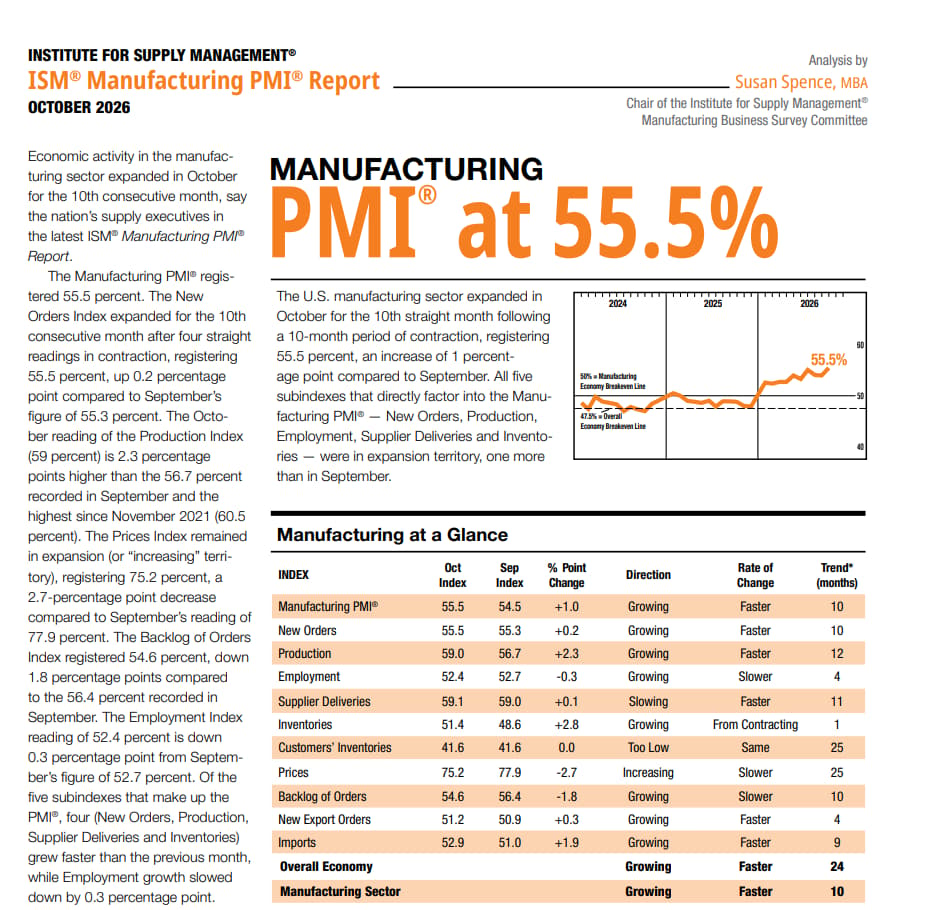
Ini belum tentu sama dengan harga yang turun. Indeks harga ISM mengukur seberapa luas kenaikan harga terjadi, bukan besarnya secara tepat.
Ada juga tanda-tanda melemahnya permintaan di sektor jasa.
Indeks Pesanan Baru Jasa turun dari 59,8 menjadi 55,9, sementara Aktivitas Bisnis turun dari 56,5 menjadi 53,8.
Kombinasi ini menarik karena bisnis terus melaporkan biaya input yang lebih tinggi sementara pertumbuhan permintaan tampak kurang dinamis.
Seiring waktu, permintaan yang lebih lemah dapat membuat perusahaan lebih sulit meneruskan biaya tambahan kepada pelanggan.
Namun, untuk IHK Oktober, perkembangan ini hanya memberikan sinyal disinflasi yang moderat. Ini bukan bukti bahwa inflasi yang mendasari telah kembali ke level yang nyaman.
Energi Mungkin Menjadi Alasan Utama Inflasi Umum Melambat
Energi tetap menjadi salah satu komponen terpenting dalam prakiraan kami.
Dalam analisis sebelumnya, kami membahas bagaimana kenaikan harga minyak mentah, diesel, LNG, dan bahan bakar penerbangan dapat menciptakan tekanan inflasi yang meluas melampaui sektor energi.
Kekhawatiran itu tetap relevan.
Namun, data harga bulan Oktober menunjukkan bahwa kita harus membedakan antara biaya energi yang tinggi dan percepatan harga yang berlanjut.
Harga bensin reguler AS menurun selama bulan Oktober. Menurut pengamatan mingguan Energy Information Administration, rata-rata nasional turun dari sekitar US$4,35 per galon pada minggu pertama Oktober menjadi US$4,27 pada minggu terakhir.
Perhitungan kami juga menunjukkan bahwa rata-rata pengamatan mingguan bulan Oktober sedikit di bawah rata-rata bulan September.
Ini penting karena harga bensin merupakan kontributor utama terhadap pembacaan IHK umum September yang kuat.
Moderasi harga bensin selama bulan Oktober karena itu dapat mengurangi kontribusi energi terhadap inflasi umum.
Meski begitu, hubungannya tidak persis. IHK resmi menggunakan perubahan harga yang disesuaikan secara musiman, sementara angka bensin mingguan tidak disesuaikan secara musiman.
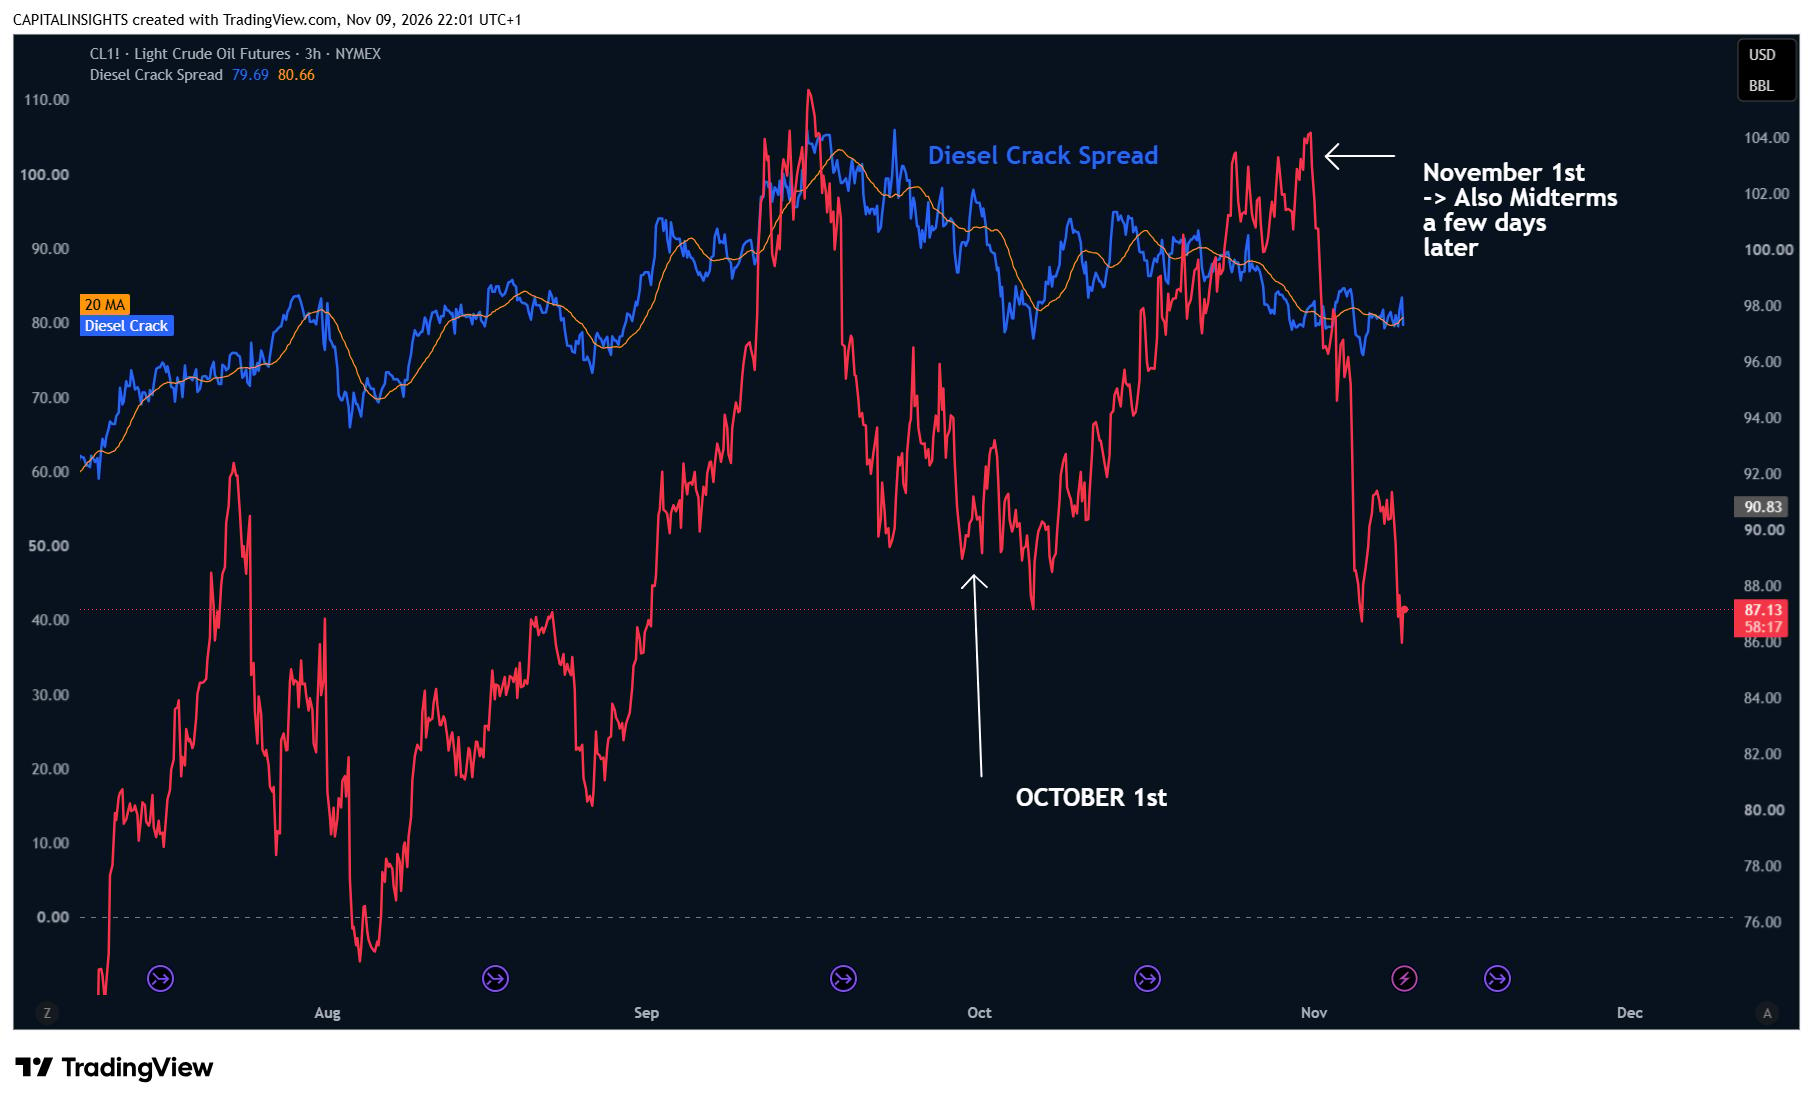
Ada juga perbedaan penting antara minyak mentah dan produk minyak bumi olahan.
Pengamatan pasar terbaru kami menunjukkan volatilitas yang signifikan pada minyak mentah WTI dan tekanan berkelanjutan di pasar penyulingan diesel.
Bahkan ketika harga minyak mentah turun, biaya penyulingan dan kendala transportasi dapat mencegah harga bahan bakar menyesuaikan diri secara langsung.
Untuk saat ini, data energi mendukung ekspektasi kami atas inflasi umum yang lebih lambat, sambil tetap membuka kemungkinan bahwa kenaikan biaya sebelumnya terus merembes ke harga konsumen lainnya.
Perumahan Tetap Menjadi Risiko bagi Inflasi Inti
Indeks Sewa Terpantau Zillow terbaru juga patut diperhatikan.
Berdasarkan data nasional yang disesuaikan secara musiman hingga September, sewa yang diminta meningkat sekitar 0,35% secara bulanan dan 2,88% secara tahunan.
Laju bulanan pertumbuhan sewa meningkat cukup signifikan sepanjang sebagian besar 2026.
Penelaahan yang lebih luas terhadap pasar sewa metropolitan juga menunjukkan bahwa kenaikan tersebut tidak terbatas pada sekelompok kecil kota-kota besar.
Hal ini menciptakan potensi risiko bagi inflasi tempat tinggal di masa depan.
Namun, Zillow mengukur sewa yang diminta untuk properti yang baru masuk ke pasar sewa. Komponen shelter dalam IHK (CPI) resmi juga mencakup sewa yang dibayar berdasarkan kontrak yang sudah ada dan sewa ekuivalen pemilik rumah.
Ukuran-ukuran ini merespons perubahan sewa pasar dengan jeda waktu.
Akibatnya, pertumbuhan sewa Zillow yang lebih kuat pada September tidak serta-merta berarti inflasi shelter resmi pada Oktober akan segera meningkat.
Untuk prakiraan kami, data tersebut menunjukkan bahwa inflasi terkait perumahan belum melemah secara permanen.
Pada saat yang sama, data itu tidak membenarkan penyesuaian naik yang signifikan terhadap estimasi IHK inti Oktober.
Ekspektasi Inflasi dan Federal Reserve
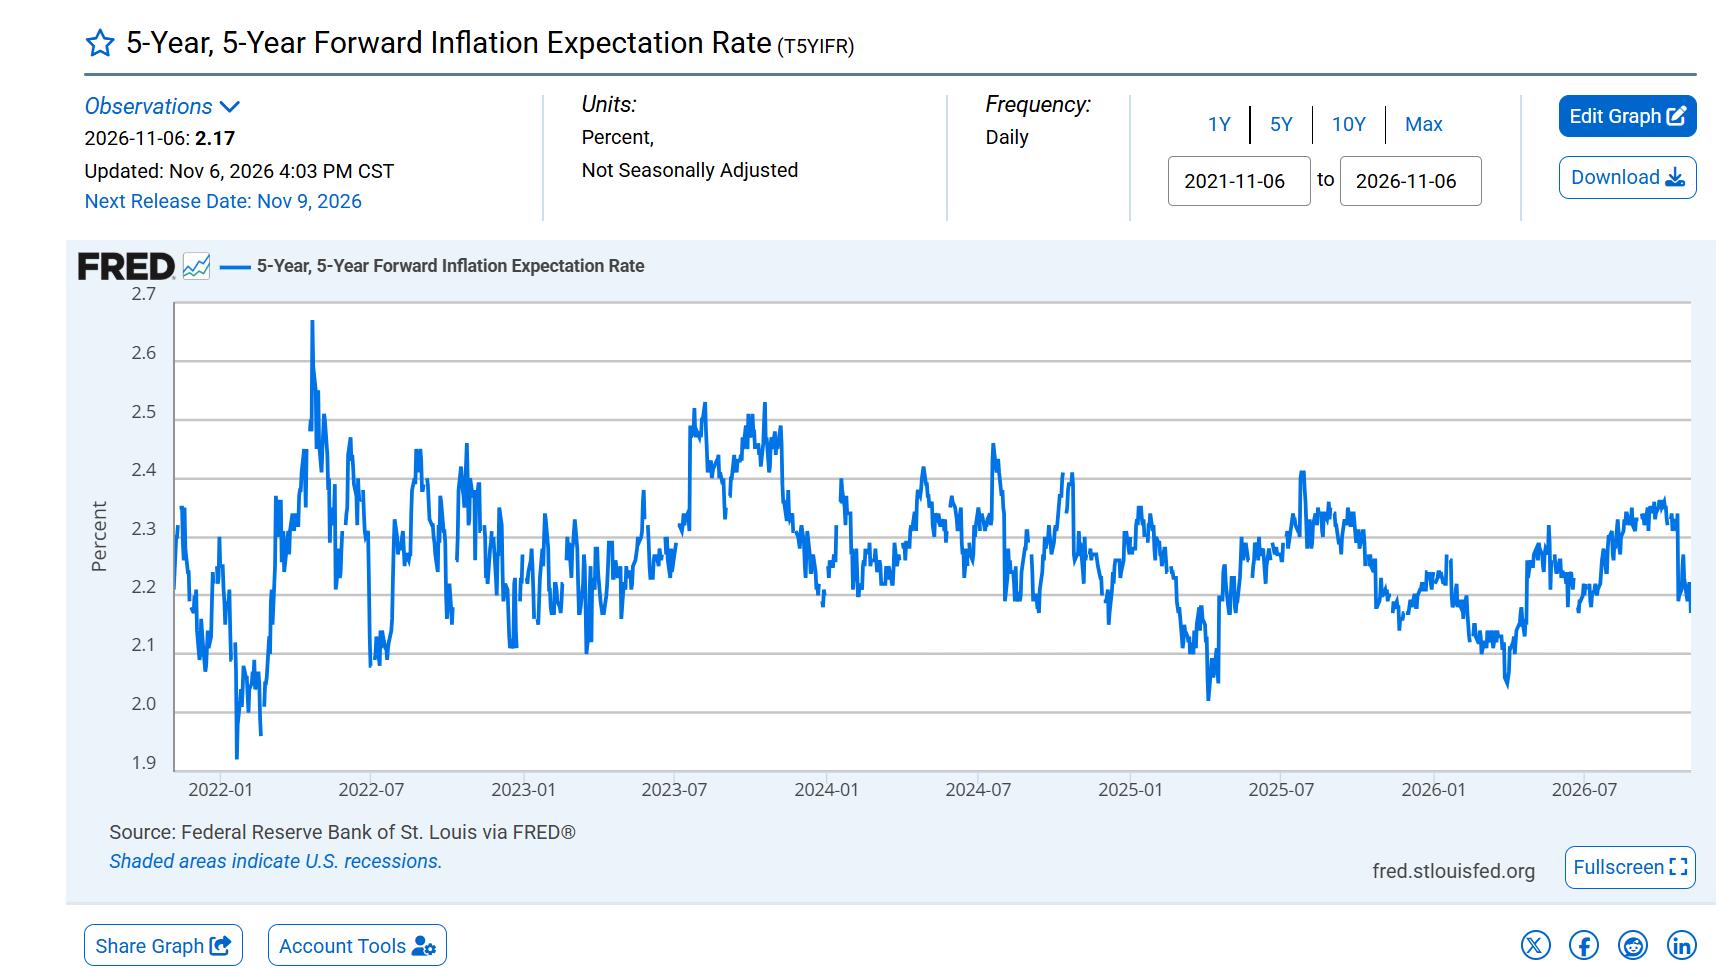
Ekspektasi inflasi jangka lebih panjang memberikan perspektif lain.
Tingkat ekspektasi inflasi forward lima tahun, lima tahun berada di 2,17% pada 6 November.
Angka itu berada di bawah rata-rata selama Oktober dan menunjukkan bahwa kenaikan terbaru dalam harga produsen belum menghasilkan peningkatan yang sebanding dalam kompensasi inflasi berbasis pasar jangka panjang.
Namun, indikator tersebut juga mencerminkan risiko inflasi dan premi likuiditas, dan tidak boleh ditafsirkan sebagai prakiraan langsung atas harga konsumen bulan depan.
Federal Reserve menghadapi tantangan tambahan.
Pada rapat Oktober, The Fed mempertahankan kisaran targetnya di 3,75%–4,00%, sementara dua pembuat kebijakan lebih memilih kenaikan 25 basis poin lagi.
Laporan ketenagakerjaan terbaru juga memperumit prospek inflasi.
Perekonomian AS menambah 165.000 lapangan pekerjaan pada Oktober, sementara tingkat pengangguran tetap di 4,1%. Rata-rata upah per jam meningkat 0,4% secara bulanan.
Angka-angka ini menunjukkan bahwa pasar tenaga kerja tetap tangguh meskipun ada tekanan terbaru di pasar keuangan.
Jika inflasi tetap tinggi sementara ketenagakerjaan terus bertahan, The Fed mungkin melihat sedikit alasan untuk meninggalkan sikap kebijakan restriktifnya.
Laporan IHK yang lebih lemah dapat mengurangi urgensi pengetatan tambahan, tetapi satu pembacaan inflasi yang moderat belum tentu cukup untuk mengubah prospek kebijakan moneter yang lebih luas.
Mengapa Reaksi Nasdaq Kali Ini Mungkin Berbeda
Laporan IHK Oktober hadir pada periode yang sulit bagi saham-saham teknologi.
Nasdaq 100 telah mengalami koreksi yang substansial, sementara spread kredit korporasi melebar dan para investor menjadi lebih berhati-hati terhadap kebutuhan pembiayaan industri kecerdasan buatan.
Dalam analisis sebelumnya, kami membahas mengapa penurunan imbal hasil Treasury tidak selalu harus ditafsirkan sebagai sinyal positif bagi ekuitas.
Imbal hasil obligasi pemerintah yang lebih rendah dapat meningkatkan valuasi aset berjangka panjang seperti saham-saham teknologi.
Namun, alasan imbal hasil turun sama pentingnya.
Jika imbal hasil Treasury turun karena ekspektasi inflasi mereda tanpa pelemahan signifikan dalam pertumbuhan ekonomi, hal itu umumnya akan mendukung Nasdaq.
Namun jika imbal hasil turun karena para investor mencari aset aman sementara spread kredit korporasi terus melebar, perbaikan biaya pinjaman pemerintah mungkin hanya memberikan sedikit kelegaan bagi perusahaan yang menghadapi premi risiko pembiayaan yang lebih tinggi.
Pembedaan ini sangat relevan bagi bisnis dengan kebutuhan belanja modal yang besar.
Rilis IHK yang lebih lemah dapat pada awalnya mendukung saham-saham teknologi melalui ekspektasi suku bunga yang lebih rendah.
Apakah hal itu berkembang menjadi pemulihan yang berkelanjutan sebagian akan bergantung pada reaksi di pasar kredit, dolar, dan kurva Treasury yang lebih luas.
Prakiraan IHK Oktober Kami
Ekspektasi dasar kami adalah IHK utama naik 0,2% secara bulanan, sedikit di bawah konsensus pasar sebesar 0,3%.
Kami memprakirakan IHK inti naik 0,2%, sejalan dengan konsensus.
Argumen utama di balik prakiraan utama adalah meredanya harga bensin setelah kenaikan inflasi yang didorong energi pada September.
Untuk inflasi inti, situasinya lebih seimbang.
Harga produsen yang tinggi, biaya input sektor jasa yang persisten, dan tren pasar sewa yang lebih kuat menunjukkan tekanan inflasi yang berlanjut.
Namun, pembacaan harga ISM yang lebih lemah, perlambatan pertumbuhan pesanan sektor jasa, dan transmisi biaya perumahan yang tertunda menunjukkan bahwa percepatan signifikan pada IHK inti Oktober bukanlah skenario dasar yang paling meyakinkan.
Pembacaan IHK inti sebesar 0,3% akan menantang penilaian ini dan kemungkinan memperkuat ekspektasi pengetatan lebih lanjut oleh Federal Reserve.
Sebaliknya, pembacaan utama sebesar 0,2% yang disertai inflasi inti 0,2% akan menjadi kejutan negatif yang moderat dibandingkan dengan prakiraan pasar yang lebih luas.
Hal itu pada awalnya dapat mendukung harga Treasury dan ekuitas yang sensitif terhadap suku bunga, meskipun reaksinya akan bergantung pada apakah kondisi kredit stabil.
Salah satu fitur yang tidak biasa dari laporan besok adalah bahwa Biro Statistik Tenaga Kerja tidak akan menerbitkan perubahan standar 12 bulan untuk sebagian besar kategori IHK karena data referensi Oktober 2025 yang diperlukan tidak tersedia setelah penutupan pemerintah tahun lalu.
Oleh karena itu, angka bulanan dan rincian kategori yang mendasarinya akan memiliki arti khusus.
Kesimpulan
Prakiraan kami mengarah pada meredanya inflasi Oktober, tetapi belum tentu mengakhiri tekanan inflasi yang telah berkembang dalam beberapa bulan terakhir.
Komponen energi mungkin memberikan kelegaan jangka pendek, sementara biaya produksi yang lebih tinggi dan tekanan harga sektor jasa yang persisten tetap menjadi risiko yang relevan untuk bulan-bulan mendatang.
Bagi Federal Reserve, tantangannya adalah inflasi menunjukkan tanda-tanda mereda tanpa bukti yang jelas mengenai pelemahan signifikan di pasar tenaga kerja.
Bagi pasar keuangan, tantangannya sedikit berbeda.
Pembacaan IHK yang lebih rendah akan disambut baik, terutama setelah koreksi terbaru pada saham-saham teknologi.
Namun inflasi hanyalah satu bagian dari lingkungan pasar saat ini.
Imbal hasil Treasury, spread kredit korporasi, dan keberlanjutan investasi terkait AI akan terus memengaruhi bagaimana para investor menafsirkan data tersebut.
Laporan inflasi yang lebih lemah dapat menciptakan kondisi untuk pemulihan. Apakah pemulihan itu akan bertahan akan bergantung pada apakah kondisi keuangan mulai membaik bersamanya.
Analisa Terkini
Pilihan Editor
Emas Melemah Jelang IHK AS untuk Petunjuk Suku Bunga The Fed di Tengah Ketidakpastian Iran
Emas (XAU/USD) menghadapi pasokan baru selama sesi Asia pada hari Selasa, membalikkan sebagian dari kenaikan kuat hari sebelumnya menuju zona resistance US$4.150 di tengah kenaikan kecil Dolar AS (USD).
USD/IDR: Rupiah Menguat di 18.050 meski Penjualan Ritel RI Melambat
Rupiah Indonesia (IDR) melanjutkan penguatan terhadap Dolar Amerika Serikat (AS) pada perdagangan Selasa (10/11), dengan pasangan mata uang USD/IDR terpantau di sekitar 18.050, dibandingkan penutupan Senin di 18.070. Mata uang Indonesia bergerak mendekati level psikologis Rp18.000 di tengah perhatian pasar terhadap perkembangan data ekonomi domestik dan rilis inflasi AS yang dijadwalkan malam ini.
Pratinjau IHK AS: Moderasi di Cakrawala, tetapi Tekanan yang Mendasari Masih Bertahan
Indeks Harga Konsumen AS untuk bulan Oktober akan dirilis pada hari Selasa, 10 November, pada saat pasar keuangan menerima sinyal yang cukup berbeda dari inflasi, ketenagakerjaan, dan kondisi kredit. Laporan inflasi bulan September menunjukkan harga konsumen umum naik 0,6% secara bulan-ke-bulan, sementara inflasi inti meningkat 0,3%.
Bitcoin mencapai penutupan mingguan terendah sejak Agustus karena pemegang jangka pendek masuk ke zona rugi
Bitcoin turun di bawah $75.000 pada hari Selasa, setelah mencatat penutupan mingguan terendah sejak Agustus karena tekanan jual mendorong para pembeli baru-baru ini ke dalam kerugian.
Valas Hari Ini: Inflasi AS Menjadi Pusat Perhatian
Dolar AS (USD) telah menghapus sebagian kenaikan kuat Jumat, berada di bawah tekanan baru menyusul spekulasi yang kembali muncul mengenai kemungkinan kesepakatan AS-Iran, yang pada gilirannya sangat membebani harga minyak mentah.