
Tiongkok: Pelemahan Domestik Berlanjut, Sementara Produksi Industri Tetap Unggul
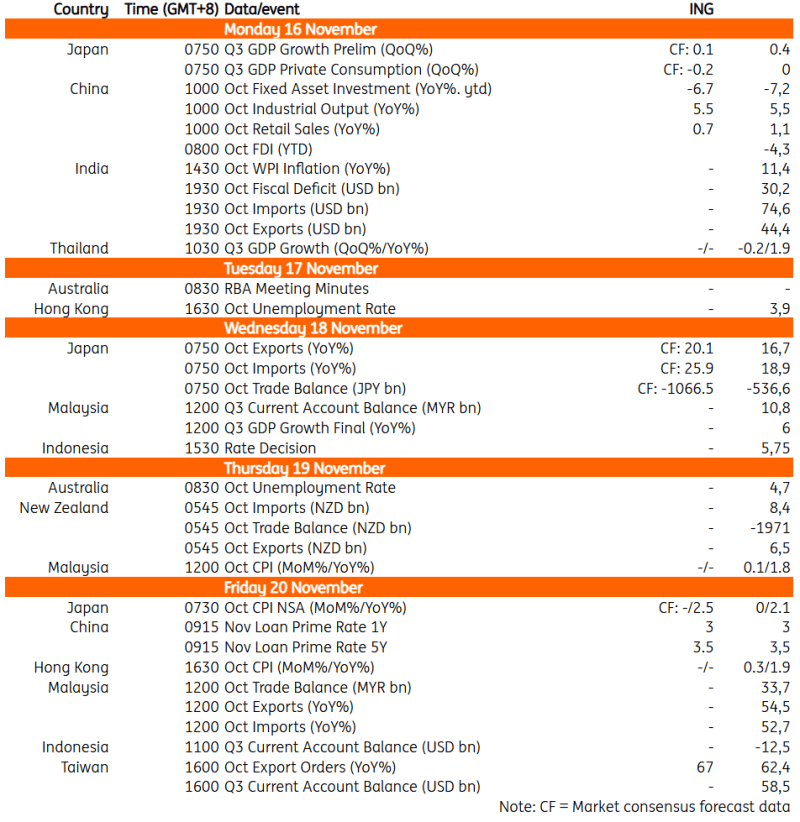
Tiongkok akan merilis data aktivitas ekonomi domestik utama untuk Oktober pada hari Senin. Setelah mencatatkan hasil yang mengejutkan cukup kuat pada September, kami memprakirakan pertumbuhan penjualan ritel akan melambat menjadi 0,7% secara tahunan karena konsumsi masih lesu di tengah lemahnya belanja diskresioner. Setelah stabil pada bulan lalu, pertumbuhan investasi aset tetap kemungkinan akan menghadapi tekanan yang lebih kecil pada Oktober berkat peningkatan investasi publik. Kami memprakirakan pertumbuhan investasi aset tetap (FAI) secara keseluruhan mencapai -6,7% secara tahunan sepanjang tahun berjalan.
Produksi industri diprakirakan tetap mencatatkan kinerja yang lebih baik dibandingkan indikator lainnya, dan kami memprakirakan pertumbuhannya tidak berubah di 5,5% secara tahunan. Kami juga akan mencermati data harga properti di 70 kota, yang belakangan menunjukkan stabilisasi harga di kota-kota tingkat satu dan beberapa kota tingkat dua. Pada akhir pekan depan, Tiongkok juga akan mengumumkan suku bunga acuan pinjaman (Loan Prime Rate/LPR), dengan LPR tenor 1 tahun dan 5 tahun diprakirakan tetap masing-masing sebesar 3,0% dan 3,5%.
Taiwan: Pesanan Ekspor Terus Bertumbuh
Taiwan akan merilis data pesanan ekspor pada Jumat depan. Kami memprakirakan pertumbuhan kuat selama beberapa bulan terakhir akan berlanjut, dengan kenaikan sebesar 67,0% secara tahunan pada Oktober. Indikator ini perlu dicermati untuk melihat tanda-tanda kemungkinan perlambatan siklus belanja modal terkait kecerdasan buatan (AI), tetapi sejauh ini kami belum melihat sinyal tersebut. Sejumlah perusahaan Taiwan mengindikasikan bahwa pesanan mereka masih penuh untuk periode 18 bulan ke depan secara bergulir, menunjukkan bahwa momentum pertumbuhan kemungkinan akan tetap kuat untuk saat ini.
Jepang: Fokus pada PDB Kuartal III dan Data Aktivitas Ekonomi
Jepang akan merilis data PDB Kuartal III dan perdagangan pekan depan. Pasar memprakirakan pertumbuhan ekonomi akan melambat tajam menjadi 0,1% secara kuartalan dari sebelumnya 0,4%, dengan konsumsi swasta turun 0,2% karena berakhirnya subsidi energi mendorong kenaikan tajam tagihan listrik dan utilitas. Pasar memprakirakan pertumbuhan impor akan meningkat menjadi 25,9% secara tahunan, didorong oleh kebutuhan energi dan barang modal, sementara pertumbuhan ekspor naik menjadi 20,1%, memperpanjang kenaikan tahunan menjadi 13 bulan berturut-turut. Secara keseluruhan, perkembangan tersebut diprakirakan menghasilkan defisit neraca perdagangan sebesar JPY1.067 miliar.
Jepang juga akan merilis data inflasi pada Jumat depan. Pasar memprakirakan inflasi umum akan meningkat menjadi 2,5% secara tahunan dari 2,1% pada September, dengan IHK (CPI) inti naik menjadi 2,3%. Data inflasi yang tetap kuat akan mendukung ekspektasi normalisasi kebijakan moneter lebih lanjut oleh Bank of Japan (BoJ).
Peristiwa utama di Asia pekan depan
Analisa Terkini
Pilihan Editor
Emas Kesulitan di Bawah US$3.900 Jelang Data IHP AS
Emas (XAU/USD) memangkas kenaikannya pada hari Jumat setelah sempat naik di atas US$3.900. Logam ini turun ke US$3.852 pada hari Kamis, level terendahnya sejak Oktober 2025.

USD/IDR: Rupiah Pulih ke Rp18.190 dari Rekor Terlemah, tetapi Turun 0,61% dalam Sepekan, Pasar Tunggu PPI AS
Rupiah Indonesia (IDR) menguat 35 poin atau 0,19% terhadap Dolar Amerika Serikat (AS) ke Rp18.190 pada penutupan perdagangan Jumat (13/11), setelah sehari sebelumnya menyentuh rekor terlemah sepanjang masa di Rp18.245 dan ditutup pada Rp18.225. Meski pulih secara harian, Rupiah masih mencatatkan pelemahan 110 poin atau 0,61% sepanjang pekan dari posisi Rp18.080 pada Jumat sebelumnya.
Data PPI AS menjadi Fokus
Dalam komoditas, minyak diprakirakan mencatat penurunan untuk minggu kedua berturut-turut karena kontrak berjangka minyak mentah Brent diperdagangkan di atas level US$95/barel pada Jumat pagi.
Bitcoin Baru Saja Membukukan Lima Pekan Berturut-turut dengan Penurunan, dan Badai Mungkin Belum Berakhir
Bitcoin kesulitan menemukan support, tergelincir di bawah $70.000 karena berbagai hambatan mengancam mendorong Raja Kripto lebih rendah. Reli “Uptober” yang sangat dinantikan gagal terwujud, dengan tekanan jual yang terus-menerus dan likuidasi yang meluas justru memperkuat narasi “Rektober”.
Valas Hari Ini: Pasar Berpegang pada Sikap Berhati-hati Menjelang Data Inflasi Produsen AS
Indeks Dolar AS (DXY), yang mengukur kinerja Dolar AS (USD) terhadap sekeranjang enam mata uang utama, masih berada dalam fase konsolidasi di atas 103,00 setelah mencapai level tertinggi sejak April 2025 pada akhir reli tiga hari berturut-turut.