
Runtuhnya harga minyak membuat keputusan Reserve Bank of New Zealand pada 8 Juli menjadi lebih seimbang. Meski begitu, kami memprakirakan para pengambil kebijakan akan menghindari penyesuaian hawkish yang mengecewakan dan memberikan kenaikan suku bunga 25bp ala ECB sebagai ‘asuransi’ untuk menambatkan ekspektasi inflasi. Namun demikian, risiko bahwa ini menjadi langkah satu kali semakin meningkat, yang dapat membatasi kenaikan NZD.
Proyeksi Suku Bunga Bulan Mei Kini Sebagian Besar Sudah Tidak Relevan
Reserve Bank of New Zealand kembali menghadapi keputusan kebijakan penting dengan informasi yang terbatas. Data utama hanya dirilis secara kuartalan, dan sejak pertemuan 27 Mei, baru angka PDB kuartal pertama yang dipublikasikan, sementara data IHK (CPI) kuartal II dan pasar tenaga kerja baru akan dirilis pada 20 Juli dan 4 Agustus. Sekadar catatan, pertumbuhan cukup solid pada kuartal I, sebesar 0,8% quarter-on-quarter, mendekati estimasi RBNZ sebesar 1,0%.
Pada Mei lalu, RBNZ mempertahankan suku bunga di 2,25% dalam keputusan yang terbelah 3-3, dengan Gubernur Anna Breman memberikan suara penentu. Kekhawatiran kubu hawkish mencerminkan kekhawatiran serupa di pasar negara maju lainnya: risiko ekspektasi inflasi menjadi tidak lagi terjangkar dan munculnya efek putaran kedua. Breman memilih untuk bersabar, tetapi proyeksi suku bunga resmi mengisyaratkan pengetatan sebesar 50-75bp hingga akhir 2026.
Namun, asumsi harga minyak yang menopang proyeksi tersebut kini sangat berbeda. RBNZ sebelumnya mengasumsikan harga minyak mentah Dubai di sekitar $95-105/barel untuk sisa tahun 2026, dibandingkan level saat ini yang mendekati $65. Dengan demikian, proyeksi CPI utama di atas 4,0% hingga kuartal IV 2026 kini tampak tidak realistis. Kami memprakirakan angka kuartal II sebesar 3,9%, kemudian kembali ke 3,0% pada akhir tahun dan bergerak kembali ke kisaran 2,0-2,5% pada pertengahan tahun depan karena efek basis.
Namun, Tetap Berisiko Mengecewakan Pasar
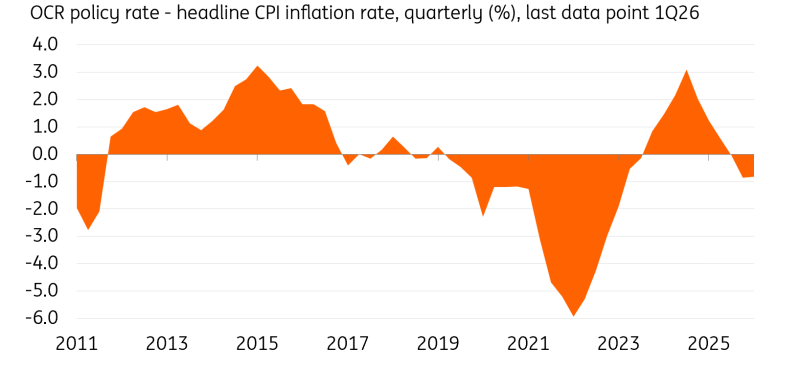
Berdasarkan faktor itu saja, keputusan untuk mempertahankan suku bunga dapat dibenarkan. Namun, perdebatan kali ini bukan semata soal IHK utama, melainkan lebih pada ekspektasi inflasi. Yang krusial, kebijakan moneter memasuki periode perang Iran dan guncangan energi dari posisi yang relatif akomodatif, dengan suku bunga riil sebesar -83bp pada kuartal I 2026. Hal ini meningkatkan risiko bahwa efek putaran kedua sudah mulai berjalan, terutama ketika pengangguran mulai stabil dan pertumbuhan upah masih berada di atas 3,5%.
Jadi, meskipun guncangan inflasi akan jauh lebih singkat daripada yang diproyeksikan, cukup berisiko untuk mengasumsikan bahwa hal tersebut tidak cukup untuk memicu efek putaran kedua. Pasar kini memperhitungkan pengetatan sebesar 18bp untuk pertemuan Juli dan 55bp hingga akhir tahun. Keputusan untuk menahan suku bunga pekan ini dapat memicu penyesuaian dovish yang tajam, bahkan jika disertai panduan hawkish, karena pasar mungkin menafsirkan penundaan tersebut sebagai berkurangnya kemungkinan kenaikan suku bunga sama sekali, mengingat prospek inflasi yang membaik.
Kebijakan RBNZ Akomodatif sebelum Perang Iran
Kenaikan Suku Bunga sebagai Langkah “Asuransi”, dengan Peluang yang Masih Nyaris 50-50
Karena itu, kami memperkirakan kenaikan 25bp ke 2,50%, serupa dengan langkah “asuransi” ECB pada Juni. Kami masih secara tipis melihat satu kenaikan lagi pada 2026, tetapi risiko bahwa kenaikan ini hanya akan menjadi langkah sekali saja telah meningkat secara signifikan.
Kami telah mempertahankan proyeksi kenaikan pada Juli sejak Mei, meskipun penurunan harga minyak membuat peluangnya menjadi lebih ketat. Skenario dasar kami adalah keputusan terbelah 4-2, di mana Breman atau Karen Silk beralih mendukung kenaikan, sementara Chief Economist Paul Conway yang lebih dovish memilih untuk mempertahankan suku bunga.
Hal ini kemungkinan akan dipandang sebagai kenaikan yang dovish. Tanpa proyeksi suku bunga terbaru, pernyataan dan hasil pemungutan suara akan menjadi penentu utama. Kami tidak memperkirakan mereka akan memvalidasi penyesuaian pasar atas suku bunga 2,75% pada akhir tahun.
Ruang kenaikan NZD lebih terbatas
Meskipun reaksi awal Dolar Selandia Baru terhadap kenaikan suku bunga seharusnya positif, pasar mungkin segera tergoda untuk memudarkan pergerakan tersebut karena meningkatnya persepsi risiko bahwa ini hanya akan menjadi langkah sekali saja. Pandangan kami terhadap NZD/USD tetap bullish menuju akhir tahun, terutama didorong oleh ekspektasi kami bahwa The Fed tidak akan menaikkan suku bunga — di mana penyesuaian dovish seharusnya membantu mata uang pro-siklis dan membebani Dolar AS.
Namun, keyakinan kami bahwa NZD/USD akan mencapai target kuartal IV di 0,59 sedikit berkurang, dan kami masih melihat Dolar Australia dengan carry yang lebih tinggi memiliki potensi kenaikan yang lebih besar.
Analisa Terkini
Pilihan Editor
Emas Tertekan di Atas US$4.100, Pasar Tunggu IHK AS untuk Petunjuk Suku Bunga The Fed
Emas (XAU/USD) mempertahankan pelemahan dalam perdagangan harian yang moderat sepanjang awal sesi Eropa pada hari Selasa, meskipun tetap bertahan di atas level US$4.100 di tengah sinyal fundamental yang beragam. Meningkatnya ekspektasi kenaikan suku bunga Federal Reserve (The Fed) AS menjadi faktor utama yang mendorong arus dana menjauh dari emas yang tidak berimbal hasil.
Rupiah Mendapatkan Momentum saat Penguatan Regional dan Aksi Jual Safe-Haven Melemahkan USD/IDR
USD/IDR melanjutkan pelemahannya selama dua hari berturut-turut, diperdagangkan di sekitar 18.060 selama sesi perdagangan Eropa pada hari Selasa. Pasangan mata uang ini turun karena Rupiah Indonesia (IDR) mendapat dukungan dari kenaikan yang lebih luas di kawasan dan penurunan harga minyak mentah, yang membantu mengurangi biaya impor negara tersebut.
Pratinjau IHK AS: Moderasi di Cakrawala, tetapi Tekanan yang Mendasari Masih Bertahan
Indeks Harga Konsumen AS untuk bulan Oktober akan dirilis pada hari Selasa, 10 November, pada saat pasar keuangan menerima sinyal yang cukup berbeda dari inflasi, ketenagakerjaan, dan kondisi kredit. Laporan inflasi bulan September menunjukkan harga konsumen umum naik 0,6% secara bulan-ke-bulan, sementara inflasi inti meningkat 0,3%.
Bitcoin mencapai penutupan mingguan terendah sejak Agustus karena pemegang jangka pendek masuk ke zona rugi
Bitcoin turun di bawah $75.000 pada hari Selasa, setelah mencatat penutupan mingguan terendah sejak Agustus karena tekanan jual mendorong para pembeli baru-baru ini ke dalam kerugian.
Valas Hari Ini: Aksi jual Dolar AS Kehilangan Tenaga Menjelang Data Inflasi Penting
Dolar AS (USD) memulai pekan ini di bawah tekanan bearish, dengan Indeks USD turun lebih dari 0,5% pada hari Senin. Pada Selasa pagi, Indeks USD berada dalam fase konsolidasi di bawah 102,00 karena para investor menahan diri untuk tidak mengambil posisi besar menjelang data inflasi Oktober yang penting.