
Bank Sentral Eropa (European Central Bank/ECB) biasanya akan memiliki jawaban yang relatif sederhana untuk inflasi yang berjalan hampir dua kali targetnya: menaikkan suku bunga. Namun, ini bukanlah kondisi normal. Kali ini, pasar obligasi sudah melakukan sebagian pengetatan untuknya, membuat ECB menghadapi dilema yang semakin sulit.
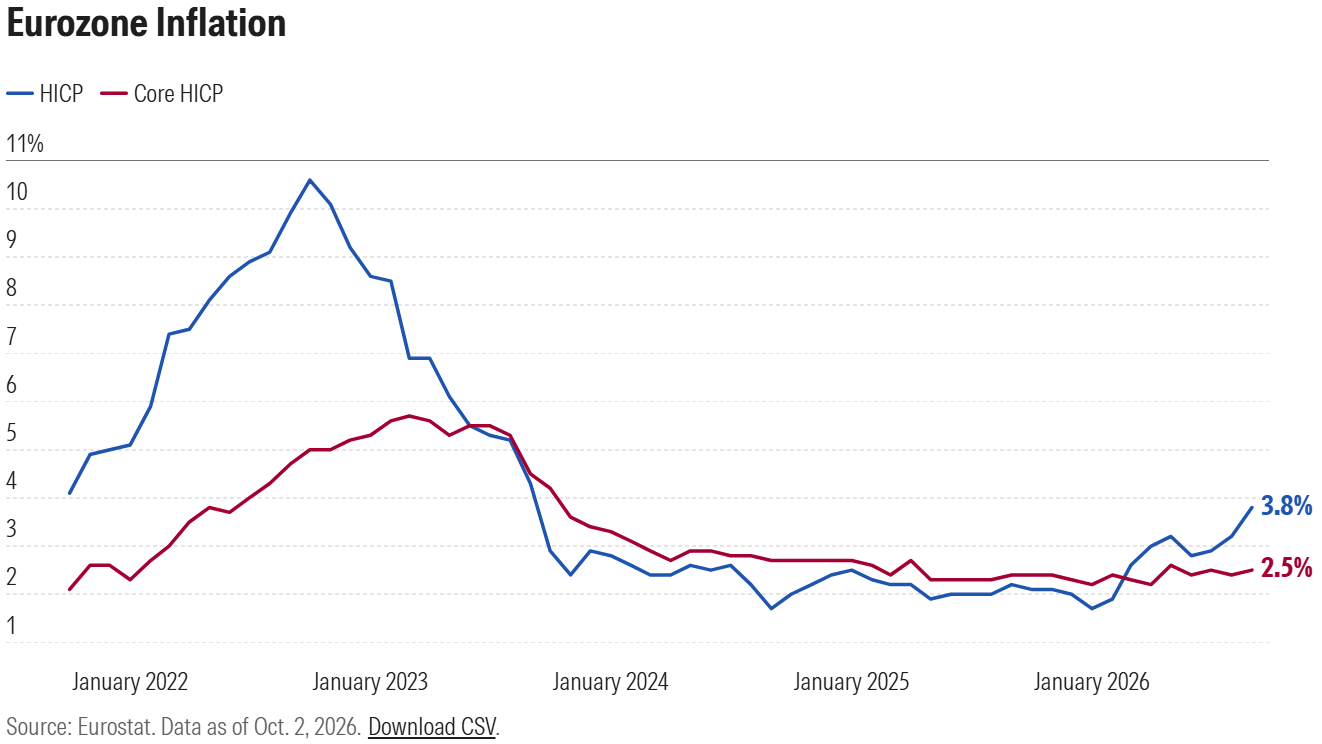
Inflasi Indeks Harga Konsumen Diharmonisasi (HICP) Zona Euro meningkat menjadi 3,8% YoY pada bulan September dari 3,2% pada bulan Agustus, melampaui ekspektasi 3,6% dan mencapai level tertingginya dalam tiga tahun. Inflasi inti juga naik tipis menjadi 2,5% dari 2,4%.
Angka-angka tersebut memperkuat argumen bahwa perjuangan ECB melawan inflasi belum berakhir. Namun, pada waktu yang hampir bersamaan, bentuk pengetatan moneter lainnya sedang berlangsung tanpa bank sentral harus melakukan apa pun. Imbal hasil obligasi pemerintah melonjak.
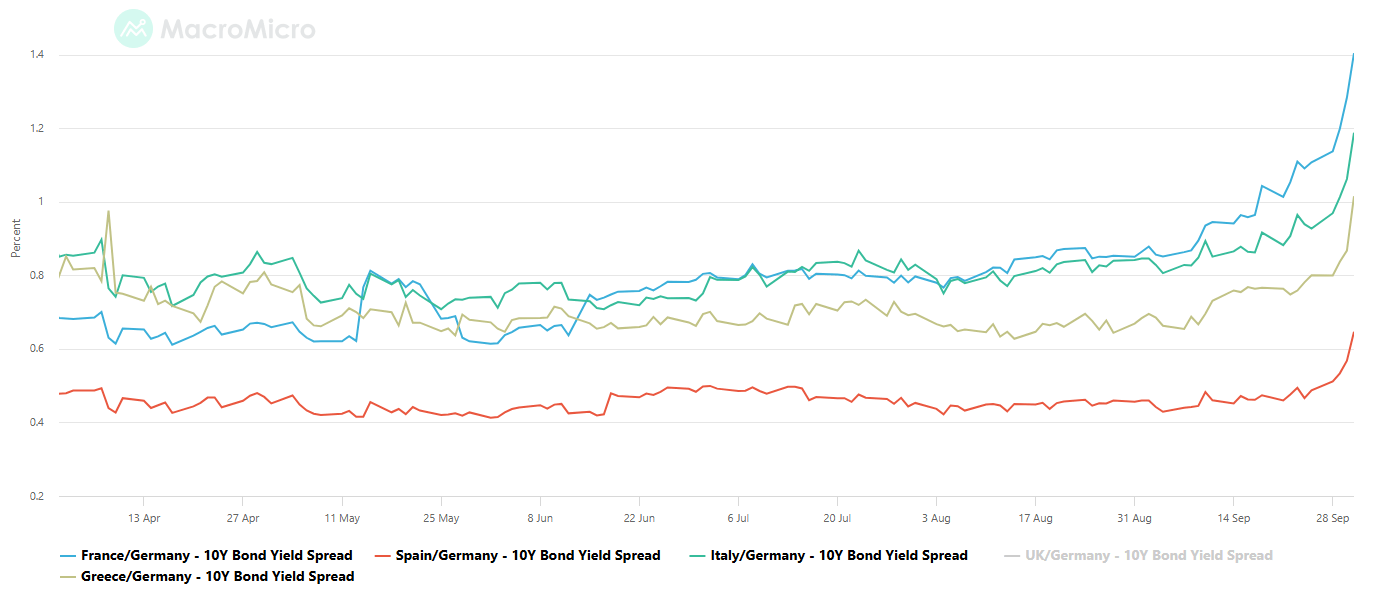
Biaya pinjaman Jerman bertenor 10 tahun baru-baru ini mencapai level tertingginya dalam 17 tahun, sementara imbal hasil obligasi Prancis bertenor 10 tahun mendekati 5%, level tertingginya sejak 2002. Spread antara obligasi pemerintah Prancis dan Jerman sementara itu melebar tajam di tengah kekhawatiran atas prospek fiskal Prancis, dengan pelebaran serupa juga terlihat pada spread sovereign Italia dan Spanyol.
Suku bunga pasar yang lebih tinggi berdampak pada biaya pinjaman bagi pemerintah, perusahaan, dan rumah tangga, yang berpotensi memperlambat investasi dan aktivitas ekonomi. ECB karena itu menghadapi pertanyaan yang tidak biasa: jika pasar obligasi sudah memperketat kondisi keuangan, seberapa jauh lagi bank sentral itu sendiri perlu melangkah?
Pasar Obligasi Mungkin Sedang Melakukan Sebagian Pekerjaan ECB
Jawabannya penting karena ECB sudah menaikkan suku bunga dua kali tahun ini, membawa suku bunga Fasilitas Simpanan ke 2,50%. BBH berpendapat bahwa inflasi yang masih di atas target dan pertumbuhan yang lebih kuat masih memberi ruang bagi ECB untuk memperketat lebih lanjut. Kurva swap, menurut bank tersebut, mengindikasikan hampir 75 basis poin pengetatan tambahan selama dua belas bulan ke depan. TD Securities juga memprakirakan kenaikan 25 basis poin lagi pada bulan Desember, yang akan membawa suku bunga deposito ke 2,75%.
Namun, kenaikan cepat dalam biaya pinjaman jangka panjang mulai menantang narasi hawkish yang sederhana itu.
Analis Deutsche Bank berpendapat bahwa kondisi keuangan yang lebih ketat menciptakan "keraguan yang semakin besar apakah bank-bank sentral seperti ECB dapat menaikkan suku bunga seagresif yang diperkirakan." Standard Chartered sampai pada kesimpulan serupa. Bank tersebut mencatat bahwa inflasi inti hanya naik tipis sejak awal tahun dan berpendapat bahwa imbal hasil yang lebih tinggi menciptakan risiko penurunan bagi pertumbuhan ekonomi maupun inflasi. Akibatnya, bank tersebut melihat peluang kenaikan suku bunga pada bulan Oktober terbatas dan memprakirakan para pengambil kebijakan akan lebih memilih menunggu proyeksi makroekonomi terbaru pada bulan Desember.
Mekanismenya relatif sederhana. Bank sentral menaikkan suku bunga kebijakan sebagian untuk membuat kredit lebih mahal, melemahkan permintaan, dan pada akhirnya menurunkan inflasi. Namun ketika imbal hasil obligasi jangka panjang naik tajam dengan sendirinya, KPR, pembiayaan korporasi, dan pinjaman pemerintah dapat menjadi lebih mahal bahkan tanpa kenaikan suku bunga ECB lagi. Senior Portfolio Manager Aviva Investors Steve Ryder menggambarkan aksi jual obligasi sebagai potensi "pemutus sirkuit bagi ekspektasi suku bunga."
Itu semakin menjadi pertanyaan utama yang dihadapi para pengambil kebijakan. Inflasi mengatakan perlu pengetatan. Pasar obligasi sudah melakukan pengetatan untuk mereka.
Imbal Hasil yang Lebih Tinggi Justru Bisa Membantu Menurunkan Inflasi
Beberapa pembuat kebijakan ECB secara eksplisit mengakui dinamika ini. Gubernur Bank Finlandia dan anggota Dewan Gubernur ECB, Olli Rehn, mengatakan bahwa harga energi yang lebih tinggi membawa Zona Euro lebih dekat ke skenario inflasi yang merugikan menurut ECB. Namun, ia juga menunjuk pada kekuatan sebaliknya yang datang dari pasar keuangan. “Kenaikan suku bunga jangka panjang akan memperlambat pertumbuhan dan mengurangi dampak guncangan energi terhadap harga dan upah lainnya,” kata Rehn.
Anggota Dewan Eksekutif ECB Isabel Schnabel menyampaikan argumen serupa. Ia mengatakan perekonomian bisa merespons lebih kuat dari yang diprakirakan terhadap lonjakan imbal hasil global baru-baru ini, yang "akan meredam tekanan harga."
Kepala Ekonom ECB Philip Lane memperkuat pandangan ini, dengan berpendapat bahwa kenaikan suku bunga jangka panjang akan memperlambat pertumbuhan ekonomi dan mengurangi penyaluran guncangan energi lebih besar dari yang sebelumnya diproyeksikan. Yang penting, Lane mengatakan bahwa "penghancuran permintaan" yang disebabkan oleh biaya energi yang lebih tinggi dapat membatasi penyesuaian yang diperlukan dari suku bunga ECB.
Para ekonom Nordea mencatat bahwa percepatan pada bulan September terutama didorong oleh energi dan makanan, sementara tekanan harga yang lebih luas tetap relatif moderat. Karena itu, bank tersebut tidak memprakirakan kenaikan suku bunga pada bulan Oktober, meskipun tetap mempertahankan proyeksi kenaikan pada bulan Desember dan Maret.
Presiden ECB Christine Lagarde juga menekankan bahwa sejauh ini belum ada bukti jelas bahwa guncangan inflasi terbaru telah mengakar. “Kami melihat inflasi yang lebih tinggi di masa mendatang tetapi belum ada tanda-tanda bahwa itu telah mengakar,” kata Presiden ECB, seraya berpendapat bahwa “respons yang terukur” tetap tepat. Namun demikian, Phillip Lane memperingatkan bahwa “gelombang kedua” guncangan pasokan energi menciptakan risiko kenaikan langsung terhadap inflasi sekaligus menimbulkan risiko penurunan terhadap pertumbuhan ekonomi.
Hal ini membuat para pengambil kebijakan menunggu satu perkembangan penting: apakah guncangan energi tetap terkonsentrasi pada inflasi utama atau mulai mengalir lebih agresif ke upah, jasa, dan harga lainnya. Jika efek putaran kedua muncul, argumen untuk suku bunga yang lebih tinggi menjadi jauh lebih kuat. Jika tidak, lonjakan imbal hasil obligasi bisa semakin menggantikan pengetatan ECB tambahan.
Prancis Membuat Dilema ECB Jauh Lebih Rumit
Masalahnya adalah tidak semua imbal hasil Eropa naik karena alasan yang sama. Sebagian dari aksi jual obligasi bersifat global. Biaya pinjaman AS, Inggris, Jerman, dan Jepang semuanya naik tajam di tengah kekhawatiran tentang inflasi, harga energi, defisit fiskal, dan prospek kebijakan bank sentral.
Prancis menambahkan lapisan lain. Imbal hasil obligasi pemerintah Prancis 10 tahun baru-baru ini mendekati 5%, sementara premi yang diminta investor untuk memegang utang Prancis dibandingkan dengan obligasi pemerintah Jerman (Bund) telah melonjak ke tingkat yang belum pernah terlihat sejak krisis utang negara zona Euro.
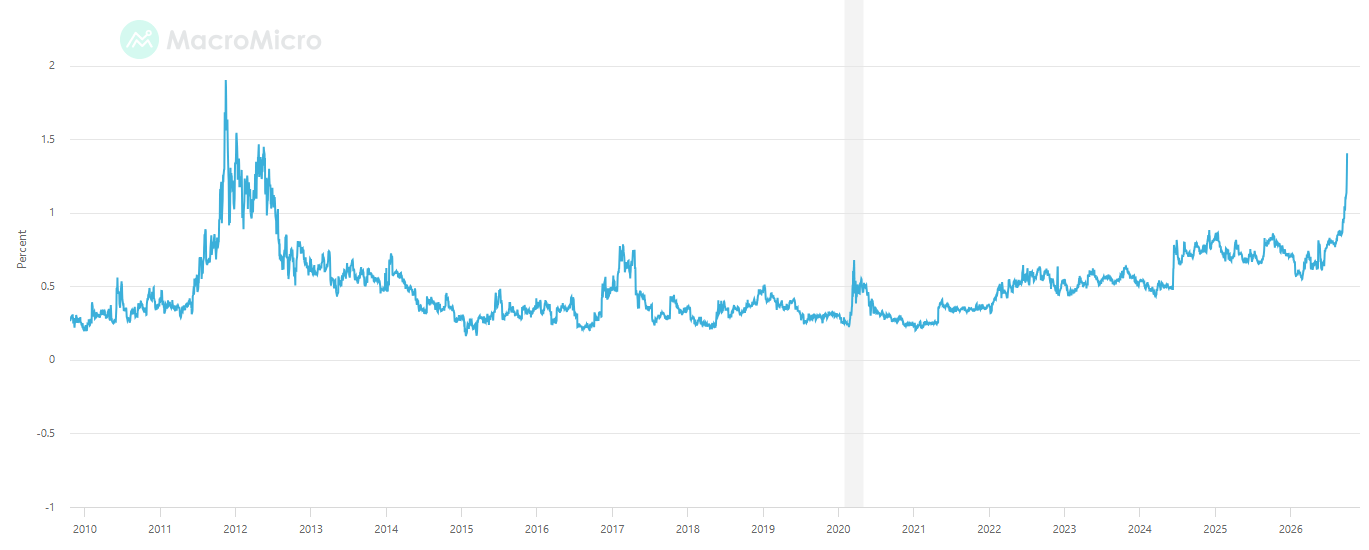
Spread itu penting bagi ECB karena kebijakan moneter seharusnya tersalurkan ke seluruh serikat mata uang. Jika biaya pinjaman naik secara luas di seluruh Zona Euro karena pasar memprakirakan suku bunga ECB yang lebih tinggi, pengetatan moneter pada dasarnya berfungsi sebagaimana mestinya. Jika biaya pinjaman di satu kelompok negara mulai naik jauh lebih cepat karena investor mempertanyakan posisi fiskal mereka, ECB mulai menghadapi fragmentasi. Dan kebijakan yang lebih ketat bisa memperburuk divergensi itu.
MUFG berpendapat bahwa pelebaran spread Zona Euro telah mulai mengubah perdebatan kebijakan moneter. Bank tersebut mencatat bahwa prakiraan pasar untuk kenaikan suku bunga ECB hingga pertengahan 2027 telah turun sekitar 30 basis poin dari puncak terbarunya seiring aksi jual obligasi yang semakin intensif. Kepala Pasar Global ING Chris Turner berpendapat bahwa aksi jual utang Prancis telah "menghancurkan narasi tentang suku bunga pasar jangka pendek yang terus lebih tinggi." Menurut Turner, pergerakan ini memunculkan pertanyaan apakah bank-bank sentral berisiko memasuki wilayah kesalahan kebijakan dengan terus mengetatkan kebijakan sementara kondisi keuangan sudah memburuk.
Hal itu menciptakan lingkaran umpan balik yang sulit. Inflasi yang lebih tinggi mendorong ECB ke arah suku bunga yang lebih tinggi. Ekspektasi suku bunga yang lebih tinggi berkontribusi pada imbal hasil obligasi yang lebih tinggi. Imbal hasil yang lebih tinggi memperketat kondisi keuangan dan meningkatkan tekanan pada negara-negara berdaulat yang berutang. Tekanan itu kemudian mengurangi ruang ECB untuk menaikkan suku bunga.
ECB pada Akhirnya Bisa Menghadapi Kontradiksi yang Bahkan Lebih Besar
Jika tekanan pada utang negara terus meningkat, perdebatan bisa bergeser melampaui apakah ECB seharusnya menaikkan suku bunga. Perdebatan bisa beralih ke apakah ECB perlu mendukung pasar obligasi. Bank sentral tersebut menciptakan Transmission Protection Instrument (TPI) pada 2022 untuk melawan dinamika pasar yang tidak beralasan dan tidak tertib yang mengancam transmisi kebijakan moneter di seluruh Zona Euro. Instrumen ini berpotensi memungkinkan ECB membeli obligasi pemerintah dari negara-negara yang menghadapi tekanan pasar yang tidak beralasan.
Namun, menggunakannya saat ini akan menciptakan tantangan komunikasi yang jelas. ECB menaikkan suku bunga karena inflasi terlalu tinggi. Membeli obligasi pemerintah untuk menekan biaya pinjaman secara bersamaan akan melonggarkan kondisi keuangan di sebagian ekonomi.
Bloomberg menggambarkan kemungkinan ini sebagai potensi skenario "mimpi buruk" bagi bank sentral. Isu ini sangat sensitif di Prancis karena kenaikan premi risikonya setidaknya sebagian terkait dengan posisi fiskalnya.
"Pelebaran spread memang wajar mengingat sikap fiskal dan ketidakpastian politik," kata Kepala Strategi Danske Bank Piet Christiansen. Ia menambahkan: "Itu juga yang mempersulit pandangan pasar terhadap ECB. Jika hal itu menghambat transmisi kebijakan moneter, itu adalah tugas ECB. Jika tidak, mari biarkan pasar menentukan harga faktor-faktor pendorong tanpa intervensi."
Perbedaan itu bisa menentukan apakah TPI secara realistis dapat digunakan. ECB merancang instrumen ini untuk menangani fragmentasi yang tidak beralasan, bukan untuk melindungi pemerintah dari biaya pinjaman yang lebih tinggi akibat fundamental fiskal mereka sendiri.
Presiden Bundesbank dan anggota Dewan Gubernur ECB Joachim Nagel menolak ekspektasi bahwa level spread tertentu dapat secara otomatis memicu intervensi. "Tugas saya di Dewan Gubernur adalah memenuhi mandat saya. Itu tidak ada hubungannya dengan mungkin level spread tertentu atau hal-hal seperti itu. Yang penting adalah stabilitas harga," kata Nagel.
Tiga Pilihan yang Tidak Sempurna bagi ECB
ECB karena itu tampaknya bergerak menuju situasi di mana setiap opsi yang tersedia membawa biaya. ECB dapat terus menaikkan suku bunga secara agresif untuk mencegah guncangan energi menyebar ke inflasi inti. Itu bisa melindungi kredibilitasnya dalam memerangi inflasi, tetapi juga mendorong biaya pinjaman lebih tinggi, melemahkan pertumbuhan dan berpotensi memperparah fragmentasi di pasar obligasi negara.
ECB dapat memperlambat laju pengetatan dan membiarkan imbal hasil jangka panjang yang lebih tinggi melakukan lebih banyak pekerjaan. Itu bisa mengurangi tekanan pada ekonomi Zona Euro yang berutang, tetapi berisiko membuat kebijakan terlalu longgar jika inflasi energi mulai merembes ke upah dan jasa.
Atau, dalam skenario yang lebih ekstrem, ECB dapat melakukan intervensi untuk menahan tekanan pasar utang negara yang tidak tertib sambil mempertahankan suku bunga kebijakan yang lebih tinggi. Itu akan membuat ECB secara efektif mengetatkan dengan satu tangan sambil melonggarkan dengan tangan lainnya.
MUFG menganggap TPI sebagai pilihan terakhir dan berpendapat bahwa para pengambil kebijakan kemungkinan besar akan terlebih dahulu mencoba meredam ekspektasi kenaikan suku bunga. Langkah lain yang mungkin termasuk perubahan pada pengetatan kuantitatif atau fleksibilitas yang lebih besar dalam cara menangani sekuritas yang jatuh tempo. Setiap langkah ke arah itu dapat membawa konsekuensi signifikan bagi Euro (EUR).
Mengapa Dilema ECB Penting bagi Euro
Biasanya, inflasi yang lebih tinggi dan ekspektasi kenaikan suku bunga ECB tambahan seharusnya mendukung Euro dengan meningkatkan imbal hasil yang diharapkan atas aset berdenominasi Euro. Hubungan itu menjadi kurang sederhana ketika alasan imbal hasil yang tinggi bergeser dari ekspektasi pengetatan moneter yang lebih kuat menuju tekanan utang negara dan tekanan keuangan.
ING berpendapat bahwa jika aksi jual obligasi memaksa ECB memberikan pengetatan yang jauh lebih sedikit daripada yang sebelumnya diprakirakan pasar, EUR/USD bisa tetap berada di bawah tekanan. MUFG juga memprakirakan upaya yang lebih kuat dari pejabat ECB untuk menolak ekspektasi kenaikan suku bunga yang agresif jika aksi jual pendapatan tetap berlanjut, sebuah perkembangan yang menurut bank tersebut pada awalnya akan memberikan tekanan turun lebih lanjut pada Euro.
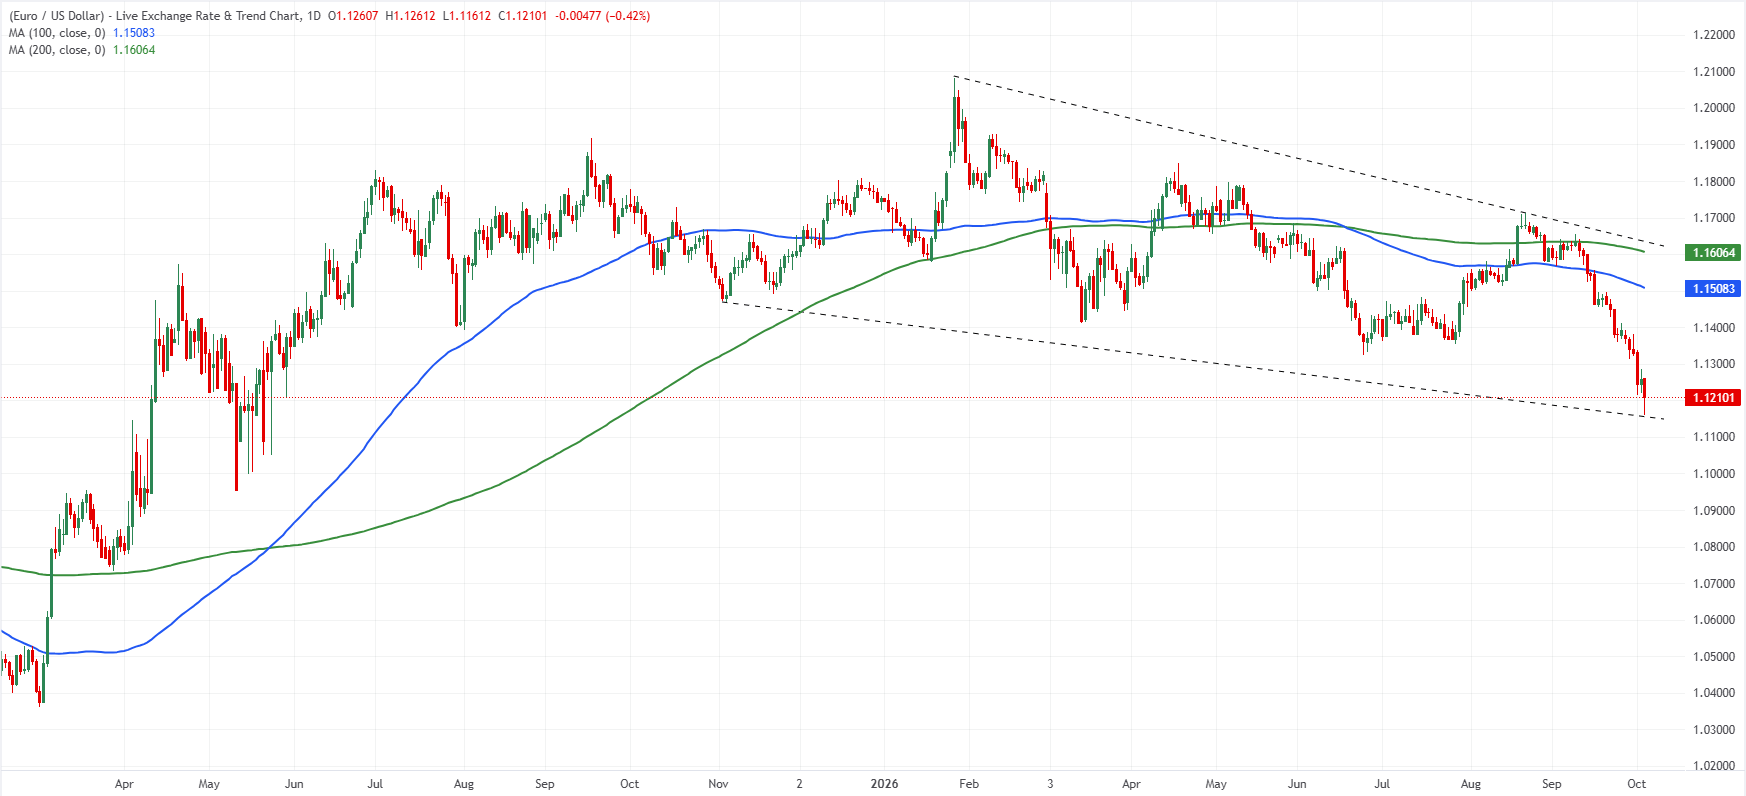
Hal itu membantu menjelaskan paradoks yang kini dihadapi para pedagang mata uang. Imbal hasil Eropa yang meningkat bisa positif bagi Euro ketika mencerminkan ekspektasi suku bunga ECB yang lebih tinggi. Imbal hasil itu bisa menjadi negatif ketika mencerminkan kekhawatiran tentang keberlanjutan utang, fragmentasi atau kebutuhan pada akhirnya akan intervensi ECB. Garis pemisah antara dua rezim itu kini mungkin menjadi semakin penting.
Keputusan ECB Berikutnya Lebih dari Sekadar Inflasi
Pembacaan inflasi YoY September sebesar 3,8% membuat ECB sulit untuk menyatakan kemenangan. Inflasi energi melonjak, inflasi utama hampir dua kali lipat dari target bank sentral dan para pengambil kebijakan tidak bisa berasumsi bahwa efek putaran kedua akan tetap terkendali tanpa batas waktu.
Namun pasar obligasi sedang mengubah perhitungannya. Imbal hasil jangka panjang sudah memperketat kondisi keuangan. Tekanan utang negara Prancis memunculkan kekhawatiran tentang fragmentasi. Dan beberapa pejabat ECB mengakui bahwa biaya pinjaman yang lebih tinggi itu sendiri dapat memperlambat pertumbuhan dan mencegah guncangan energi menyebar melalui perekonomian.
Bank sentral itu karena itu tidak lagi sekadar memutuskan apakah inflasi 3,8% layak memicu kenaikan suku bunga lagi. ECB harus memutuskan seberapa besar pengetatan yang sudah diserap ekonomi Zona Euro tanpa intervensinya.
Jika imbal hasil obligasi stabil dan inflasi inti menguat, alasan untuk kenaikan suku bunga tambahan bisa menjadi lebih jelas. Jika imbal hasil terus melonjak dan spread utang negara melebar lebih jauh, hal sebaliknya bisa terjadi. ECB mungkin harus memperlambat kampanye pengetatannya tepat ketika inflasi utama mendekati 4%.
Bagi para pengambil kebijakan, itulah ironi yang tidak nyaman dari aksi jual obligasi saat ini. Pasar mungkin pada akhirnya mengetatkan cukup jauh untuk menghentikan ECB agar tidak mengetatkan lebih lanjut.
Pertanyaan Umum Seputar ECB
Bank Sentral Eropa (ECB) di Frankfurt, Jerman, adalah bank cadangan untuk Zona Euro. ECB menetapkan suku bunga dan mengelola kebijakan moneter untuk kawasan tersebut. Mandat utama ECB adalah menjaga stabilitas harga, yang berarti menjaga inflasi pada kisaran 2%. Alat utamanya untuk mencapai hal ini adalah dengan menaikkan atau menurunkan suku bunga. Suku bunga yang relatif tinggi biasanya akan menghasilkan Euro yang lebih kuat dan sebaliknya. Dewan Pengurus ECB membuat keputusan kebijakan moneter pada pertemuan yang diadakan delapan kali setahun. Keputusan dibuat oleh kepala bank nasional Zona Euro dan enam anggota tetap, termasuk Presiden ECB, Christine Lagarde.
Dalam situasi ekstrem, Bank Sentral Eropa dapat memberlakukan alat kebijakan yang disebut Pelonggaran Kuantitatif. QE adalah proses di mana ECB mencetak Euro dan menggunakannya untuk membeli sejumlah aset – biasanya obligasi pemerintah atau perusahaan – dari bank dan lembaga keuangan lainnya. QE biasanya menghasilkan Euro yang lebih lemah. QE adalah pilihan terakhir ketika hanya menurunkan suku bunga tidak mungkin mencapai tujuan stabilitas harga. ECB menggunakannya selama Krisis Keuangan Besar pada tahun 2009-11, pada tahun 2015 ketika inflasi tetap rendah, serta selama pandemi covid.
Pengetatan kuantitatif (QT) adalah kebalikan dari QE. Pengetatan kuantitatif dilakukan setelah QE ketika pemulihan ekonomi sedang berlangsung dan inflasi mulai meningkat. Sementara dalam QE, Bank Sentral Eropa (ECB) membeli obligasi pemerintah dan perusahaan dari lembaga keuangan untuk menyediakan likuiditas bagi mereka, dalam QT, ECB berhenti membeli lebih banyak obligasi, dan berhenti menginvestasikan kembali pokok yang jatuh tempo pada obligasi yang sudah dimilikinya. Pengetatan kuantitatif biasanya positif (atau bullish) bagi Euro.
Informasi mengenai halaman-halaman ini berisi pernyataan berwawasan untuk masa mendatang yang melibatkan risiko dan ketidakpastian. Pasar dan instrumen yang diprofilkan di halaman ini hanya untuk tujuan informasi dan tidak boleh dianggap sebagai rekomendasi untuk membeli atau menjual sekuritas. Anda harus melakukan riset secara menyeluruh sebelum membuat keputusan investasi apa pun. FXStreet tidak menjamin bahwa informasi ini bebas dari kesalahan, galat, atau salah saji material. Juga tidak menjamin bahwa informasi ini bersifat tepat waktu. Berinvestasi di Forex melibatkan banyak risiko, termasuk kehilangan semua atau sebagian dari investasi Anda, dan juga tekanan emosional. Semua risiko, kerugian dan biaya yang terkait dengan investasi, termasuk kerugian total pokok, merupakan tanggung jawab Anda.
Analisa Terkini
Pilihan Editor
PMI Jasa ISM Diprakirakan Sinyalkan Ekonomi AS yang Kuat pada September
Pada hari Senin, kita akan mendapatkan data terbaru tentang sektor jasa AS ketika Institute for Supply Management (ISM) menerbitkan indikator bulan Septembernya. Konsensus menunjukkan penurunan tipis menjadi 55 dari 55,4 pada bulan Agustus.
Inflasi Zona Euro Capai 3,8%, Mengapa ECB Tak Bisa Sekadar Naikkan Suku Bunga
Bank Sentral Eropa (European Central Bank/ECB) biasanya akan memiliki jawaban yang relatif sederhana untuk inflasi yang berjalan hampir dua kali targetnya: menaikkan suku bunga. Namun, ini bukanlah kondisi normal. Kali ini, pasar obligasi sudah melakukan sebagian pengetatan untuknya, membuat ECB menghadapi dilema yang semakin sulit.
Euro yang Anjlok
Dolar AS telah menguat meskipun angka ketenagakerjaan AS mengecewakan. Bulan lalu, hanya tercipta 29 Ribu lapangan pekerjaan baru, dibandingkan prakiraan 84 Ribu. Angka untuk Juli–Agustus direvisi turun sebesar 60 Ribu, sementara tingkat pengangguran naik dari 4,1% menjadi 4,2%.
Kripto Hari Ini: Reli Bitcoin Melambat sementara Ethereum dan XRP Melanjutkan Pemulihan di Tengah Melambatnya Arus Masuk ETF
Bitcoin berkonsolidasi tipis sambil diperdagangkan di atas $86.000 pada saat berita ini ditulis pada hari Senin. Altcoin, di sisi lain, menunjukkan prospek positif, dengan Ethereum naik tipis di atas $2.700 sementara Ripple stabil di atas $1,52.
Valas Hari Ini: Aksi Jual Euro Meningkat, Dolar AS Abaikan Pelonggaran Taruhan Kenaikan Suku Bunga
Euro (EUR) tetap berada di bawah tekanan jual yang berat pada awal pekan karena investor semakin khawatir terhadap prospek fiskal Prancis. Kalender ekonomi Eropa akan menampilkan data Indeks Harga Produsen (IHP atau PPI) untuk bulan September dan Keyakinan Investor Sentix untuk bulan Oktober.