
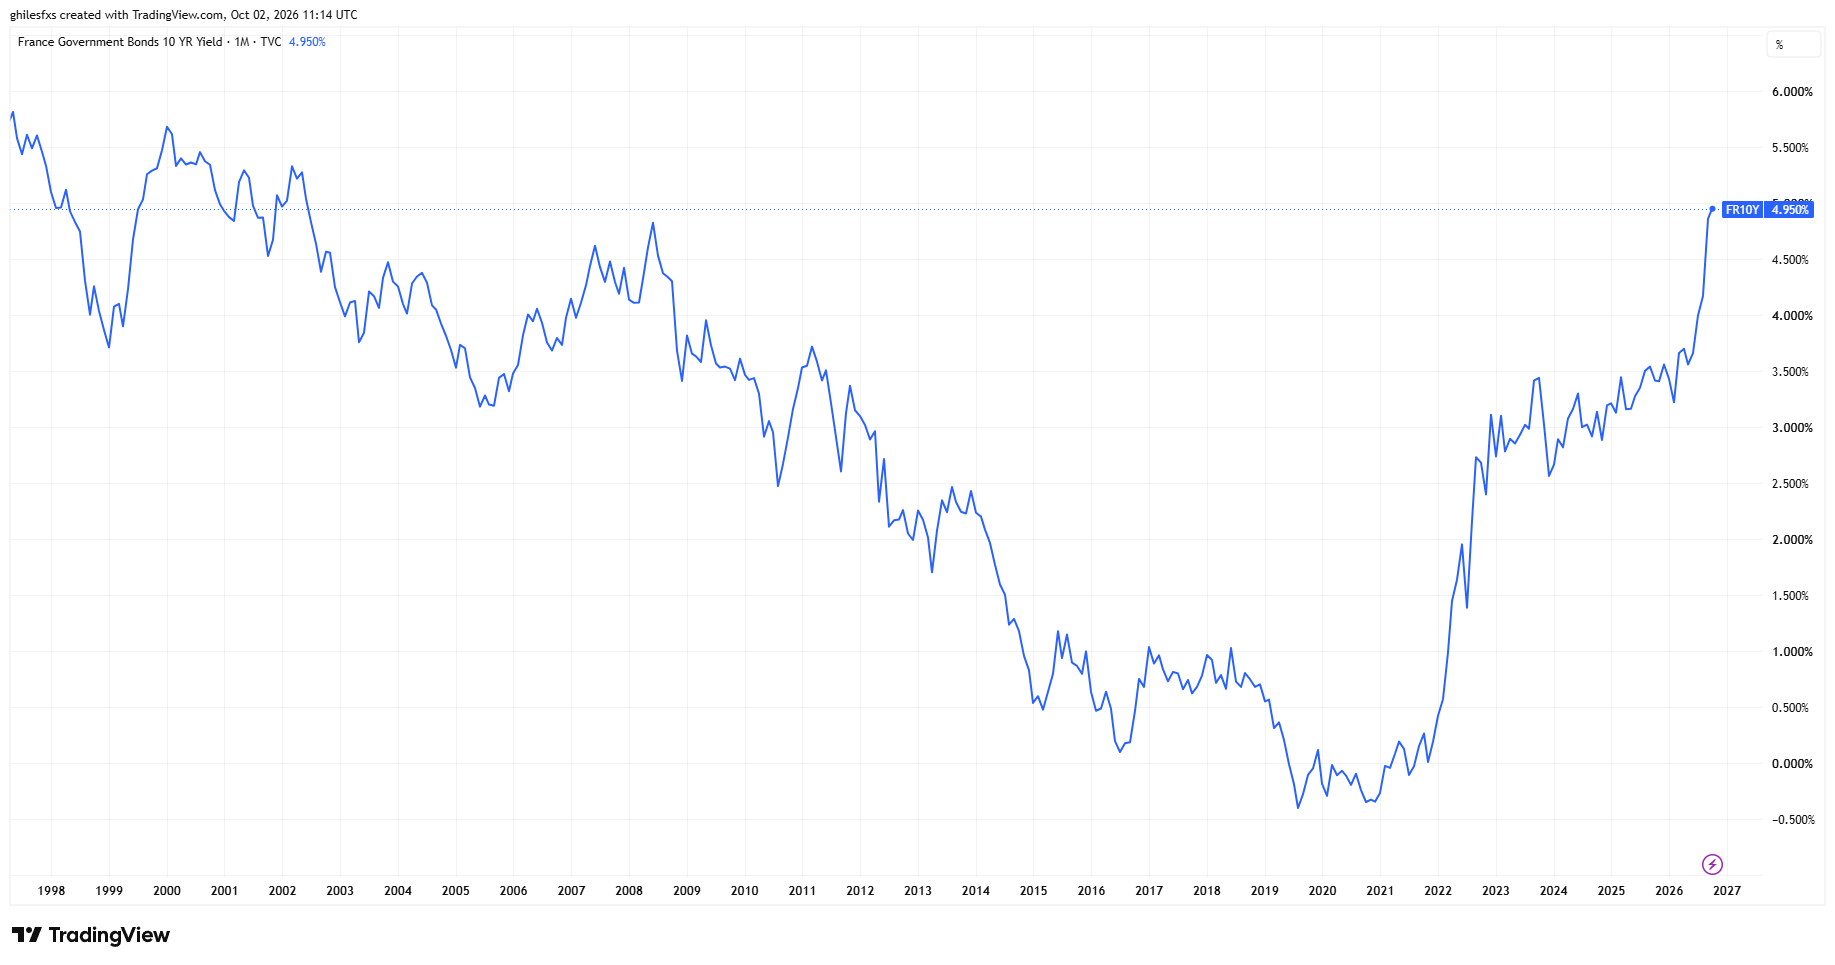
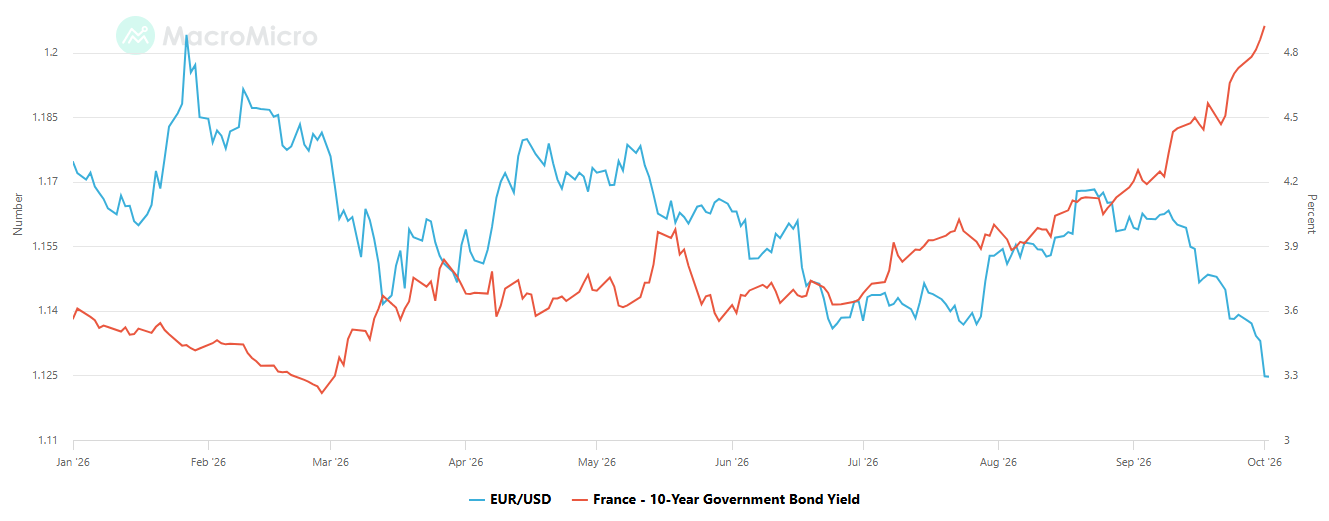
Pasar obligasi Prancis mengirimkan pesan yang semakin tidak nyaman. Imbal hasil obligasi pemerintah 10 tahun negara itu naik setinggi 4,96% pada hari Kamis, mencapai level tertinggi sejak Juli 2002 dan bergerak sangat dekat dengan ambang batas psikologis 5% yang penting.
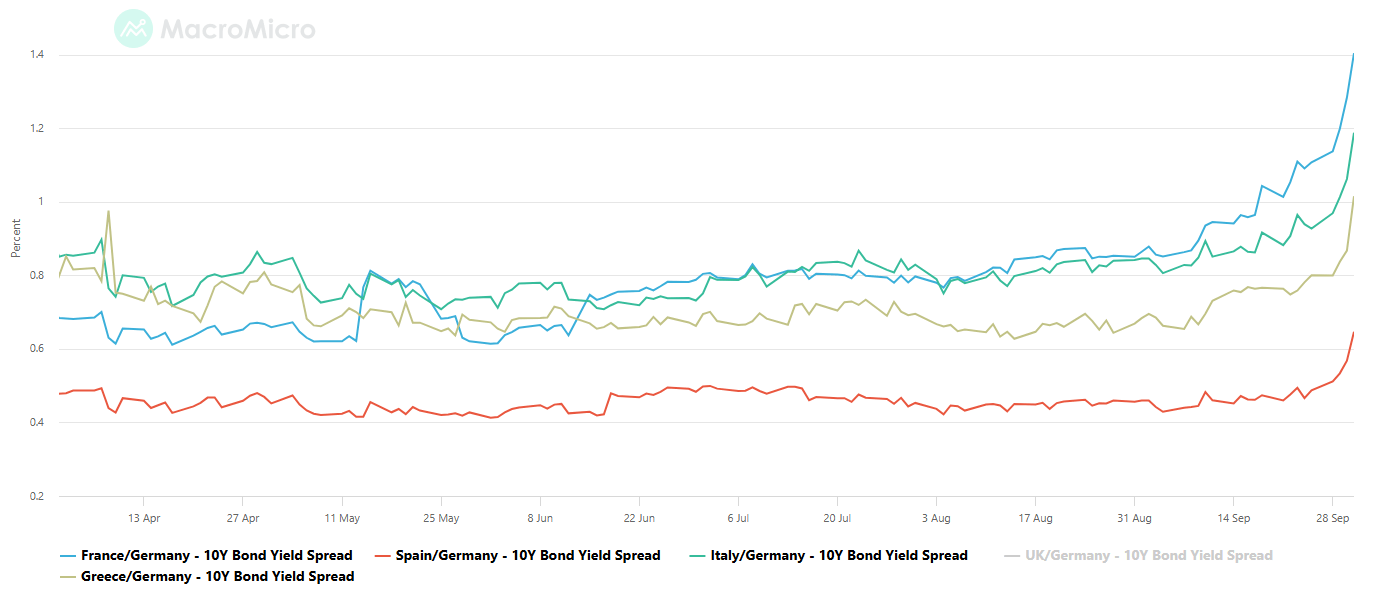
Yang lebih penting, selisih antara biaya pinjaman Prancis dan Jerman bertenor 10 tahun telah melebar ke sekitar 150 basis poin, mencapai level yang terakhir terlihat selama krisis utang negara Zona Euro pada 2012.
Sebagian pergerakan ini mencerminkan aksi jual obligasi global yang lebih luas. Kenaikan harga energi, inflasi yang persisten, dan ekspektasi bahwa bank-bank sentral mungkin harus mempertahankan suku bunga lebih tinggi untuk lebih lama telah mendorong imbal hasil obligasi negara lebih tinggi di sejumlah ekonomi maju.
Namun, Prancis semakin menonjol. Para investor menuntut premi yang jauh lebih tinggi untuk memegang utang Prancis dibandingkan obligasi pemerintah Jerman, yang menunjukkan bahwa pergerakan ini tidak lagi semata-mata soal suku bunga global. Prospek fiskal dan ketidakpastian politik Prancis semakin diperhitungkan dalam biaya pinjaman negara itu.
Hal itu memunculkan pertanyaan yang lebih besar bagi pasar mata uang: kapan masalah obligasi Prancis menjadi masalah bagi Euro?
Pasar Obligasi Mengirimkan Peringatan Kepada Prancis
Obligasi pemerintah Prancis telah mengalami penyesuaian ulang yang tajam dalam beberapa bulan terakhir. Imbal hasil obligasi pemerintah Prancis bertenor 10 tahun telah naik sekitar 1,4 poin persentase dalam tiga bulan, sementara kuartal yang berakhir pada September menandai kinerja kuartalan terburuk bagi utang negara Prancis sejak 1987.
Jerman bergerak ke arah sebaliknya. Meskipun imbal hasil Jerman juga naik, obligasi pemerintah Jerman telah diuntungkan oleh arus safe-haven karena para investor mengurangi eksposur mereka terhadap bagian yang lebih berisiko dari pasar obligasi Eropa. Hasilnya adalah spread antara Prancis dan Jerman yang melebar dengan cepat.
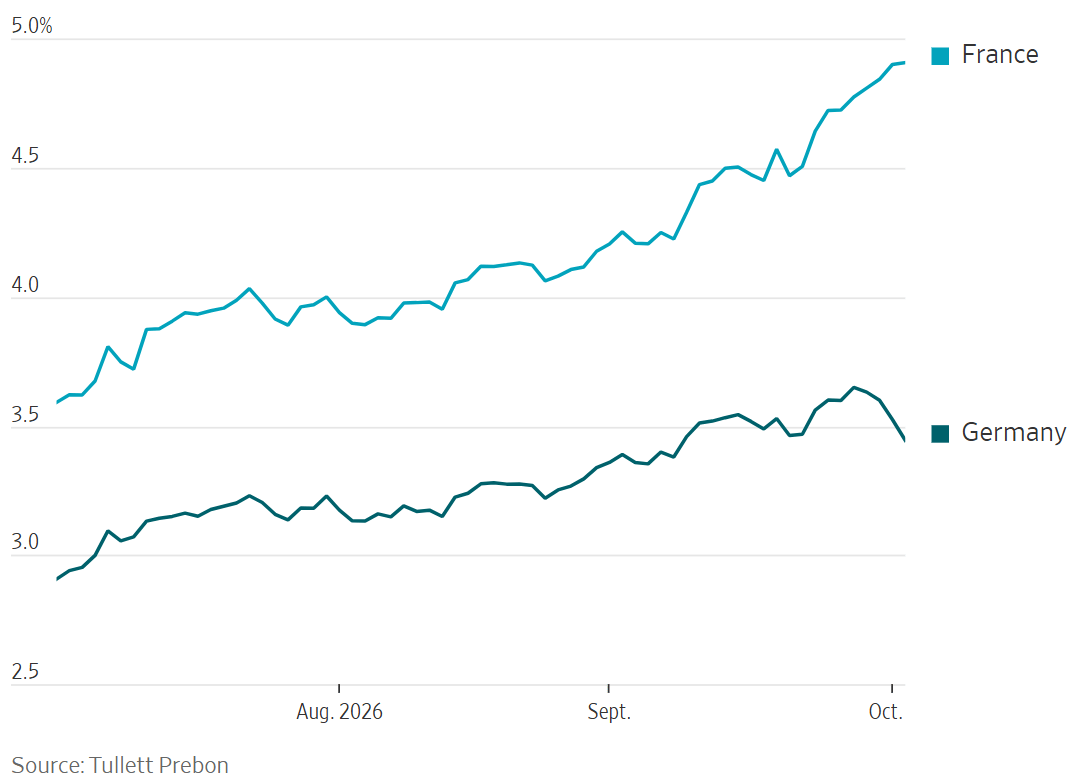
Spread itu penting karena menghapus sebagian pergerakan global dalam suku bunga. Jika imbal hasil Prancis dan Jerman naik dengan laju yang kira-kira sama, pergerakan tersebut sebagian besar dapat dikaitkan dengan inflasi global, harga energi, dan ekspektasi kebijakan moneter.
Sebaliknya, imbal hasil Prancis naik jauh lebih cepat. Mike Riddell, Strategic Bond Fund Manager di Fidelity International, menggambarkan pergeseran ini dengan istilah yang sangat tegas: "Prancis perlahan tapi pasti sedang retak. Namun hari ini terasa seperti hari pertama pasar keuangan yang lebih luas menyadarinya," kata Riddell.
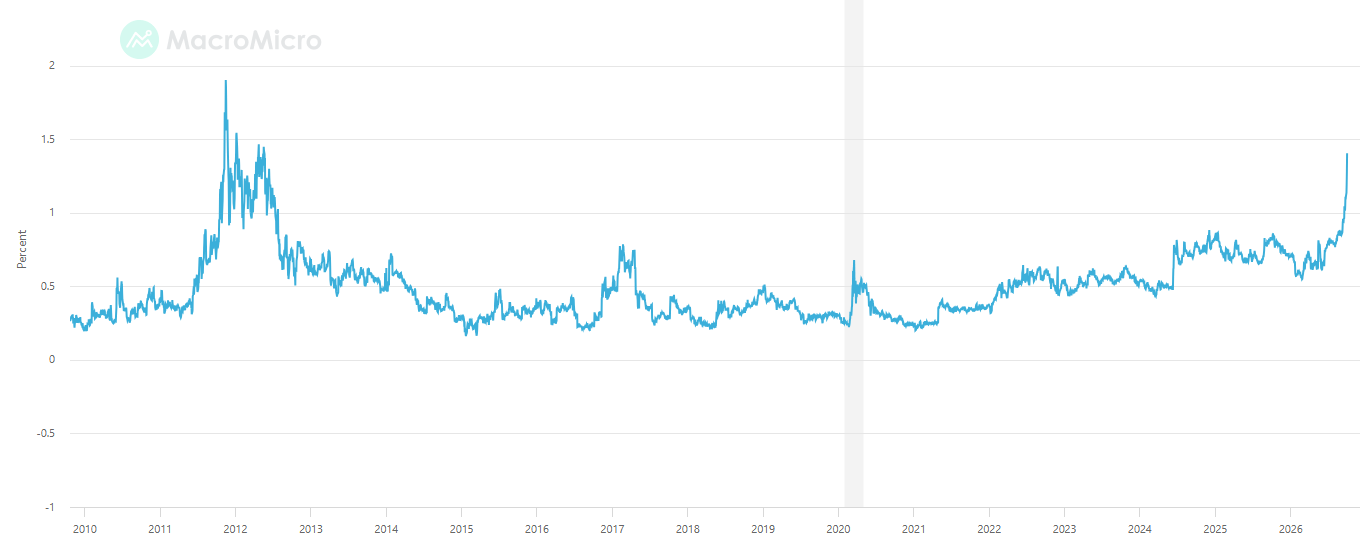
Grafik jangka panjang spread Prancis-Jerman bertenor 10 tahun membantu menggambarkan mengapa pergerakan terbaru ini penting. Kesenjangan tersebut mendekati level yang tidak terlihat sejak krisis utang negara Eropa, meskipun kondisi makroekonomi dan institusional saat ini tetap berbeda dari 2011-2012.
Anggaran 2027 Tidak Menjawab Pertanyaan Utama Pasar
Anggaran 2027 yang diusulkan pemerintah Prancis dimaksudkan untuk menunjukkan disiplin fiskal, tetapi para investor tampaknya tidak yakin bahwa anggaran tersebut memberikan jalur yang cukup kredibel menuju stabilisasi keuangan publik.
Rencana tersebut menargetkan penurunan defisit fiskal menjadi 5% dari Produk Domestik Bruto (PDB) pada 2027 dari sekitar 5,4% tahun ini. Utang publik Prancis sudah berada di dekat 119% dari PDB, sementara pemerintah diprakirakan akan meminjam rekor €340 miliar tahun depan.
Masalah bagi investor obligasi bukanlah besarnya penyesuaian tahun depan secara tepat, melainkan kredibilitas lintasan jangka panjangnya. Pengawas fiskal Prancis menyebut asumsi pertumbuhan 1% dari pemerintah sebagai terlalu optimistis dan menilai kembalinya defisit di bawah ambang batas 3% Uni Eropa pada 2029 sangat kecil kemungkinannya di bawah lintasan saat ini.
BBH juga skeptis bahwa anggaran yang diusulkan dapat lolos parlemen tanpa konsesi substansial. Bank tersebut melihat rollover anggaran 2026 sebagai skenario yang paling mungkin jika kompromi politik tetap terbatas menjelang pemilihan presiden 2027. Dalam skenario itu, BBH memperkirakan defisit Prancis dapat naik menuju 6% dari PDB pada 2027 alih-alih menurun.
Presiden Bank Sentral Eropa (European Central Bank/ECB) Christine Lagarde juga menggambarkan situasi utang Prancis sebagai "serius di 120% dari PDB dan tanpa jalur untuk menurunkannya." Lagarde menambahkan: "Prancis membutuhkan lintasan anggaran yang kredibel dan reformasi untuk memulihkan kepercayaan."
Mengapa Spread Prancis–Jerman Lebih Penting daripada Ambang 5%
Imbal hasil Prancis bertenor 10 tahun di atas 5% tentu akan menarik perhatian. Namun bagi pasar, sinyal yang lebih penting mungkin adalah spread dengan Jerman. Level absolut imbal hasil Prancis mencerminkan faktor global dan domestik sekaligus. Spread terhadap obligasi pemerintah Jerman memberikan indikasi yang lebih jelas mengenai premi tambahan yang secara khusus diminta investor untuk memegang utang Prancis. Dan premi itu meningkat dengan cepat.
Prancis berhasil menerbitkan utang jangka panjang senilai €12 miliar pekan ini, dengan permintaan melebihi dua kali jumlah yang ditawarkan. Itu menunjukkan negara tersebut tidak menghadapi masalah langsung dalam mengakses pasar obligasi. Namun, biaya untuk mengaksesnya meningkat tajam.
Utang Prancis bertenor 10 tahun diterbitkan dengan imbal hasil 4,93%, dibandingkan dengan rata-rata 4,32% pada September dan 3,86% pada lelang di awal Agustus.
Mabrouk Chetouane, Kepala Strategi Pasar Global di Natixis Investment Managers, merangkum situasi ini secara singkat: "Masih bisa ditembus, tetapi mahal."
Perbedaan itu penting. Situasi saat ini tidak serta-merta mengindikasikan krisis pendanaan negara. Para investor masih bersedia membeli utang Prancis. Sebaliknya, pasar sedang melakukan repricing secara signifikan terhadap suku bunga yang diperlukan untuk mengompensasi risiko fiskal dan politik Prancis.
Risiko Sebenarnya bagi Euro adalah Penularan
Bagi Euro (EUR), Prancis saja mungkin belum cukup untuk memicu aksi jual mata uang besar-besaran. Riset dari Commerzbank menunjukkan bahwa mata uang tunggal cenderung bereaksi jauh lebih agresif ketika tekanan negara menyebar ke beberapa negara Zona Euro atau ke sektor perbankan.
Michael Pfister dan Tatha Ghose di Commerzbank menemukan bahwa ketika hanya satu negara yang berada di bawah tekanan, dampaknya terhadap Euro umumnya terbatas. Namun ketika beberapa negara Zona Euro menghadapi tekanan secara bersamaan disertai tekanan pada bank, depresiasi tersesuaikan median pada EUR/USD mencapai sekitar 0,73% selama lima hari perdagangan.
Perbedaan itu bisa menjadi semakin penting. Obligasi pemerintah Prancis telah menjadi pusat aksi jual terbaru, tetapi spread obligasi Italia juga telah melebar tajam. Saham-saham perbankan Eropa juga berada di bawah tekanan, dengan Indeks STOXX Europe 600 Banks mengalami penurunan harian terbesarnya sejak Maret pada hari Kamis. Tiga saham bank utama Prancis semuanya mencatat kerugian besar karena para investor menilai ulang implikasi dari biaya pinjaman negara yang lebih tinggi.
Untuk saat ini, bukti penularan yang lebih luas masih terbatas dibandingkan dengan krisis utang Zona Euro sebelumnya. Namun kombinasi pelebaran spread utang negara dan tekanan pada saham-saham perbankan justru merupakan jenis perkembangan yang kemungkinan akan dipantau oleh para trader mata uang.
Euro Mungkin Belum Mencerminkan Premi Risiko Penuh Prancis
ING berpendapat bahwa reaksi Euro yang relatif terbatas bisa berarti bahwa pasar mata uang belum sepenuhnya memperhitungkan sejauh mana penurunan pada obligasi pemerintah Prancis. Bank tersebut memprakirakan bahwa Euro saat ini memasukkan premi risiko yang relatif kecil, sekitar 1%. Secara historis, episode pelebaran spread utang negara Zona Euro yang jauh lebih tajam telah menghasilkan penyimpangan EUR/USD yang jauh lebih besar dari nilai wajar jangka pendeknya.
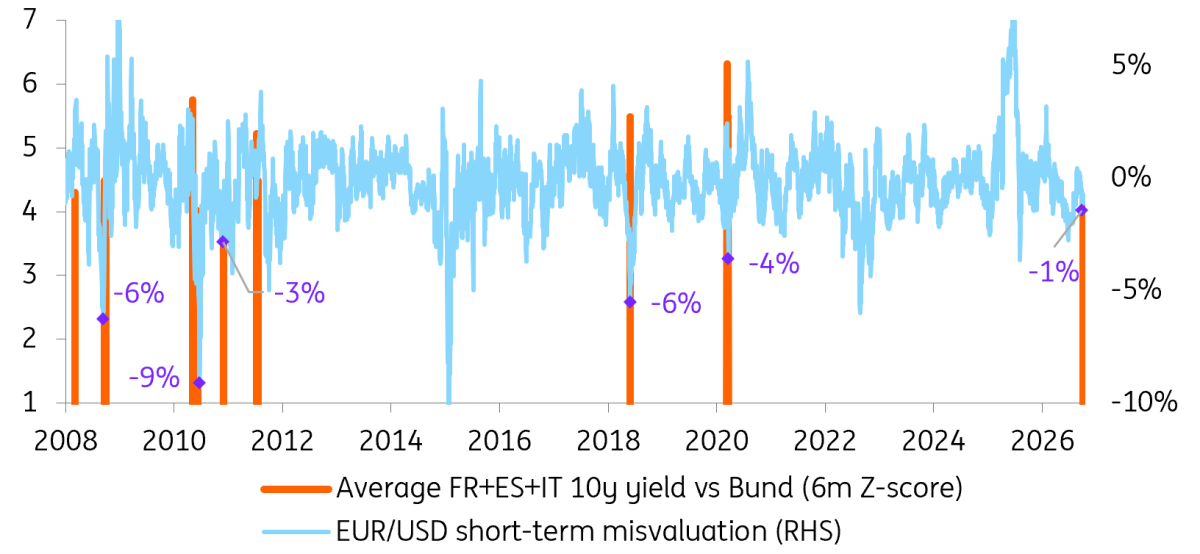
ING memprakirakan bahwa kenaikan menuju premi risiko Euro sebesar 3% akan sejalan dengan episode sebelumnya dari pelebaran spread utang negara yang parah. Dalam skenario seperti itu, EUR/USD bisa bergerak menuju 1,110. Bank tersebut menggambarkan pelebaran spread Prancis–Jerman sebagai "pergerakan yang cukup mengkhawatirkan," dengan alasan bahwa penurunan lebih lanjut dapat menambah premi risiko yang lebih besar pada Euro.
Ambang Batas yang Perlu Diperhatikan Mungkin Bukan Lagi 5%
Imbal hasil Prancis bertenor 10 tahun yang menembus 5% akan menjadi tajuk utama yang mencolok, terutama karena biaya pinjaman sudah berada di level tertinggi sejak 2002. Namun spread Prancis-Jerman pada akhirnya mungkin menjadi angka yang lebih penting.
Stabilisasi pada spread tersebut akan menunjukkan bahwa para investor menjadi lebih nyaman dengan lintasan fiskal Prancis dan bahwa aksi jual obligasi global tetap menjadi kekuatan dominan di balik imbal hasil yang lebih tinggi.
Pelebaran berlanjut menuju atau melampaui 150 basis poin, terutama jika disertai dengan melebarnya spread Italia, pelemahan lebih lanjut pada bank-bank Eropa, dan tekanan pada Euro, akan mengindikasikan repricing yang lebih luas terhadap risiko utang negara Zona Euro.
Hal itu tidak otomatis berarti pengulangan krisis utang 2011–2012. Lembaga keuangan Eropa dan kerangka kebijakan ECB telah berubah secara substansial sejak saat itu, dan Prancis terus mengakses pasar utang meskipun biaya pinjamannya lebih tinggi.
Namun pasar tidak memerlukan krisis negara yang sepenuhnya meledak agar Euro terpukul. Pasar hanya perlu para investor menuntut premi yang lebih besar untuk memegang aset Eropa. Dan dengan biaya pinjaman Prancis mendekati 5%, spread Prancis–Jerman berada di sekitar level yang terakhir terlihat selama krisis utang negara dan ketidakpastian fiskal yang kemungkinan akan berlanjut, premi risiko itu menjadi semakin sulit diabaikan oleh pasar mata uang.
Pertanyaan Umum Seputar Suku Bunga AS
Suku bunga dibebankan oleh lembaga keuangan atas pinjaman kepada peminjam dan dibayarkan sebagai bunga kepada penabung dan deposan. Suku bunga dipengaruhi oleh suku bunga pinjaman dasar, yang ditetapkan oleh bank sentral sebagai respons terhadap perubahan ekonomi. Bank sentral biasanya memiliki mandat untuk memastikan stabilitas harga, yang dalam banyak kasus berarti menargetkan tingkat inflasi inti sekitar 2%. Jika inflasi turun di bawah target, bank sentral dapat memangkas suku bunga pinjaman dasar, dengan tujuan untuk merangsang pinjaman dan meningkatkan ekonomi. Jika inflasi naik jauh di atas 2%, biasanya bank sentral akan menaikkan suku bunga pinjaman dasar dalam upaya untuk menurunkan inflasi.
Suku bunga yang lebih tinggi umumnya membantu memperkuat mata uang suatu negara karena menjadikannya tempat yang lebih menarik bagi para investor global untuk menyimpan uang mereka
Suku bunga yang lebih tinggi secara keseluruhan membebani harga Emas karena suku bunga tersebut meningkatkan biaya peluang untuk menyimpan Emas daripada berinvestasi pada aset berbunga atau menyimpan uang tunai di bank. Jika suku bunga tinggi, biasanya harga Dolar AS (USD) akan naik, dan karena Emas dihargai dalam Dolar, hal ini berdampak pada penurunan harga Emas.
Suku bunga dana The Fed adalah suku bunga yang berlaku pada saat bank-bank AS saling meminjamkan uang. Suku bunga ini adalah suku bunga acuan yang sering dikutip yang ditetapkan oleh Federal Reserve pada pertemuan FOMC. Suku bunga ini ditetapkan dalam kisaran tertentu, misalnya 4,75%-5,00%, meskipun batas atas (dalam hal ini 5,00%) adalah angka yang dikutip. Ekspektasi pasar terhadap suku bunga dana The Fed di masa mendatang dilacak oleh alat CME FedWatch, yang membentuk perilaku banyak pasar keuangan dalam mengantisipasi keputusan kebijakan moneter Federal Reserve di masa mendatang.
Informasi mengenai halaman-halaman ini berisi pernyataan berwawasan untuk masa mendatang yang melibatkan risiko dan ketidakpastian. Pasar dan instrumen yang diprofilkan di halaman ini hanya untuk tujuan informasi dan tidak boleh dianggap sebagai rekomendasi untuk membeli atau menjual sekuritas. Anda harus melakukan riset secara menyeluruh sebelum membuat keputusan investasi apa pun. FXStreet tidak menjamin bahwa informasi ini bebas dari kesalahan, galat, atau salah saji material. Juga tidak menjamin bahwa informasi ini bersifat tepat waktu. Berinvestasi di Forex melibatkan banyak risiko, termasuk kehilangan semua atau sebagian dari investasi Anda, dan juga tekanan emosional. Semua risiko, kerugian dan biaya yang terkait dengan investasi, termasuk kerugian total pokok, merupakan tanggung jawab Anda.
Analisa Terkini
Pilihan Editor
EUR/USD Meningkat Pesat; Kembali ke 1,1280
EUR/USD mempertahankan pemulihannya dengan baik, mengumpulkan kecepatan tambahan dan kembali mengunjungi area 1,1280 di akhir pekan. Pemantulan yang ditandai pada pasangan mata uang ini mengikuti semakin hilangnya momentum dalam Dolar AS, terutama setelah Nonfarm Payrolls AS mengecewakan ekspektasi pada bulan September.
Emas memudar dari optimisme sebelumnya; kembali di bawah US$4.200
Emas tidak mampu mempertahankan bull run pasca NFP melewati level US$4.200 per troy ons, dan mundur menuju wilayah US$4.180 pada akhir pekan. Aksi harga logam mulia yang tidak meyakinkan ini terjadi di tengah tekanan jual baru yang melemahkan Dolar AS saat para investor menilai data NFP terbaru.
GBP/USD Menggoda 1,3250 di Tengah Penjualan USD
GBP/USD sebagian membalik retracement tajam hari Kamis, berhasil merebut kembali area 1,3200 dan lebih tinggi pada hari Jumat. Aksi harga positif Cable terjadi di tengah pullback yang layak pada Greenback menyusul rilis laporan lapangan pekerjaan AS untuk bulan September.
Kripto Hari Ini: Kenaikan Bitcoin, Ethereum, dan XRP Memperkuat Prospek Bullish
Harga mata uang kripto (Cryptocurrency) secara umum pulih pada hari Jumat, dipimpin oleh Bitcoin yang bergerak di atas $86.000. Ethereum telah menegaskan kembali prospek bullish-nya, naik di atas $2.700 sementara area terdekat di $2.800 membatasi kenaikan. Sementara itu, Ripple berada di dekat $1,54.

Valas Hari Ini: Dolar AS Konsolidasikan Kenaikan Mingguan Jelang Data Penting Nonfarm Payrolls
Dolar AS (USD) terkoreksi turun terhadap para mata uang utama lainnya di awal hari Jumat karena para investor bersiap untuk laporan ketenagakerjaan penting bulan September, yang akan menampilkan data Nonfarm Payrolls (NFP), inflasi upah, dan Tingkat Pengangguran.