 Przemyslaw Radomski, CFA
Sunshine Profits
Departemen Keuangan membeli obligasi jangka panjangnya sendiri senilai US$5,2 miliar dan tidak mampu menghentikan kenaikan imbal hasil; seminggu kemudian Federal Reserve menaikkan suku bunga dan tidak mampu menghentikan kenaikan Perak, dan satu aturan menjelaskan keduanya.
Aturan itu, sebagaimana saya pahami, adalah bahwa Perak pada 2026 mengikuti suku bunga jangka panjang dan harga minyak yang mendorongnya, bukan besarnya defisit. Ketika imbal hasil jangka panjang naik, Perak turun, apa pun yang dilakukan Departemen Keuangan untuk menghentikannya. Ketika imbal hasil jangka panjang turun, Perak naik, bahkan pada pekan ketika The Fed mengetatkan kebijakan. Hal tersebut baik bagi Perak setiap kali imbal hasil mereda, dan pekan lalu menunjukkan bahwa logam ini bereaksi dalam hitungan hari. Itu buruk bagi gagasan bahwa defisit besar akan mengangkat Perak dengan sendirinya. Defisit memburuk pada bulan September dan Perak turun; lalu imbal hasil mereda dan Perak pulih. Putusan ini berlaku hingga awal November, ketika rangkaian buyback yang diperbesar saat ini oleh Departemen Keuangan berakhir dan mekanisme tersebut mendapat ujian penuh berikutnya.
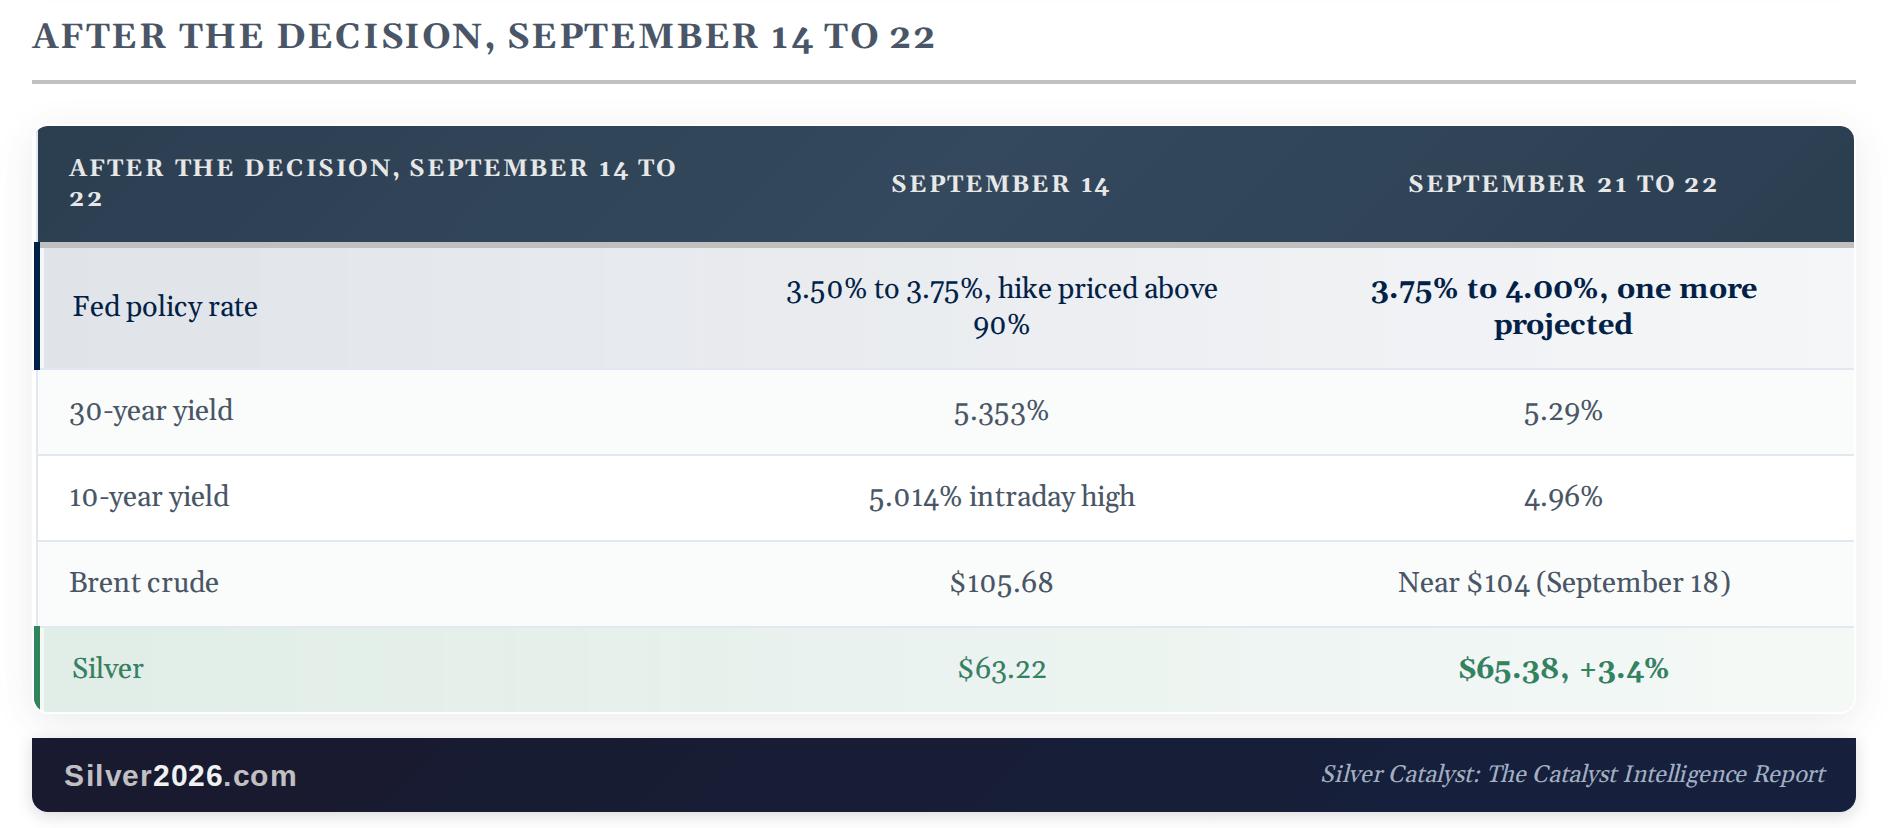
Perak diperdagangkan di US$65,38 per ons pada awal perdagangan 22 September, sementara emas berada di US$4.322,95, sehingga rasio emas terhadap perak tercatat sebesar 66,1. Rasio tersebut naik 4,5% dibandingkan posisinya pada malam 16 September, ketika Federal Reserve menaikkan suku bunga acuannya sebesar 25 basis poin menjadi 3,75%–4,00%. Proyeksi The Fed juga menunjukkan median satu kali kenaikan suku bunga lagi tahun ini. Harga perak kini sekitar 8% di bawah level awal 2026 dan telah merosot sekitar 46% dari puncaknya pada Januari di US$121,58. Pergerakan sejak keputusan The Fed tersebut berlangsung ketika imbal hasil obligasi pemerintah AS (Treasury) bertenor 10 tahun kembali turun ke bawah 5% dan harga minyak mulai mereda. Brent turun dari atas US$105 menuju US$104 setelah muncul laporan bahwa Arab Saudi tengah berupaya memulihkan operasional jaringan pipa East-West miliknya. Riset Golden Meadow® yang menjadi dasar artikel ini telah menelusuri hubungan antara perak dan pasar obligasi dalam tiga edisi sejauh ini. Sepanjang September, hubungan tersebut telah dua kali diuji dalam kurun waktu dua minggu.
Departemen Keuangan Membeli Obligasi Jangka Panjang Senilai US$5,2 Miliar pada 10 September, dan Imbal Hasil Jangka Panjang Tetap Naik
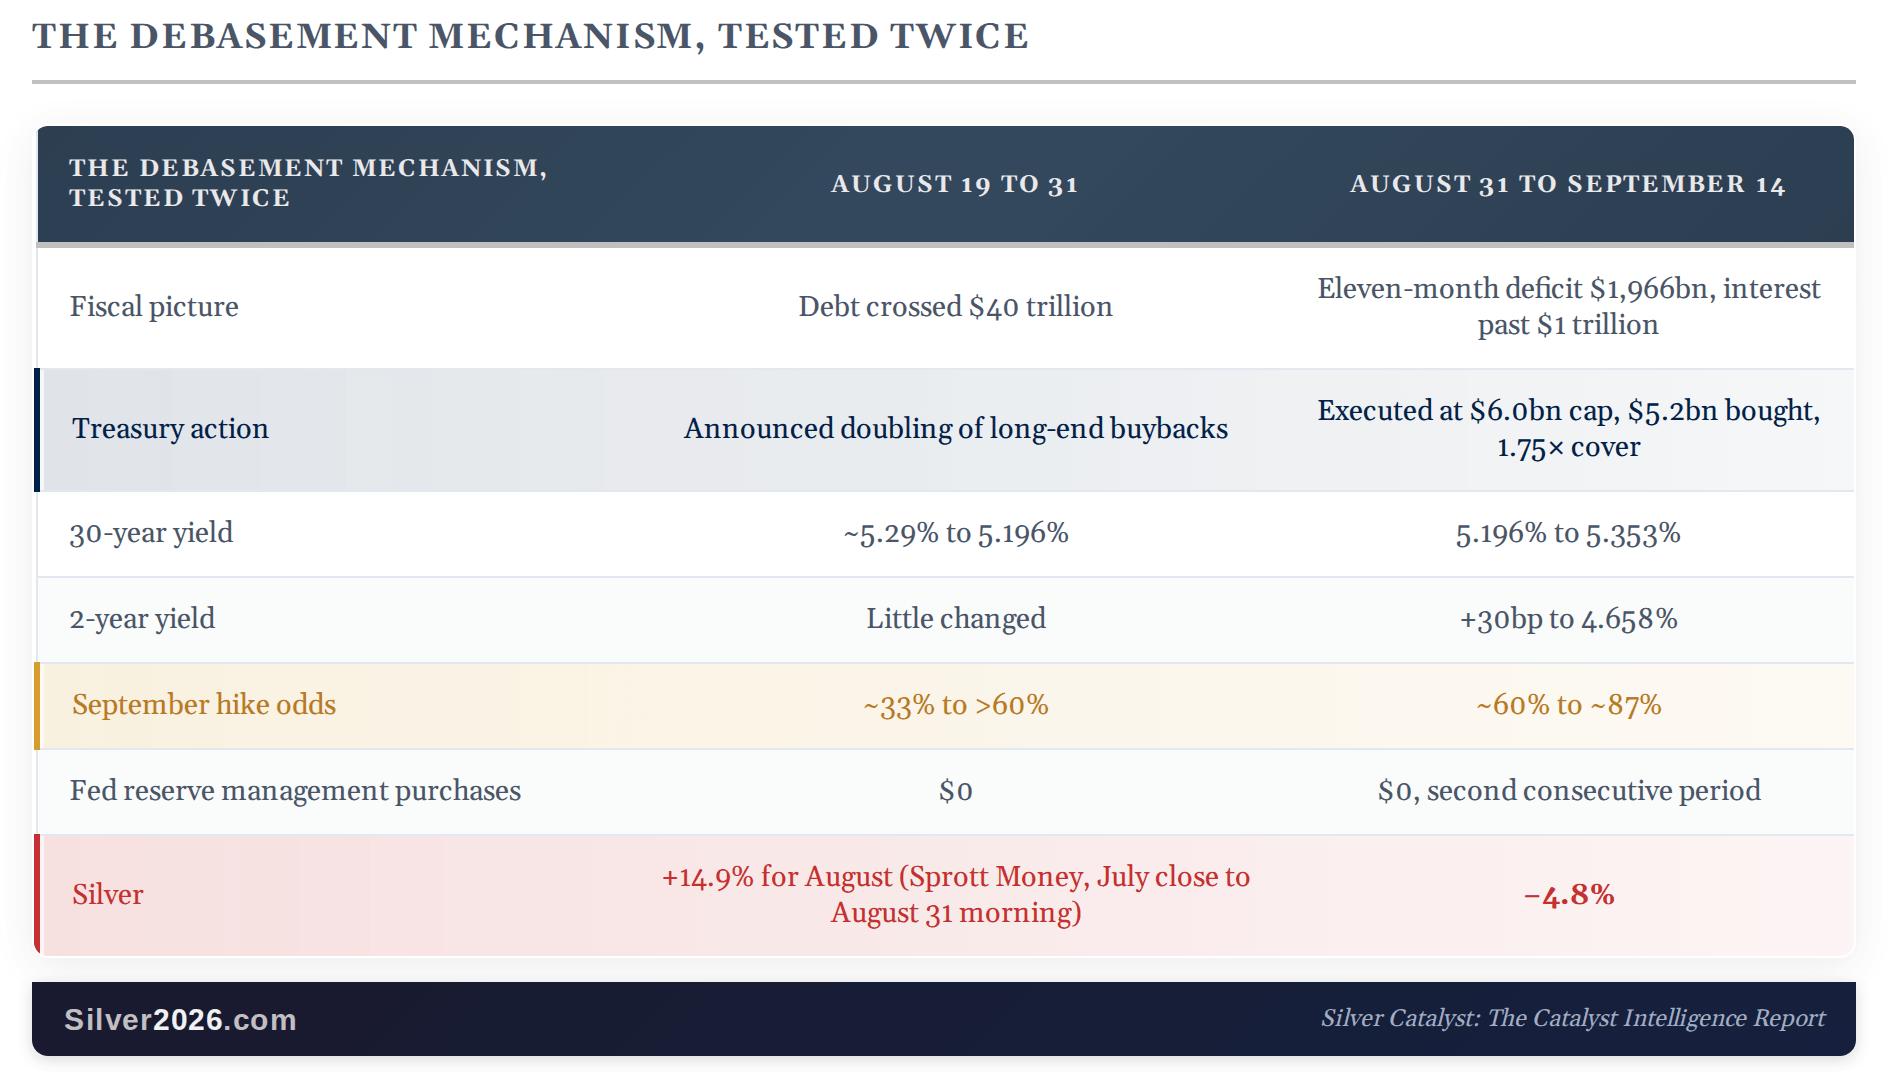
Edisi sebelumnya ditutup dengan sebuah hipotesis. Perak, menurutnya, mungkin bereaksi terhadap bagaimana para pejabat merespons tekanan fiskal, bukan terhadap tekanan itu sendiri. Gagasannya sederhana. Ketika Departemen Keuangan atau The Fed turun tangan untuk menahan biaya pinjaman, investor menafsirkan itu sebagai pencetakan uang untuk menutup defisit. Perak naik sebagai perlindungan. Agustus tampak seperti bukti. Pada 19 Agustus Departemen Keuangan mengumumkan bahwa mereka setidaknya akan menggandakan ukuran buyback obligasi berjangka panjangnya. Dalam buyback, Departemen Keuangan membeli kembali utangnya sendiri dari dealer yang memegangnya. Imbal hasil 30 tahun turun, dan Perak naik 14,9% dalam sebulan pada seri Sprott Money, dari penutupan Juli hingga pembacaan pagi 31 Agustus.
Uji pertama hipotesis itu tiba pada 10 September, dan hipotesis itu membutuhkan satu syarat. Departemen Keuangan menjalankan operasi pertama yang diperbesar, membeli obligasi yang jatuh tempo dalam 10 hingga 20 tahun. Batasnya $6,0 miliar, di atas minimum yang telah diumumkan. Mereka membeli US$5,2 miliar. Operasi itu lebih besar dari yang dijanjikan dan berjalan sesuai jadwal. Namun imbal hasil jangka panjang tetap naik. Imbal hasil 30 tahun turun ke 5,196% pada hari pengumuman. Pada 14 September, level itu berada di 5,353%. Imbal hasil 10 tahun menyentuh 5% untuk pertama kalinya sejak 2023. Perak turun 4,8% selama dua pekan.
Gambaran fiskal tidak membaik selama periode itu. Justru memburuk. Monthly Treasury Statement bulan Agustus menempatkan defisit di US$1.966 miliar untuk sebelas bulan pertama tahun fiskal. Bunga atas utang melewati US$1 triliun untuk pertama kalinya. Yang berubah adalah data inflasi dan harga minyak. Laporan lapangan pekerjaan yang kuat tiba pada 4 September. Seminggu kemudian, inflasi inti, yang tidak memperhitungkan makanan dan energi, keluar lebih panas dari yang diprakirakan. Bersama-sama, keduanya mengubah kenaikan suku bunga September dari peluang lempar koin menjadi hampir pasti. Imbal hasil 2 tahun, yang mengikuti apa yang akan dilakukan The Fed berikutnya, naik sekitar 30 basis poin. Minyak mentah Brent bergerak dari sekitar US$95 ke atas US$105 ketika Arab Saudi menutup jalur pipa ekspor utamanya. The Fed membaca minyak yang lebih mahal sebagai lebih banyak inflasi yang akan datang. Perak mengikuti prospek suku bunga turun.
Sumber: Treasury AS, pengumuman buyback 19 Agustus | Bloomberg via Yahoo Finance, hasil operasi 10 September | The Vault Report, verifikasi fakta buyback, 12 September | CNBC, 14 September 2026 | New York Fed, rincian operasional sekuritas Treasury
Ada dua detail yang menjaga proporsi buyback ini. Yang pertama adalah berapa banyak yang ditawarkan dealer. Mereka mengajukan obligasi senilai US$10,5 miliar terhadap batas US$6 miliar, kurang dari dua kali lipat dari yang bisa diambil Departemen Keuangan. Awal tahun ini, operasi yang lebih kecil menerima penawaran mendekati sepuluh kali batasnya, menurut hitungan The Vault Report. Minat untuk menjual obligasi jangka panjang kepada Departemen Keuangan menipis seiring membesarnya batas, bukan sebaliknya. Detail kedua adalah alasan resmi Departemen Keuangan sendiri untuk memperbesar program tersebut. Itu untuk mendukung perdagangan di bagian pasar tempat dealer sudah berpartisipasi kuat. Itu bukan kisah tentang mogoknya para pembeli yang beredar pada bulan Agustus.
Mekanismenya menjelaskan mengapa program ini tidak dapat menahan imbal hasil tetap rendah ketika The Fed akan segera mengetatkan kebijakan. Departemen Keuangan membayar obligasi yang dibelinya dengan menerbitkan surat utang jangka pendek baru, sehingga utang nasional tidak menyusut. Utang itu menjadi lebih pendek. Federal Reserve tidak membeli apa pun. Pembelian surat utang terpisah oleh The Fed untuk mengelola cadangan bank telah berada di nol sejak pertengahan Agustus. Operasi ini tidak menambahkan uang baru ke sistem. Ini hanyalah pertukaran kecil utang jangka panjang dengan utang jangka pendek, yang dijalankan oleh pihak peminjam, dan pasar obligasi memperlakukannya seperti itu.
Apa yang Terjadi setelah Keputusan Tersebut
The Fed menaikkan suku bunga pada 16 September dan memproyeksikan kenaikan lagi sebelum akhir tahun. Dalam edisi premium, kombinasi itu disebut sebagai hasil yang akan buruk bagi Perak. Namun Perak tetap naik, dan alasannya sesuai dengan aturan tersebut alih-alih melanggarnya. Harga minyak melemah setelah laporan kemajuan pada pipa minyak Saudi dan dimulainya kembali pembicaraan dengan negara-negara Teluk. Minyak yang lebih rendah mengurangi sebagian kekhawatiran inflasi dari pasar obligasi, dan imbal hasil jangka panjang turun. Imbal hasil bertenor 10 tahun sempat diperdagangkan di atas 5% pada minggu sebelumnya. Pada 18 September, imbal hasil itu kembali mendekati 4,93%, dan Perak naik bersamanya. Minggu itu, Perak bergerak seiring imbal hasil jangka panjang dan bukan dengan suku bunga yang ditetapkan The Fed, yang justru naik.
Sumber: Federal Reserve, pernyataan FOMC, 16 September 2026 | Forbes Advisor, suku bunga Treasury, 21 September 2026 | Kitco, 18 September 2026 | Fortune, harga perak, 22 September 2026
Pembacaan 14 September berasal dari jendela riset edisi premium. Imbal hasil bertenor 30 tahun dan 10 tahun adalah pembacaan sore hari 21 September dari Forbes Advisor; Perak adalah pembacaan pukul 6 pagi waktu Timur pada 22 September dari Fortune.
Satu angka belum bergerak cukup jauh untuk menyelesaikan apa pun. Imbal hasil bertenor 30 tahun di 5,29% masih berada di atas 5,196% yang dicapai ketika buyback diperbesar pada bulan Agustus. Jalannya operasi yang diperbesar saat ini oleh Departemen Keuangan berlanjut hingga 4 November. Jika imbal hasil jangka panjang mengakhiri periode itu di atas level Agustus dan Perak belum bereaksi, maka mekanisme pelemahan nilai mata uang itu rusak, bukan bersyarat. Saya akan menyatakannya secara tertulis. Jika imbal hasil turun selama periode itu dan Perak naik, pembacaan Agustus memang tepat, dengan syarat yang disebutkan di sini. Departemen Keuangan hanya dapat menggerakkan Perak ketika The Fed tidak menarik ke arah sebaliknya.
Apa Artinya bagi Investor Perak
Perak merespons tekanan fiskal ketika ia percaya tekanan itu dibayar dengan uang baru. Ia hanya mempercayainya ketika lembaga yang melakukan intervensi tampak mengendalikan suku bunga jangka panjang. Saat The Fed masih menahan suku bunga, buyback Departemen Keuangan bisa memberi kesan itu, dan itulah yang terjadi pada Agustus. Begitu The Fed bergerak untuk mengetatkan kebijakan, suku bunga jangka pendek bergerak lebih dulu, dan kendali atas suku bunga jangka panjang kembali ke The Fed. Departemen Keuangan tidak bisa mengirim sinyal lebih kuat daripada The Fed. Yang ditambahkan minggu lalu adalah separuh lainnya dari aturan yang sama. Ketika imbal hasil jangka panjang mereda karena alasan apa pun, termasuk minyak yang lebih murah, Perak naik bahkan pada minggu ketika The Fed menaikkan suku bunga. Logam ini tidak memperdagangkan defisit, dan juga tidak memperdagangkan suku bunga yang ditetapkan The Fed. Logam ini memperdagangkan suku bunga jangka panjang.
Bagi pemegangnya, itu adalah penyederhanaan yang berguna. Defisit akan terus membesar, dan argumen dalam Silver Rising bahwa defisit sebesar ini berujung pada pelemahan nilai mata uang tetap utuh. September menunjukkan urutan bagaimana pasar membacanya. Pertama pasar obligasi memutuskan apakah inflasi sedang diperangi, lalu Perak memutuskan apa artinya itu. Pemegang Perak yang ingin tahu mengapa logam itu bergerak pada hari tertentu sebaiknya melihat imbal hasil bertenor 30 tahun dan harga minyak terlebih dahulu. Angka pinjaman Departemen Keuangan akan lebih jarang menjelaskannya. Kasus jangka panjang untuk Perak tidak bergantung pada satu bulan imbal hasil saja, tetapi harga dari bulan ke bulan memang bergantung.
Pembacaan berikutnya datang dari program buyback itu sendiri. Pada saat jalannya program saat ini berakhir pada awal November, akan ada cukup banyak operasi untuk menilai apakah imbal hasil jangka panjang merespons pembeli atau The Fed. Itulah titik pemeriksaan yang ditetapkan edisi premium, dan jawabannya akan dinilai secara tertulis dalam kedua kemungkinan tersebut.
Want free follow-ups to the above article and details not available to 99%+ investors? Sign up to our free newsletter today!
Semua esai, penelitian, dan informasi yang ditemukan di atas hanya mewakili analisis dan pendapat karyawan dan rekanan Przemyslaw Radomski, CFA dan Sunshine Profits. Dengan demikian, itu mungkin terbukti salah dan dapat berubah tanpa pemberitahuan. Pendapat dan analisis didasarkan pada data yang tersedia untuk penulis esai masing-masing pada saat penulisan. Meskipun informasi yang diberikan di atas didasarkan pada penelitian yang cermat dan sumber yang diyakini akurat, Przemyslaw Radomski, CFA dan rekan-rekannya tidak menjamin keakuratan atau ketelitian data atau informasi yang dilaporkan. Pendapat yang dipublikasikan di atas bukan merupakan tawaran atau rekomendasi untuk membeli atau menjual sekuritas apa pun. Radomski bukan Penasihat Sekuritas Terdaftar. Dengan membaca laporan Przemyslaw Radomski, CFA, Anda sepenuhnya setuju bahwa dia tidak akan bertanggung jawab atau berkewajiban atas keputusan apa pun yang Anda buat mengenai informasi apa pun yang diberikan dalam laporan ini. Berinvestasi, berdagang, dan berspekulasi di pasar keuangan mana pun mungkin melibatkan risiko kerugian yang tinggi. Przemyslaw Radomski, CFA, karyawan dan afiliasi Sunshine Profits serta anggota keluarga mereka dapat memiliki posisi jual atau beli dalam sekuritas apa pun, termasuk yang disebutkan dalam laporan atau esai mana pun, dan dapat melakukan pembelian dan/atau penjualan tambahan surat berharga tersebut tanpa pemberitahuan.
Analisa Terkini
Pilihan Editor
Emas Pulih di Atas US$4.350 karena Harapan Diplomasi AS–Iran
Harga Emas (XAU/USD) rebound mendekati US$4.360 selama awal sesi Asia pada hari Rabu. Logam mulia ini naik tipis di tengah harapan akan kemajuan diplomatik antara AS dan Iran. CNBC melaporkan pada hari Selasa bahwa Presiden AS Donald Trump mengatakan bahwa pejabat AS telah mengadakan "pertemuan yang sangat baik" dengan delegasi Iran dan pertemuan itu berlangsung sekitar tiga jam.
Forex Hari Ini di Indonesia: Rupiah Menguat ke Rp17.805 Jelang Keputusan Suku Bunga BI
Berikut adalah yang perlu diketahui untuk perdagangan Rupiah pada Rabu, 23 September: Rupiah Indonesia (IDR) menguat terhadap Dolar AS (USD) pada perdagangan Rabu pagi, dengan pasangan mata uang USD/IDR bergerak di sekitar Rp17.805 setelah mata uang Indonesia ditutup di Rp17.850 per Dolar AS pada Selasa.
Emas US$10.000: Pertanyaannya Kapan, bukan Jika
Emas berada di jalur menuju US$10.000 per ons. Ini bukan soal jika, melainkan kapan. Itulah pandangan kepala strategi emas State Street Investment Management, Aakash Doshi. Dalam wawancara dengan Kitco News, ia mengatakan para investor seharusnya berpikir melampaui emas US$5.000 menuju US$10.000.
Pembeli Cardano Mendorong Lebih Tinggi saat Open Interest, Tingkat Pendanaan Naik
Cardano (ADA) melanjutkan kenaikan, diperdagangkan di atas US$0,262 setelah reli lebih dari 14% sejauh pekan ini. Momentum bullish didukung oleh Open Interest (OI) yang meningkat, tingkat pendanaan yang positif, dan tanda-tanda akumulasi whale. Jika tekanan beli berlanjut, ADA dapat melanjutkan relinya dan menargetkan level yang lebih tinggi. Metrik derivatif Cardano menunjukkan kondisi yang menguat.
Valas Hari Ini: PMI Lanjutan menjadi Pusat Perhatian, tetapi bagaimana dengan Sidang Umum PBB?
Dolar AS (USD) telah melanjutkan pemulihannya pada hari Selasa, naik ke level tertinggi baru multi-minggu di tengah taruhan yang stabil untuk pengetatan The Fed lebih lanjut, sementara meningkatnya harapan akan potensi kesepakatan untuk meredakan konflik AS–Iran–Hormuz tampaknya diabaikan oleh para pelaku pasar.