
Emas (XAU/USD) telah stabil di kisaran sekitar US$4.100 hingga US$4.200 sejak awal Oktober setelah koreksi tajam mendorong logam mulia ini mendekati level terendahnya sejak Agustus. Sejak mencapai level tertinggi sepanjang masa di dekat US$5.600 pada bulan Januari, Emas telah kehilangan sekitar seperempat nilainya, terbebani oleh kenaikan imbal hasil obligasi Treasury AS dan penguatan Dolar AS (USD).
Pertanyaannya kini bukan lagi sekadar apakah Emas telah menemukan dasar, tetapi apa yang dapat memicu rally berkelanjutan berikutnya.
Mengapa The Fed yang dovish tidak lagi cukup
Hubungan tradisional Emas dengan kebijakan moneter sebagian besar mencerminkan opportunity cost-nya. Tidak seperti obligasi pemerintah, logam mulia ini tidak membayar bunga, sehingga menjadi kurang menarik ketika imbal hasil riil naik. Imbal hasil obligasi Treasury AS bertenor 10 tahun baru-baru ini melampaui 5,20%, mencapai level tertingginya sejak 2007. Imbal hasil riil juga meningkat tajam, sementara Dolar AS telah mendekati level tertinggi 18 bulan. Kondisi ini tetap tidak menguntungkan bagi Emas, bahkan ketika ekspektasi pengetatan lebih lanjut oleh Federal Reserve (The Fed) memudar.
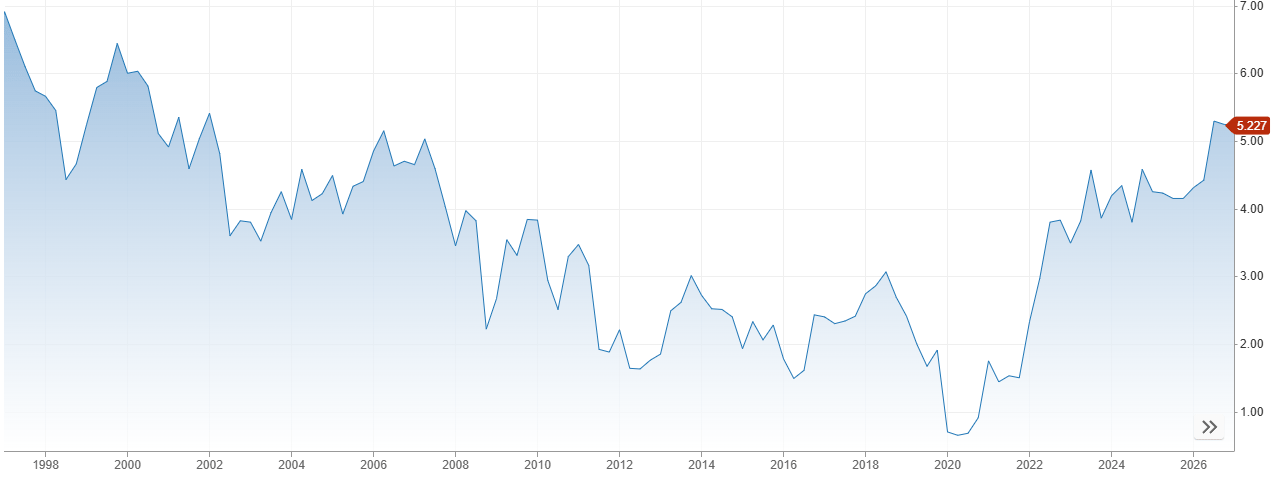
Masalahnya adalah The Fed secara langsung mengendalikan suku bunga jangka pendek, bukan seluruh kurva imbal hasil. Imbal hasil jangka panjang juga mencerminkan ekspektasi inflasi, kebutuhan pinjaman pemerintah, dan premi jangka panjang yang diminta investor untuk memegang utang berdurasi panjang. Akibatnya, imbal hasil jangka panjang dapat tetap tinggi bahkan ketika pasar mengantisipasi bank sentral yang kurang ketat.
OCBC menjelaskan: "Ini memperkuat pandangan kami bahwa penurunan risiko kenaikan The Fed saja mungkin tidak cukup untuk mendorong kenaikan berikutnya pada emas. Pembalikan yang lebih berkelanjutan (lebih rendah) pada imbal hasil jangka panjang/riil dan USD akan menjadi katalis yang lebih bersih bagi emas untuk pulih."
Ekspektasi yang lebih rendah terhadap kenaikan suku bunga lainnya telah mengurangi tekanan moneter langsung, tetapi pasar obligasi belum memberikan penurunan berkelanjutan pada imbal hasil jangka panjang yang diperlukan untuk mendukung pemulihan harga Emas yang tahan lama.
Masalah utang US$40 triliun mengubah persamaan
Prospek fiskal AS menjadi semakin penting bagi imbal hasil Treasury dan Emas. Menurut data Departemen Keuangan AS, total utang federal kini melebihi US$40 triliun. Sementara itu, Congressional Budget Office (CBO) memprakirakan bahwa utang federal yang dipegang publik akan meningkat dari sekitar 101% Produk Domestik Bruto (PDB) pada 2026 menjadi 120% pada 2036. Biaya bunga bersih tahunan diprakirakan naik dari sekitar US$1 triliun menjadi US$2,1 triliun selama periode yang sama.
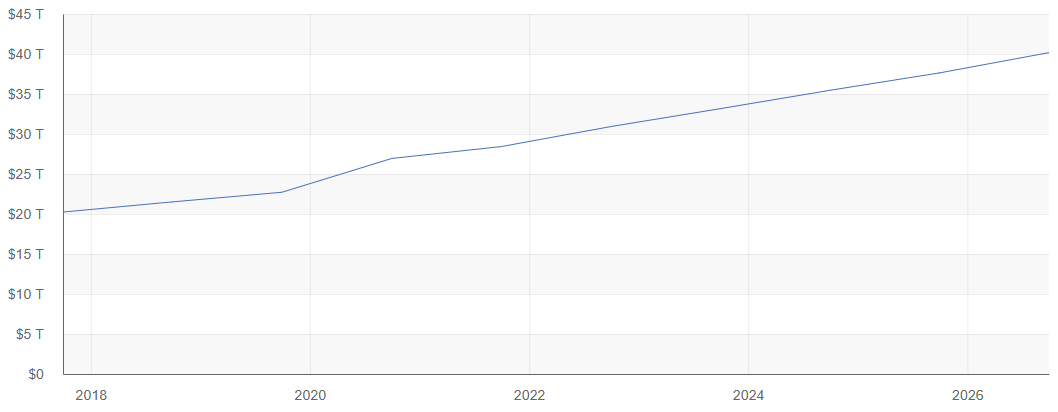
Hal ini menciptakan trade-off kebijakan yang sulit. The Fed membutuhkan kondisi moneter yang cukup ketat untuk mengendalikan inflasi. Namun, suku bunga yang tetap tinggi meningkatkan biaya pembiayaan ulang utang pemerintah, yang berpotensi memperburuk ketidakseimbangan fiskal. Biaya pinjaman yang lebih tinggi karena itu dapat berkontribusi pada penerbitan utang tambahan, yang pada gilirannya dapat memberikan tekanan naik lebih lanjut pada imbal hasil Treasury.
State Street Investment Management menyoroti dimensi lain dari masalah ini. Dalam studi bulan September, perusahaan tersebut mencatat bahwa pangsa investor asing dalam sekuritas Treasury AS yang dapat diperdagangkan turun dari sekitar 50% pada 2010 menjadi 31% pada 2025. Dalam periode yang lebih panjang, pangsa Treasury AS dalam cadangan resmi asing turun dari sekitar 30% pada 2000 menjadi 25% pada 2025, sementara pangsa Emas meningkat dari sekitar 9% menjadi hampir 22%. Pergeseran ini menunjukkan bahwa beberapa pengelola cadangan secara bertahap melakukan diversifikasi menjauh dari utang pemerintah AS. State Street juga memperkirakan premi jangka panjang Treasury bertenor 10 tahun telah mencapai sekitar 0,8%, level tertingginya dalam lebih dari satu dekade.
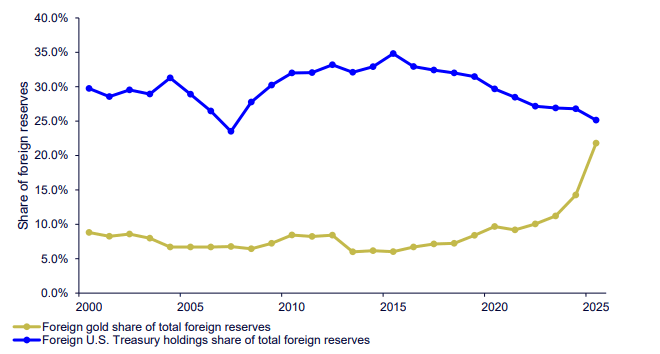
Bagi Emas, implikasinya kompleks. Imbal hasil Treasury yang lebih tinggi umumnya mendukung Dolar AS dan meningkatkan opportunity cost logam mulia ini. Namun, jika kenaikan imbal hasil semakin mencerminkan kekhawatiran terhadap keberlanjutan fiskal daripada kekuatan ekonomi, investor mungkin mulai mempertanyakan daya tarik utang pemerintah AS sebagai penyimpan nilai jangka panjang. Perbedaan itu pada akhirnya dapat menguntungkan Emas.
Represi keuangan bisa menjadi katalis yang sesungguhnya
Represi keuangan mengacu pada kebijakan yang dirancang untuk mengarahkan tabungan ke pembiayaan pemerintah sambil menjaga biaya pinjaman di bawah level yang mungkin berlaku di pasar bebas. Kebijakan semacam itu dapat mencakup suku bunga riil yang tetap negatif, insentif regulasi untuk memegang obligasi pemerintah, atau intervensi yang dimaksudkan untuk menahan imbal hasil jangka panjang.
Mekanisme yang mendasarinya cukup sederhana: ketika suku bunga nominal tetap berada di bawah inflasi untuk periode yang panjang, nilai riil dari utang pemerintah yang beredar menurun. Para pemegang obligasi secara efektif menyerap sebagian penyesuaian tersebut melalui hilangnya daya beli.
Bagi Emas, skenario ini bisa terbukti jauh lebih bullish dibandingkan pelonggaran moneter konvensional. Ketika The Fed memangkas suku bunga karena inflasi menurun, imbal hasil yang lebih rendah mengurangi biaya peluang Emas. Namun ketika para pengambil kebijakan secara sengaja menahan biaya pinjaman sementara inflasi tetap tinggi, imbal hasil riil dapat menjadi negatif secara berkepanjangan, meningkatkan permintaan terhadap aset yang dipandang sebagai perlindungan terhadap pelemahan nilai mata uang.
Bank of America (BofA) mengidentifikasi perbedaan ini: "Meskipun defisit fiskal AS banyak dibahas di pasar emas, premi tenor yang lebih tinggi saja biasanya tidak bullish bagi emas. Dengan demikian, jika kebijakan fiskal tidak menjadi lebih ortodoks, kami percaya berakhirnya siklus kenaikan suku bunga, atau bahkan lebih kuat lagi, kembalinya kekhawatiran terhadap represi fiskal akan menjadi pendorong yang lebih signifikan. Jika Departemen Keuangan turun tangan di pasar obligasi, membiayainya dengan menerbitkan utang jangka pendek dan The Fed kemudian memastikan bahwa suku bunga tenor pendek tetap rendah, hal ini kemungkinan besar akan memicu kembali kekhawatiran terhadap pelemahan nilai USD - sebuah skenario yang sangat bullish bagi emas."
Argumen bank tersebut adalah bahwa kenaikan premi tenor saja tidak cukup untuk mendorong Emas naik. Selama imbal hasil terus meningkat secara bebas, hal itu tetap membuat obligasi relatif menarik. Titik balik yang lebih signifikan akan terjadi jika para pengambil kebijakan berupaya mencegah biaya pinjaman naik sejalan dengan risiko fiskal dan inflasi. Pergeseran seperti itu dapat melemahkan kepercayaan terhadap daya beli Dolar AS dan mendorong investor mencari penyimpan nilai alternatif.
Represi fiskal tidak harus selalu memerlukan pengendalian imbal hasil secara eksplisit. Hal itu bisa muncul secara bertahap melalui langkah-langkah yang mendukung pembiayaan pemerintah dan menekan imbal hasil riil. Namun, intervensi biasa untuk menjaga likuiditas pasar obligasi tidak dengan sendirinya merupakan represi fiskal. Ciri pembeda utamanya adalah kebijakan berkelanjutan yang menguntungkan peminjam pemerintah dengan mengorbankan imbal hasil riil yang disesuaikan inflasi bagi para penabung.
Kapan kenaikan imbal hasil Treasury menjadi sinyal peringatan
Gagasan bahwa imbal hasil obligasi yang lebih tinggi pada akhirnya bisa mendukung Emas mungkin tampak kontradiktif. Namun, imbal hasil yang tetap tinggi juga meningkatkan biaya pembiayaan pemerintah federal, yang berpotensi menambah tekanan pada para pengambil kebijakan untuk menstabilkan pasar obligasi. Para investor bisa mulai mengantisipasi intervensi semacam itu bahkan sebelum benar-benar terjadi. GivTrade, yang dikutip oleh The Wall Street Journal, menangkap potensi pergeseran ini: "Titik balik terjadi ketika investor berhenti bertanya berapa besar kupon obligasi dan mulai bertanya mengapa obligasi itu perlu membayar begitu tinggi."
Perbedaan ini sangat penting bagi kasus bullish struktural. Imbal hasil yang tinggi mendukung Dolar ketika hal itu mencerminkan kekuatan ekonomi dan kredibilitas moneter. Namun ketika imbal hasil semakin menandakan tekanan fiskal, pada akhirnya hal itu dapat melemahkan kepercayaan terhadap aset yang seharusnya menjadi daya tariknya.
Jika para pengambil kebijakan kemudian berupaya menahan imbal hasil tersebut, Emas bisa diuntungkan oleh ekspektasi imbal hasil riil yang lebih rendah dan depresiasi mata uang. Hasil ini tidaklah pasti maupun segera. Imbal hasil riil yang meningkat bisa terus menekan Emas untuk sementara waktu, dan Amerika Serikat (AS) mungkin tidak akan pernah mengadopsi rezim represi fiskal yang eksplisit.
Meski demikian, meningkatnya ketegangan antara biaya layanan utang dan tujuan kebijakan moneter membuat kemungkinan ini semakin relevan.
Apa yang bisa memicu rally berikutnya pada Emas?
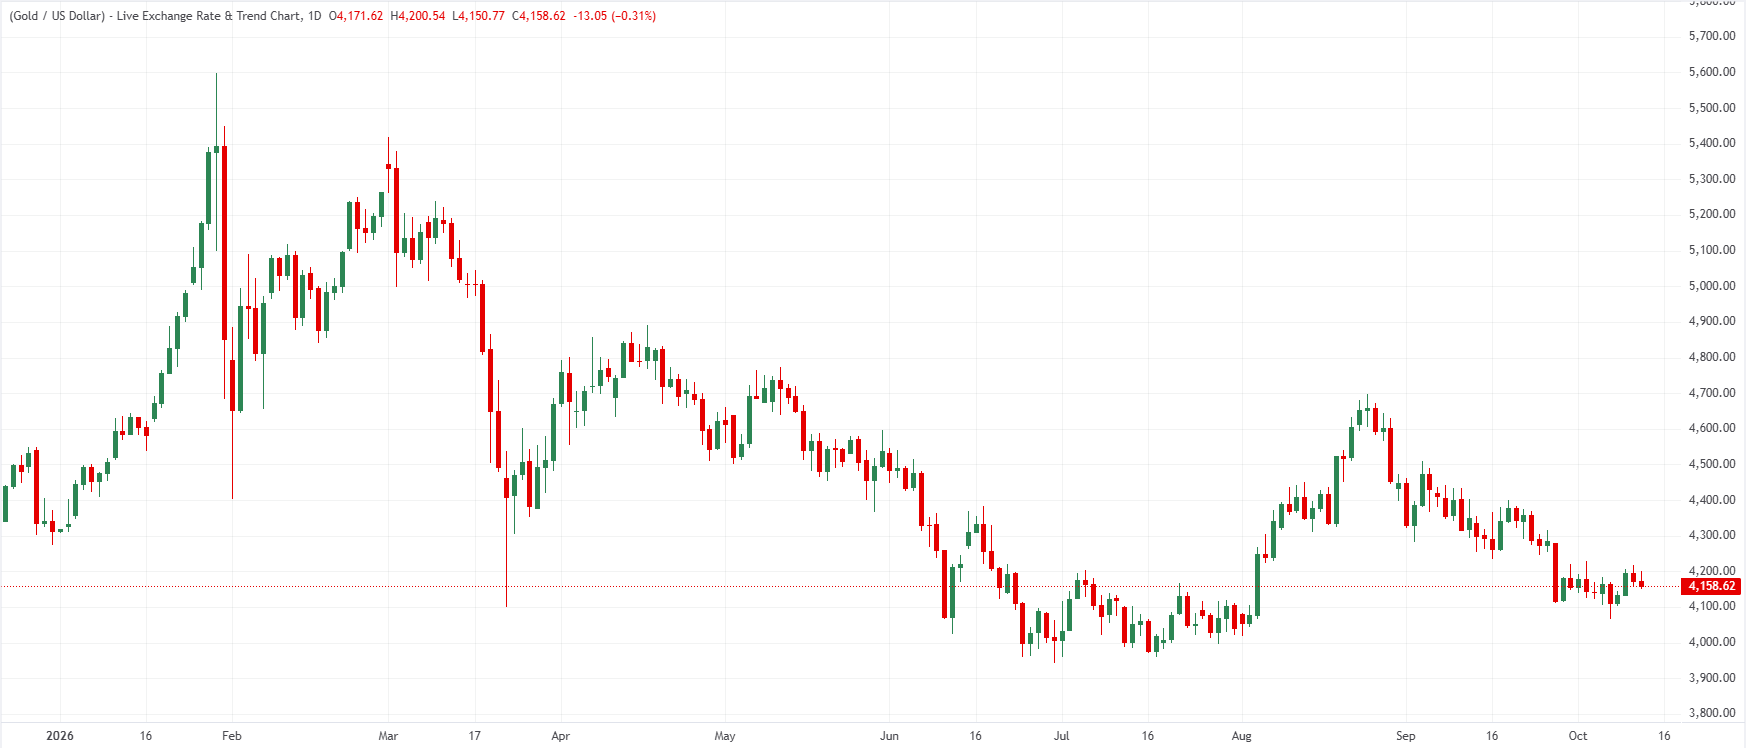
Tiga perkembangan makroekonomi dapat membentuk pergerakan besar berikutnya pada Emas. Yang pertama adalah penurunan inflasi AS yang berkelanjutan, yang memungkinkan The Fed mengambil sikap yang kurang ketat sambil mendorong imbal hasil riil dan Dolar lebih rendah. Laporan Indeks Harga Konsumen (IHK atau CPI) bulan September yang akan datang dapat memberikan indikasi awal apakah skenario ini semakin mungkin terjadi.
Yang kedua adalah inflasi yang persisten, yang berpotensi diperkuat oleh ketegangan pasar energi terkait konflik di Timur Tengah. Hal ini dapat membuat kebijakan moneter tetap ketat dan imbal hasil Treasury tetap tinggi, mempertahankan tekanan pada Emas dan berpotensi membawa level $4.000 kembali menjadi fokus.
Skenario ketiga, yang lebih struktural, adalah meningkatnya tekanan pada pembiayaan pemerintah AS. Jika imbal hasil jangka panjang terus naik karena kekhawatiran fiskal, pasar dapat mulai mengantisipasi intervensi Treasury yang lebih besar atau kebijakan yang dirancang untuk menahan biaya pinjaman. Jika langkah-langkah ini bertepatan dengan inflasi yang persisten, ekspektasi represi fiskal dapat memperkuat permintaan terhadap Emas sebagai perlindungan terhadap penurunan imbal hasil riil dan pelemahan nilai mata uang. Skenario ketiga ini pada akhirnya bisa terbukti lebih kuat daripada siklus pelonggaran The Fed yang konvensional.
Untuk saat ini, Emas masih terjebak di antara hambatan moneter jangka pendek dan kekhawatiran fiskal jangka panjang. Dolar AS yang lebih lemah dan imbal hasil riil yang lebih rendah akan memberikan dukungan jangka pendek yang paling jelas, tetapi pasar bull besar berikutnya mungkin bergantung pada perubahan yang lebih mendasar dalam cara investor menilai utang pemerintah AS.
Rally berkelanjutan berikutnya pada Emas mungkin tidak akan dimulai ketika The Fed akhirnya memangkas suku bunga. Itu bisa dimulai ketika para investor menyimpulkan bahwa Amerika Serikat tidak lagi mampu membiarkan imbal hasil Treasury naik tanpa batas. Dan dalam lingkungan seperti itu, Emas tidak memerlukan The Fed yang dovish. Yang dibutuhkan adalah pasar yang mulai memperhitungkan represi fiskal.
Informasi mengenai halaman-halaman ini berisi pernyataan berwawasan untuk masa mendatang yang melibatkan risiko dan ketidakpastian. Pasar dan instrumen yang diprofilkan di halaman ini hanya untuk tujuan informasi dan tidak boleh dianggap sebagai rekomendasi untuk membeli atau menjual sekuritas. Anda harus melakukan riset secara menyeluruh sebelum membuat keputusan investasi apa pun. FXStreet tidak menjamin bahwa informasi ini bebas dari kesalahan, galat, atau salah saji material. Juga tidak menjamin bahwa informasi ini bersifat tepat waktu. Berinvestasi di Forex melibatkan banyak risiko, termasuk kehilangan semua atau sebagian dari investasi Anda, dan juga tekanan emosional. Semua risiko, kerugian dan biaya yang terkait dengan investasi, termasuk kerugian total pokok, merupakan tanggung jawab Anda.
Analisa Terkini
Pilihan Editor
EUR/USD tetap diminati beli di dekat 1,1200
EUR/USD berhasil mengesampingkan dua penurunan harian berturut-turut dalam sesi yang cukup positif pada hari Selasa, bergerak di sekitar tolok ukur 1,1200 di tengah tekanan jual yang kembali muncul pada Dolar AS dan meredanya kekhawatiran atas krisis Timur Tengah.
GBP/USD melonjak ke tertinggi harian di dekat 1,3250
GBP/USD mendapatkan kembali traksi naik dan menantang area 1,3250, atau puncak harian, pada hari Selasa. Kenaikan Cable yang signifikan mengikuti perbaikan umum dalam sentimen seputar aset-aset terkait risiko dan berkurangnya kekhawatiran dalam konflik AS–Iran.
Emas: Para Penjual Berusaha Keras untuk Menembus di Bawah US$4.150
Emas kini menghapus kenaikan awalnya dan melanjutkan penurunannya, kembali ke area US$4.160 per troy ons pada hari Selasa. Pullback logam mulia ini terjadi meskipun Greenback kembali menunjukkan tren penurunan, dikombinasikan dengan kinerja imbal hasil Treasury AS yang beragam secara keseluruhan dan meredanya ketegangan di front geopolitik.
Bitcoin Rebound meskipun Sentimen Berhati-hati
Bitcoin rebound lebih dari 2%, diperdagangkan di atas $83.500 pada hari Selasa, memulihkan pelemahan pada hari sebelumnya. Ketegangan geopolitik yang terus berlanjut dan sinyal yang beragam terus membebani selera risiko, membuat investor tetap berhati-hati meskipun BTC pulih.

Valas Hari Ini: Dolar AS Mundur dari Tertinggi 18 Bulan karena Imbal Hasil Obligasi, Harga Minyak Turun
Indeks Dolar AS (DXY) mundur dari tertinggi 18 bulan ke sekitar 102,35 setelah libur di beberapa pasar AS. Imbal hasil obligasi Treasury bertenor 10 tahun melemah, sementara harga minyak turun. Data Ketenagakerjaan ADP dan Penjualan Rumah Lama (Existing Home Sales) AS akan dirilis nanti pada hari ini.