Tiga Jam Penentu Pergerakan Harga Emas


Emas sempat merosot hingga sekitar US$3.830 per ons pada 16 November, level terlemahnya dalam lebih dari setahun. Dolar menguat, dan pasar memberikan probabilitas sekitar 94% terhadap kenaikan suku bunga Federal Reserve sebesar seperempat poin pada bulan Desember. Tiga hari sebelumnya, imbal hasil obligasi Treasury AS bertenor 10 tahun yang dilindungi inflasi berada di 2,91%. Bagi aset yang tidak memberikan bunga, itu adalah persaingan yang serius.
Saya tertarik pada sisi lain dari perdagangan itu. Suku bunga yang kini membuat emas kurang menarik juga sedang bekerja melalui hipotek selama bertahun-tahun, pinjaman korporasi, valuasi properti, dan utang pemerintah. Sebagian peminjam merasakan perubahan itu segera. Yang lain tidak akan menghadapinya sampai pinjaman jatuh tempo. Konsekuensi ekonominya bisa datang lebih lambat lagi. Pertanyaannya adalah apakah sistem dapat menyerap tekanan-tekanan itu tanpa mengubah lingkungan moneter yang penting bagi emas.
Saya masih menjadi pedagang junior di pasar pendapatan tetap ketika krisis keuangan global mulai terjadi pada 2007. Menyaksikan bagaimana kondisi kredit dan harga aset saling memperburuk tekanan meninggalkan kesan mendalam bagi saya. Pada tahun-tahun setelahnya, mungkin sekitar lima belas tahun lalu, saya mulai mengkhawatirkan besarnya ketergantungan aktivitas ekonomi terhadap harga aset yang terus bertahan tinggi. Saya mengibaratkannya seperti rumah kartu yang rapuh, meskipun ungkapan tersebut menggambarkan kekhawatiran, bukan prediksi bahwa krisis serupa akan kembali terjadi.
Ketika sebuah rumah mengalami apresiasi, pemiliknya mungkin merasa lebih kaya, tetapi dampaknya lebih jauh dari itu. Properti tersebut dapat menopang pinjaman yang lebih besar. Bank memiliki lebih banyak agunan. Belanja dan investasi menjadi lebih mudah dibiayai. Jika harga turun sementara utang tetap ada, mekanisme yang sama mulai bekerja secara terbalik. Saya menjadi lebih tertarik pada interaksi itu daripada pada besarnya utang global yang menjadi headline.
Tiga Tahapan Dampak Kenaikan Suku Bunga
Yang pertama adalah tahapan reaksi pasar. Harga obligasi dan valuasi saham bereaksi ketika investor menyesuaikan ekspektasi mereka. Investor properti menuntut imbal hasil yang lebih tinggi, sehingga harga yang bersedia mereka bayarkan untuk pendapatan sewa tertentu menjadi lebih rendah. Emas merespons perubahan suku bunga riil, Dolar AS, dan permintaan likuiditas. Tahapan inilah yang terlihat pada pergerakan pasar hari ini.
Yang kedua adalah tahapan pembiayaan kembali. Perusahaan yang menerbitkan obligasi bertenor lima tahun ketika biaya pinjaman masih rendah dapat terus membayar kupon lama hingga jatuh tempo. Pemilik rumah dengan kredit pemilikan rumah berbunga tetap juga menikmati perlindungan serupa, meskipun hanya sementara. Sementara itu, peminjam dengan suku bunga mengambang merasakan dampak kenaikan suku bunga lebih cepat. Oleh karena itu, dampak kenaikan suku bunga sebelumnya dapat terus berlangsung lama setelah bank sentral menghentikan sementara pengetatan kebijakan moneter.
Yang ketiga adalah tahapan dampak terhadap perekonomian. Pembayaran cicilan yang lebih besar mengurangi dana yang tersedia untuk konsumsi dan investasi. Melemahnya permintaan dapat memengaruhi lapangan kerja, kualitas kredit, dan penerimaan pajak. Penurunan nilai aset yang dijadikan agunan juga dapat mempersulit akses terhadap pembiayaan baru, terutama bagi peminjam yang paling membutuhkannya.
Bagi Emas, ketiga tahapan tersebut dapat memberikan pengaruh yang berlawanan. Tahapan pertama dapat menekan harga ketika imbal hasil riil meningkat. Sementara itu, dampak dari dua tahapan berikutnya yang berlangsung lebih lambat pada akhirnya mungkin mendukung Emas, tetapi hanya jika dampak tersebut mengubah imbal hasil riil di pasar atau kepercayaan investor terhadap aset keuangan. Namun, hal itu tidak dapat dipastikan.
Saat Hipotek Disesuaikan dan Rumah Kehilangan Nilai
Britania Raya menawarkan contoh yang sangat jelas karena banyak hipotek bersifat tetap untuk periode yang relatif singkat. Pada bulan Juli, Bank of England memprakirakan bahwa sedikit lebih dari lima juta rumah tangga akan melihat pembayaran hipotek meningkat pada akhir 2028. Hampir 750.000 peminjam yang keluar dari kesepakatan di bawah 3% selama 2026 menghadapi perkiraan kenaikan rata-rata sebesar £170 per bulan. Di seluruh kelompok pemilik-penyewa yang lebih luas yang melakukan refinancing selama dua tahun berikutnya, kenaikan yang diproyeksikan biasanya hanya £45.
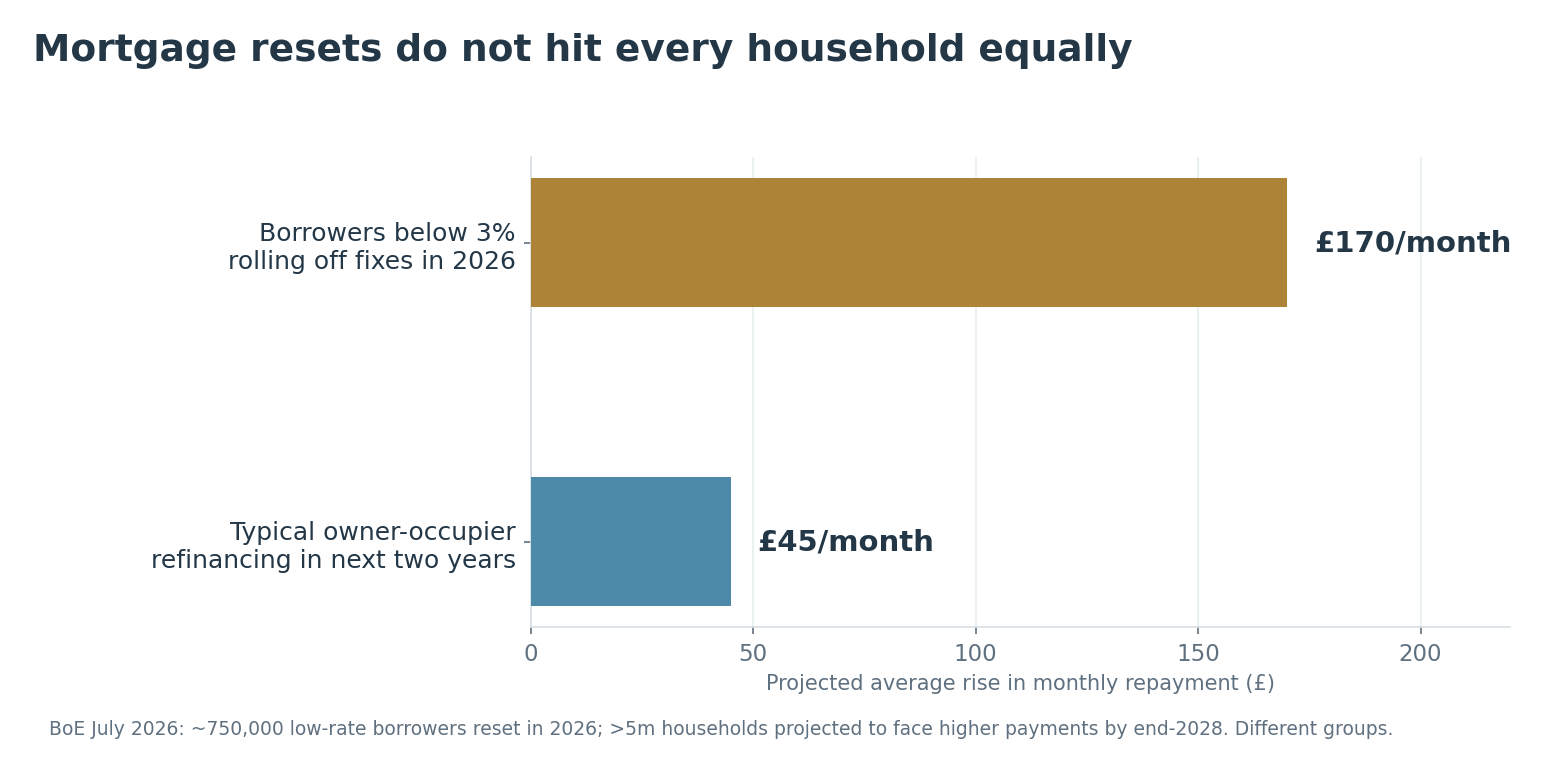
Peminjam menghadapi penyesuaian suku bunga kredit pemilikan rumah yang sangat berbeda-beda. Estimasi Bank of England, Juli 2026. Angka-angka tersebut merujuk pada kelompok peminjam yang berbeda.
Sebagai ilustrasi, pertimbangkan perhitungan kredit pemilikan rumah sebesar £300.000 dengan skema pembayaran pokok dan bunga serta sisa tenor 25 tahun. Pada suku bunga 2%, cicilan bulanan sekitar £1.272, sedangkan pada suku bunga 5%, jumlahnya meningkat menjadi sekitar £1.754. Artinya, terdapat tambahan beban sebesar £482 per bulan yang tidak lagi tersedia untuk pengeluaran lainnya, kecuali peminjam menyesuaikan ketentuan pinjaman atau memperoleh dana dari sumber lain. Angka tersebut bukan merupakan kenaikan cicilan rata-rata di Inggris, tetapi menggambarkan mengapa waktu penyesuaian suku bunga menjadi penting.
Sekarang, pertimbangkan kondisi tersebut bersamaan dengan penurunan harga properti. Arus kas bulanan peminjam semakin terbatas, sementara nilai aset yang menjadi agunan utang juga menurun. Pindah rumah, melakukan pembiayaan kembali kredit pemilikan rumah, atau memperoleh pinjaman dengan jaminan ekuitas properti dapat menjadi kurang menarik. Bahkan, rumah tangga yang tetap mampu membayar seluruh cicilannya tepat waktu mungkin akan lebih berhati-hati dalam berbelanja.
Saya memiliki contoh kecil dari pengalaman pribadi. Sekitar setahun lalu, saya membeli sebuah properti di Inggris. Kini, sebuah rumah di dekatnya, meskipun tidak identik, ditawarkan dengan harga sekitar 20% lebih rendah daripada harga yang saya bayarkan. Harga penawaran rumah yang berbeda tidak banyak memberikan informasi mengenai nilai properti saya, apalagi kondisi pasar secara keseluruhan. Namun, hal tersebut membuat kemungkinan menyusutnya selisih antara nilai agunan dan jumlah utang menjadi lebih nyata.
Bukti dari pasar properti Inggris secara lebih luas menunjukkan kondisi yang beragam, tetapi tetap perlu diperhatikan. Dalam laporan November, Bank of England menyatakan bahwa persetujuan kredit pemilikan rumah untuk pembelian properti turun 8% selama tiga bulan hingga September dibandingkan tiga bulan sebelumnya. Indeks harga rumah resmi juga turun 0,8% dalam periode tiga bulan terpisah hingga Agustus. Kedua angka tersebut tidak serta-merta menunjukkan terjadinya kejatuhan pasar properti.
Pengaruh nilai agunan terhadap kredit lebih dari sekadar persoalan kepercayaan. Sebuah makalah penelitian Bank of England pada Februari 2026 menggunakan sekitar enam juta perbandingan kredit pemilikan rumah yang mencapai akhir periode suku bunga tetap dan memperkirakan bahwa penurunan suku bunga kredit sebesar satu poin persentase meningkatkan konsumsi sekitar 3% dalam enam bulan berikutnya. Sebagian besar dampak tersebut berasal dari tambahan pinjaman dengan memanfaatkan kenaikan harga rumah sebagai agunan, bukan sekadar membelanjakan penghematan pembayaran bunga. Para peneliti mengkaji penurunan suku bunga, sehingga hasilnya tidak dapat langsung dibalik untuk mengukur dampak kenaikan suku bunga. Namun, temuan tersebut menunjukkan bagaimana nilai properti dapat memengaruhi konsumsi melalui akses terhadap kredit.
Dampaknya akan berbeda di setiap negara. Banyak pemilik rumah di AS memiliki kredit pemilikan rumah dengan suku bunga tetap jangka panjang, sehingga terlindungi dari penyesuaian cicilan secara langsung, meskipun pembeli baru dan aktivitas transaksi properti tetap terdampak. Struktur jatuh tempo utang sama pentingnya dengan rasio utang secara keseluruhan.
Masalah Ini Meluas Melampaui Rumah Tangga
Pemilik properti komersial dapat menghadapi tekanan serupa bahkan sebelum penyewa berhenti membayar sewa. Misalnya, sebuah gedung menghasilkan pendapatan bersih tahunan sebesar £5 juta. Dengan tingkat imbal hasil yang disyaratkan sebesar 5%, nilai ilustratif properti tersebut mencapai £100 juta. Jika imbal hasil yang disyaratkan naik menjadi 6,5%, pendapatan yang sama hanya mendukung valuasi sekitar £77 juta, atau turun 23%. Pemilik properti dengan utang yang relatif kecil mungkin mampu menunggu hingga kondisi membaik. Namun, peminjam yang melakukan pembiayaan kembali berdasarkan valuasi lebih rendah mungkin harus menambah modal sendiri atau menjual propertinya.
Sektor korporasi menghadapi bentuk persoalan serupa yang lebih mengkhawatirkan. Dalam Global Financial Stability Report Oktober 2026, Dana Moneter Internasional (IMF) menemukan bahwa perusahaan yang disebut zombie firms, yakni perusahaan yang labanya tidak mampu menutupi beban bunga selama sedikitnya tiga tahun berturut-turut, menyumbang 21,4% dari total utang korporasi di sepuluh negara Asia pada akhir 2025, naik dari kurang dari 10% pada 2008. Angka tersebut merupakan pangsa utang dalam sampel regional tertentu, bukan proporsi perusahaan secara global.
Sebagian pemberi pinjaman memiliki insentif untuk memperpanjang kredit kepada peminjam yang mengalami kesulitan daripada mengakui kerugian. Pembiayaan kembali dengan biaya murah dapat menunda penyesuaian yang sulit, sedangkan biaya pembiayaan yang tinggi dapat memaksa penyesuaian tersebut terjadi. Risikonya adalah restrukturisasi, pengurangan investasi, dan pemutusan hubungan kerja berlangsung secara bersamaan. Namun, argumen sebaliknya juga perlu diperhatikan: membiarkan perusahaan yang tidak produktif melakukan restrukturisasi dapat meningkatkan efisiensi alokasi modal dalam jangka panjang. Mempertahankan kelangsungan perusahaan-perusahaan tersebut tanpa batas waktu juga memiliki konsekuensi biaya.
Keuangan pemerintah berada dalam jaringan risiko yang sama. Beban bunga bersih pemerintah federal AS mencapai sekitar US$1,05 triliun pada tahun fiskal 2026, dibandingkan penerimaan sekitar US$5,4 triliun, atau hampir satu dari setiap lima Dolar penerimaan digunakan untuk membayar bunga. Congressional Budget Office (CBO) pada September memproyeksikan bahwa utang pemerintah yang dipegang publik dapat meningkat dari 101% Produk Domestik Bruto (PDB) pada 2026 menjadi 175% pada 2056 berdasarkan skenario dasar jangka panjang, atau 222% dalam skenario suku bunga yang lebih tinggi. Angka-angka tersebut merupakan hasil pemodelan proyeksi, bukan perkiraan waktu terjadinya krisis.
Beban bunga utang pemerintah yang lebih tinggi dapat membatasi kemampuan pemerintah untuk merespons ketika pelemahan sektor perumahan dan aktivitas korporasi mulai menekan penerimaan pajak. Namun, bank sentral mungkin masih perlu mempertahankan suku bunga tinggi karena inflasi belum sepenuhnya terkendali. Bank of England bahkan menaikkan Bank Rate menjadi 4% pada November meskipun melaporkan pelemahan pasar perumahan. Kondisi ini mencerminkan dilema kebijakan, bukan inkonsistensi.
Lantas, Mengapa Semua Ini Penting bagi Emas?
Hubungan sederhana antara utang dan harga Emas ternyata kurang dapat diandalkan sebagai indikator prediksi. Dalam perbandingan tahunan selama periode 1971–2025, perubahan rasio utang pemerintah federal AS yang dipegang publik terhadap PDB dan perubahan harga rata-rata tahunan Emas dalam Dolar AS hanya menunjukkan korelasi sekitar +0,08. Jika data 2020 dikeluarkan, korelasinya turun menjadi sekitar +0,02. Tingkat utang dan harga Emas sama-sama cenderung meningkat dalam jangka panjang, tetapi mengukur korelasi antara tingkat keduanya akan menghasilkan pengujian yang menyesatkan terhadap kemampuan prediksinya.
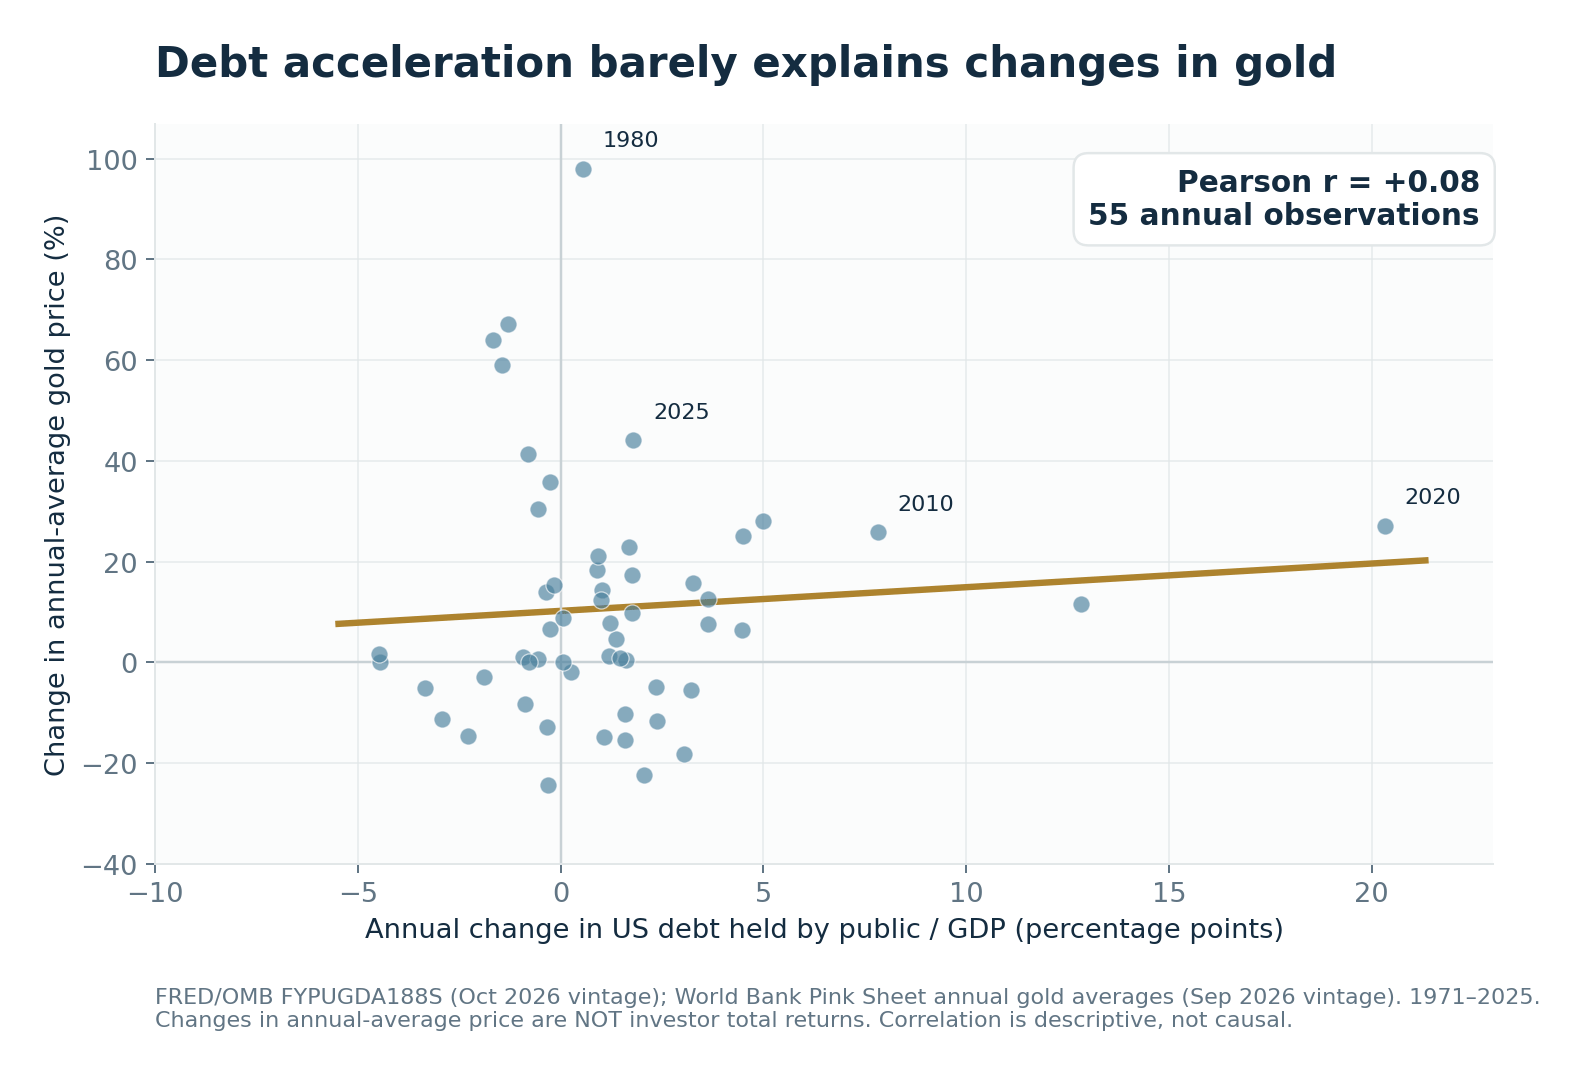
Hubungan tahunan langsungnya lemah. Utang publik/PDB AS dan rata-rata tahunan emas World Bank, 1971–2025; perbandingan deskriptif, bukan model perdagangan.
Hasil itu tidak menjawab pertanyaan yang lebih menarik: apakah tingkat utang yang sudah tinggi membuat ekonomi, atau emas, bereaksi berbeda terhadap guncangan suku bunga? Riset hipotek dan kredit memberi alasan untuk menyelidikinya, tetapi artikel ini tidak menetapkan hasil empiris imbal hasil emas untuk hipotesis tersebut.
Kaitan emas yang lebih mapan berjalan melalui suku bunga riil. Riset Chicago Fed menemukan adanya hubungan historis negatif antara imbal hasil riil jangka panjang dan harga riil emas. Imbal hasil yang disesuaikan inflasi yang lebih tinggi pada obligasi aman dapat meningkatkan biaya peluang memegang logam yang tidak memberikan kupon. Itu menjelaskan sebagian pasar saat ini tanpa menjawab apa yang terjadi selanjutnya.
Jika pengetatan pada akhirnya melemahkan pertumbuhan dan menurunkan imbal hasil riil pasar, emas mungkin menjadi lebih menarik. Namun, pemangkasan suku bunga kebijakan oleh bank sentral saja tidak cukup: imbal hasil nominal jangka panjang dan ekspektasi inflasi dapat bergerak berbeda. Ada juga saluran kedua, di mana investor meragukan daya beli masa depan dari janji pemerintah dan memilih untuk melakukan diversifikasi ke aset tanpa penerbit. Emas dapat diuntungkan dari kekhawatiran itu bahkan ketika suku bunga tinggi. World Gold Council memperkirakan bank-bank sentral membeli bersih 675 ton dalam sembilan bulan pertama 2026; itu menunjukkan permintaan, bukan satu motif yang disepakati untuk membeli. Sama halnya, tekanan likuiditas dapat memaksa investor menjual emas untuk mengumpulkan uang tunai.
Karena itu, saya akan memantau reset hipotek, standar pinjaman, ketenagakerjaan, refinancing korporasi, dan spread kredit, tetapi juga variabel yang paling dekat dengan logam itu sendiri: imbal hasil riil, dolar, dan permintaan investasi aktual. Bukti bahwa peminjam sedang kesulitan belum menjadi bukti bahwa emas seharusnya naik.
Risiko Masuk Pasar Terlalu Dini
Ada pelajaran lain yang dapat diambil dari sejarah pergerakan harga Emas. Berdasarkan harga rata-rata bulanan Bank Dunia, harga logam mulia tersebut berada di bawah rata-rata tahunannya pada 1981 selama 276 dari 288 bulan berikutnya, yakni sepanjang periode 1982 hingga 2005. Perbandingan ini menggunakan harga nominal sebagai acuan, bukan mencerminkan imbal hasil aktual dari pembelian pada waktu tertentu. Inflasi dan biaya kepemilikan membuat masa penantian yang panjang tersebut semakin membebani investor.
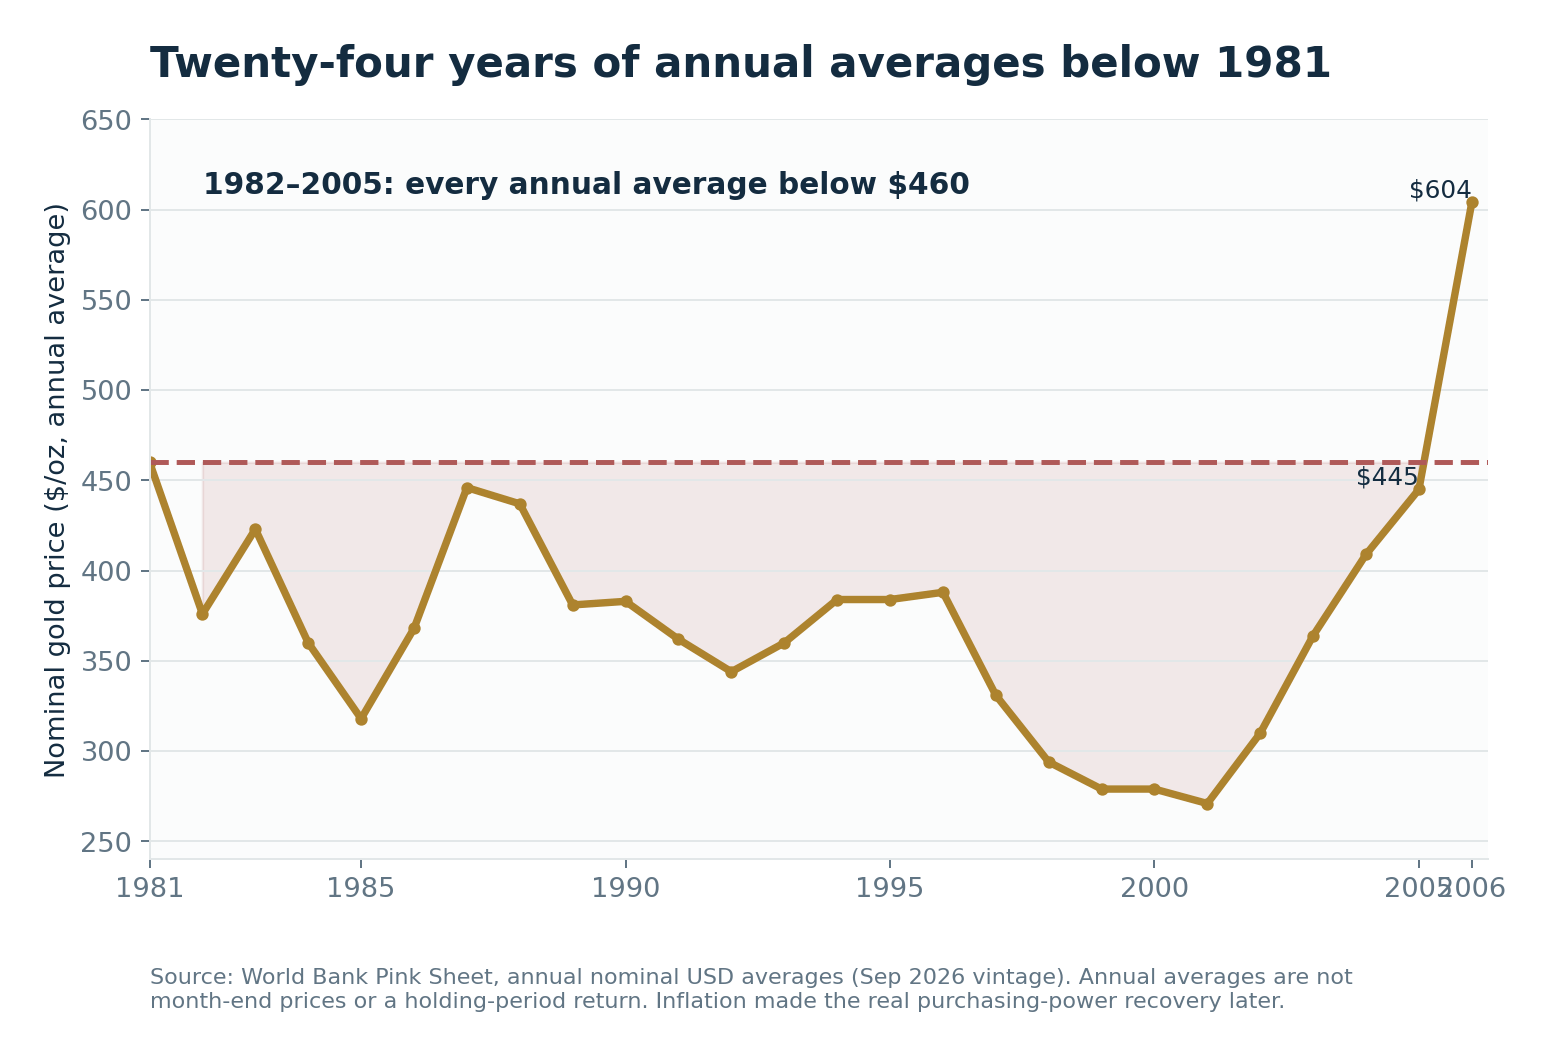
Bahkan, pandangan yang meyakinkan mengenai kebijakan moneter dapat membutuhkan waktu puluhan tahun sebelum memberikan keuntungan bagi investor. Harga rata-rata tahunan Emas berdasarkan data Bank Dunia, dalam Dolar AS per troy ons, menggunakan nilai nominal.
Saya memiliki Emas fisik tanpa menggunakan leverage karena pendekatan tersebut sesuai dengan jangka waktu investasi yang bersedia saya jalani. Namun, bukan berarti saya menganggap semua orang harus melakukan hal yang sama. Ada premi harga, biaya penyimpanan, pajak, risiko konsentrasi investasi, dan biaya peluang yang perlu diperhitungkan. Pedagang jangka pendek menghadapi tantangan berbeda, yakni menemukan titik masuk dengan keunggulan yang dapat dipertanggungjawabkan dan menentukan ukuran posisi yang memungkinkan mereka bertahan jika harga bergerak berlawanan dengan perkiraan.
Pelajaran yang saya petik dari krisis keuangan bukanlah bahwa harga aset harus terus meningkat selamanya, melainkan bahwa utang dan nilai aset dapat saling memperkuat selama periode kenaikan, sekaligus memperbesar dampak penyesuaian ketika harga berbalik turun. Kenaikan suku bunga memperlihatkan keterkaitan tersebut dengan kecepatan yang berbeda-beda. Saat ini, Emas sedang merespons tahap pertama. Saya terus mencermati bagaimana dua tahap berikutnya pada akhirnya akan memengaruhi harga uang.
Penulis
Prakash Bhudia
Deriv
Prakash Bhudia, VP Dealing and Growth di Deriv, memberikan kepemimpinan strategis di seluruh fungsi perdagangan penting, termasuk operasi, manajemen risiko, dan saluran pemasaran utama.