
Lima bank sentral utama dunia sedang bersiap untuk mengumumkan keputusan kebijakan moneter minggu ini, dengan para investor semakin mengantisipasi suku bunga yang lebih tinggi karena guncangan energi global terus mendorong inflasi di atas target.
Bank of Canada (BoC), Federal Reserve (Fed), Reserve Bank of New Zealand (RBNZ), European Central Bank (ECB) dan Bank of Japan (BoJ) semuanya menghadapi tekanan yang meningkat untuk mencegah harga Minyak yang tinggi berubah menjadi inflasi yang persisten.
Namun, di balik ekspektasi pasar yang semakin hawkish, dua perkembangan menunjukkan bahwa kebijakan moneter bisa menjadi kurang restriktif daripada yang saat ini diprakirakan para investor.
Lima bank sentral menghadapi guncangan Minyak yang sama, tetapi masalah inflasinya berbeda
Guncangan inflasi terbaru sebagian besar berasal dari gangguan pada pasokan energi global yang disebabkan oleh konflik di Timur Tengah, khususnya pembatasan pengiriman melalui Selat Hormuz. Harga Minyak yang lebih tinggi telah mendorong inflasi utama lebih tinggi di seluruh ekonomi besar, menghidupkan kembali kekhawatiran tentang periode berkepanjangan kebijakan moneter yang restriktif.
Di Zona Euro, inflasi tahunan yang diukur dengan Indeks Harga Konsumen Diharmonisasi (Harmonized Index of Consumer Prices/HICP) mencapai 3,8% YoY pada bulan September, dengan energi menyumbang sekitar 1,71 poin persentase, atau 45% dari kenaikan keseluruhan. Namun, inflasi inti tetap jauh lebih rendah di 2,5%. Kanada menunjukkan kontras yang bahkan lebih tajam. Inflasi utama Indeks Harga Konsumen (IHK atau CPI) mencapai 3,1% pada bulan September, sementara inflasi tanpa bensin berada di 2,2%. Ukuran inflasi pokok pilihan BoC, CPI-trim dan CPI-median, tetap di bawah 2%.
Amerika Serikat (AS) menghadirkan gambaran yang lebih rumit. Inflasi utama meningkat menjadi 3,7% pada bulan September, sementara ukuran inflasi inti Belanja Konsumsi Pribadi (Personal Consumption Expenditures/PCE) pilihan The Fed berada di 3% pada bulan Agustus, mengindikasikan bahwa tekanan harga pokok meluas melampaui energi.
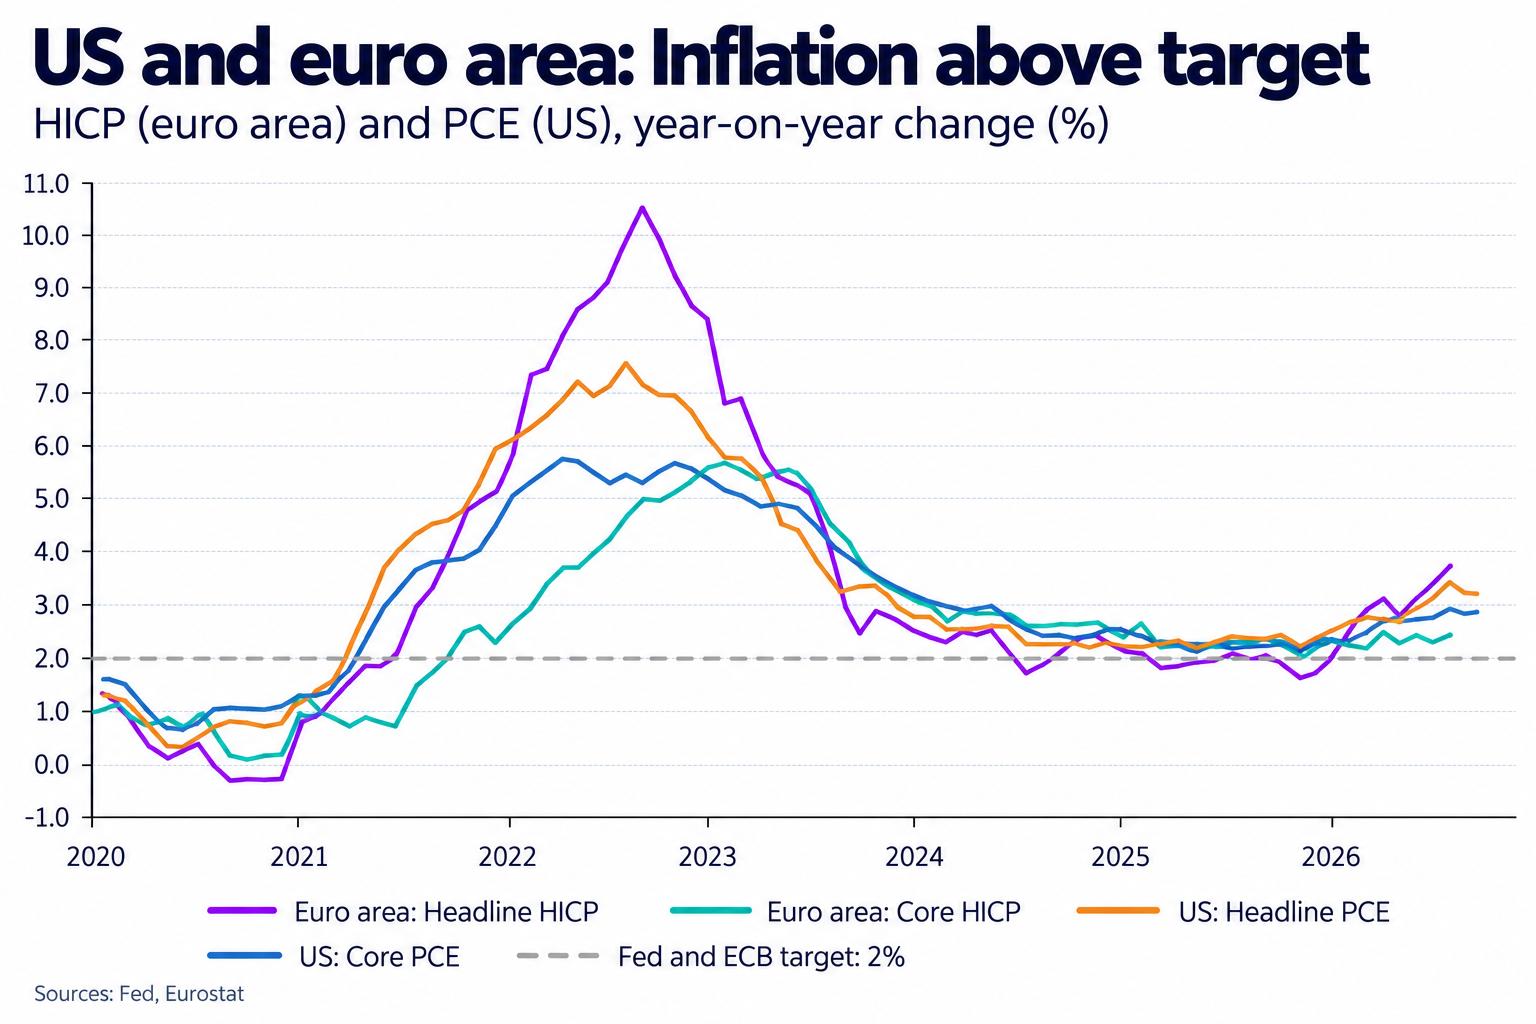
Perbedaan ini penting karena suku bunga yang lebih tinggi tidak dapat secara langsung menyelesaikan gangguan pasokan energi. Kebijakan moneter terutama bekerja dengan menekan permintaan, membuat pinjaman lebih mahal dan memperlambat aktivitas ekonomi. Risikonya adalah bank-bank sentral dapat melemahkan pertumbuhan ekonomi secara tidak perlu jika mereka merespons inflasi yang pada akhirnya mereda seiring stabilnya pasar energi secara terlalu agresif.
Julian Howard, Chief Multi-Asset Investment Strategist GAM Investments, memperingatkan risiko penggunaan suku bunga untuk melawan guncangan pasokan energi: "Jenis suku bunga yang dibutuhkan untuk benar-benar menghentikan orang mengisi bahan bakar mobil mereka, untuk menghentikan orang terbang, akan sangat tinggi, sangat, sangat tinggi — dan memicu resesi," katanya kepada CNBC.
Mengapa absennya efek putaran kedua dapat mengubah prospek 2027
Bank-bank sentral sangat khawatir terhadap efek inflasi putaran kedua, yang terjadi ketika biaya energi yang lebih tinggi merembet menjadi kenaikan upah yang persisten dan penyesuaian harga yang lebih luas di seluruh perekonomian. Namun, bukti efek ini masih terbatas di beberapa ekonomi besar.
Di Zona Euro, pertumbuhan upah belum menunjukkan respons yang signifikan terhadap guncangan energi terbaru, sementara ekspektasi inflasi jangka panjang tetap relatif dekat dengan target 2% ECB. Morgan Stanley menyoroti perbedaan ini dalam penilaian mereka terhadap keputusan ECB yang akan datang, menurut Dow Jones Newswires: "Sejauh ini, tidak ada bukti adanya efek tidak langsung yang signifikan atau bahkan efek putaran kedua dari guncangan energi kedua terhadap inflasi. Kenaikan imbal hasil jangka panjang baru-baru ini memberikan tingkat pengetatan tambahan tertentu."
Rabobank mencapai kesimpulan serupa, dengan berpendapat bahwa ECB memiliki sedikit alasan untuk mempercepat siklus pengetatannya: "Tidak ada alasan kuat untuk mempercepat laju kenaikan suku bunga. Belum ada bukti bahwa inflasi menjadi lebih luas dan mengakar, meskipun beberapa pengambil kebijakan akan berpendapat bahwa ECB tidak dapat menunggu bukti yang jelas mengenai efek putaran kedua, karena mereka harus turun tangan lebih kuat setelah dinamika ini dimulai."
Perbedaan ini menjadi sangat penting ketika mempertimbangkan prospek untuk 2027. Menurut proyeksi Oktober dari Energy Information Administration (EIA) AS, harga Minyak Mentah Brent bisa turun dari sekitar $105 per barel pada kuartal keempat menjadi sekitar $74 pada akhir 2027.
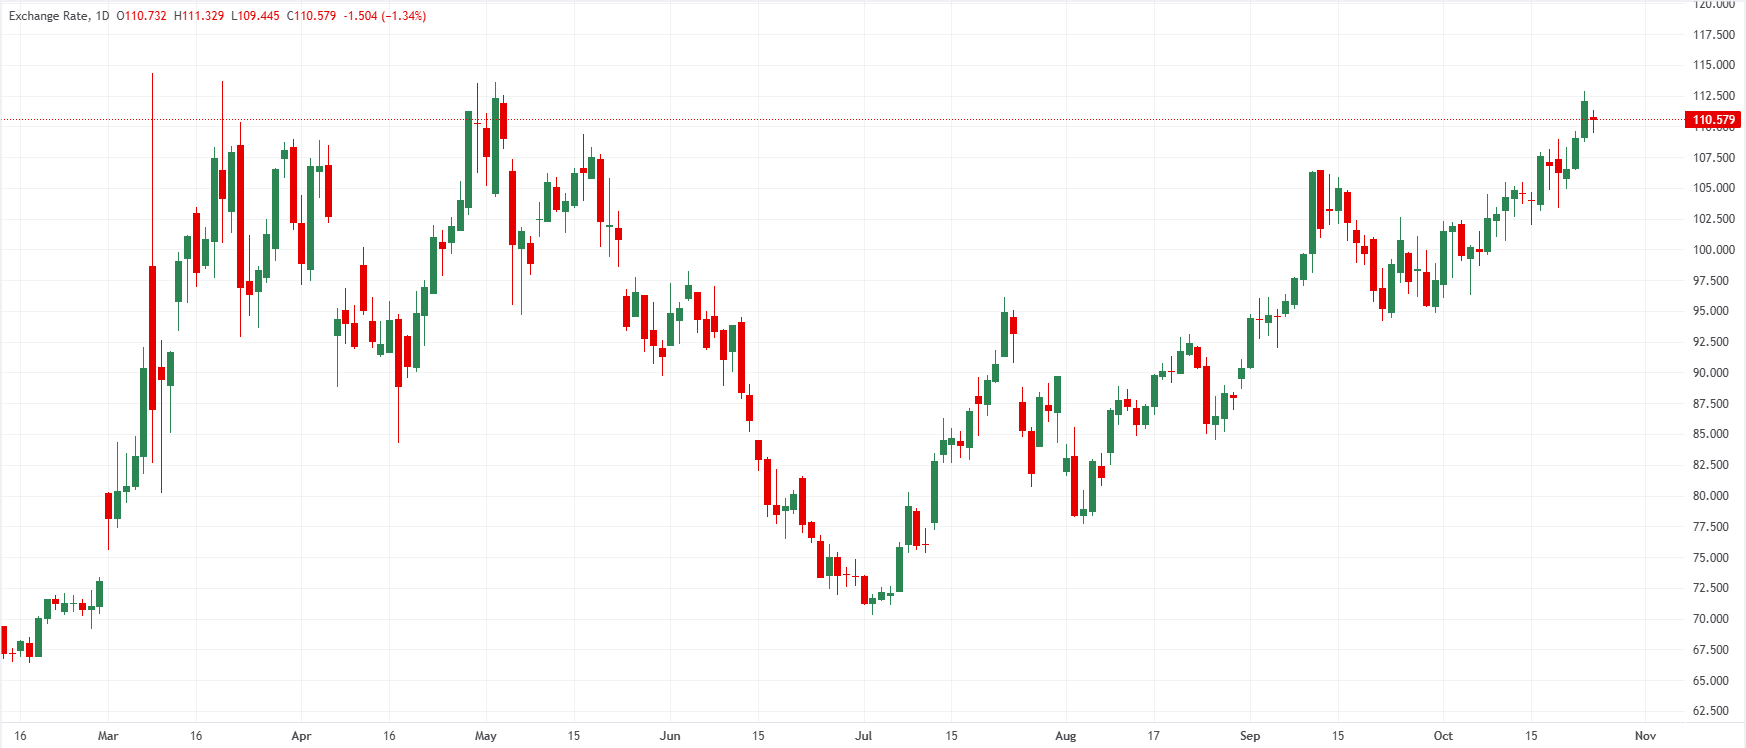
Jika skenario ini terwujud, energi dapat bergeser dari menjadi kontributor utama inflasi tahun ini menjadi memberikan tekanan ke bawah pada inflasi tahunan pada 2027. Ini tidak berarti harga konsumen akan kembali ke level sebelumnya. Sebaliknya, laju kenaikan tahunan bisa melambat secara signifikan seiring memudarnya guncangan energi awal.
Karena kebijakan moneter memengaruhi aktivitas ekonomi dan inflasi dengan jeda waktu, kenaikan suku bunga yang agresif saat ini bisa berdampak paling besar ketika inflasi energi sudah mulai mereda. Kemungkinan itu memperkuat alasan bagi bank-bank sentral untuk tetap berhati-hati dalam berkomitmen pada siklus pengetatan yang berkepanjangan.
Pasar obligasi mungkin sudah melakukan sebagian pekerjaan bank sentral
Argumen kedua untuk potensi kejutan dovish datang dari pasar obligasi pemerintah. Imbal hasil obligasi global telah naik secara substansial dalam beberapa bulan terakhir karena investor menilai ulang risiko inflasi, kebutuhan pinjaman pemerintah, dan kemungkinan kenaikan suku bunga lebih lanjut.
Menurut Royal Bank of Canada (RBC), imbal hasil obligasi pemerintah Prancis bertenor 10 tahun telah melonjak hampir 120 basis poin dalam tiga bulan, sementara imbal hasil Treasury AS meningkat sekitar 70 basis poin. Imbal hasil Kanada naik kurang dari 50 basis poin selama periode yang sama.
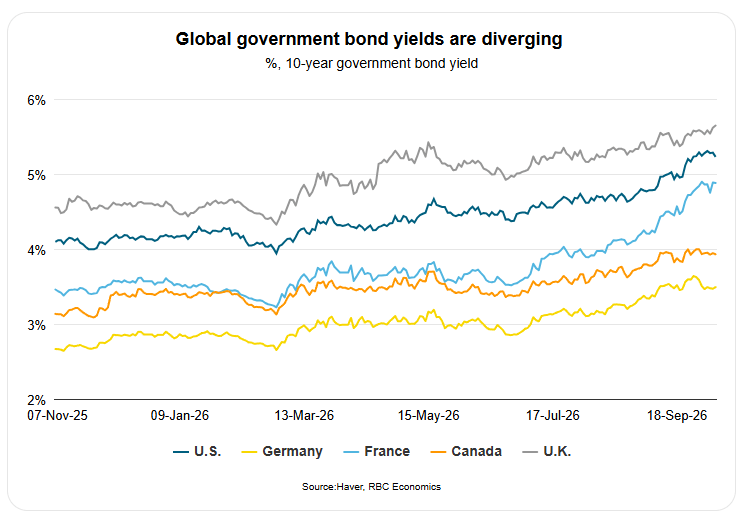
Pergerakan ini penting karena biaya pinjaman bagi rumah tangga dan bisnis tidak hanya bergantung pada suku bunga kebijakan bank sentral, tetapi juga pada suku bunga pasar. Imbal hasil sovereign yang lebih tinggi dapat berujung pada hipotek, pinjaman korporasi, dan pembiayaan investasi yang lebih mahal, sehingga mengurangi aktivitas ekonomi bahkan tanpa pengetatan kebijakan moneter tambahan.
Di Eropa, ING memperkirakan bahwa kenaikan imbal hasil obligasi Jerman sejak September telah menghasilkan dampak ekonomi yang setara dengan kenaikan suku bunga ECB tambahan sebesar 25 basis poin. Di Prancis, dampak yang diperkirakan mendekati 50 basis poin.
Head of International Fixed Income T. Rowe Price Ken Orchard menekankan implikasi bagi kebijakan moneter ke depan: "Kenaikan imbal hasil obligasi tidak serta-merta berarti bank sentral akan memberikan kenaikan suku bunga seperti yang saat ini diprakirakan pasar. Jika imbal hasil naik cukup jauh hingga membatasi aktivitas ekonomi, hal itu dapat mengurangi kebutuhan untuk pengetatan kebijakan lebih lanjut."
Yang perlu diprakirakan dari lima pertemuan bank sentral pekan ini
Keputusan langsung mungkin masih terlihat relatif hawkish, meskipun prospek jangka panjang menjadi lebih seimbang. RBNZ termasuk yang paling mungkin menaikkan suku bunga pekan ini. Westpac memprakirakan kenaikan 25 basis poin menjadi 3,00% pada hari Rabu, dengan alasan inflasi jangka pendek yang tinggi. Namun, bank tersebut juga memperingatkan agar tidak melakukan siklus pengetatan yang terlalu agresif.
BoC menghadapi tekanan yang meningkat untuk menaikkan suku bunga ke 2,50% setelah data inflasi Kanada terbaru memicu lonjakan tajam ekspektasi pasar terhadap kenaikan suku bunga pada bulan Oktober. Data inflasi yang lebih kuat dari prakiraan telah memperkuat kekhawatiran bahwa tekanan harga bisa bertahan lebih lama, meskipun tanda-tanda pelemahan di pasar tenaga kerja dan kenaikan imbal hasil obligasi mungkin masih mendorong pengambil kebijakan untuk bergerak hati-hati.
The Fed secara luas diprakirakan akan mempertahankan suku bunga acuannya di 3,75%-4,00% pada hari Rabu, menyusul kenaikan pada bulan September. Namun, ekspektasi kenaikan lagi pada bulan Desember tetap tinggi. ECB juga diprakirakan akan mempertahankan suku bunga depositonya tidak berubah di 2,50% pada hari Kamis, dengan bulan Desember muncul sebagai peluang yang lebih mungkin untuk kenaikan berikutnya. Sementara itu, BoJ diprakirakan akan mempertahankan suku bunga kebijakannya di 1,25% pada hari Jumat, meskipun investor mengantisipasi normalisasi lebih lanjut seiring menguatnya tekanan upah dan inflasi domestik.
Jepang merupakan pengecualian penting terhadap narasi inflasi yang lebih luas yang didorong energi, karena pengetatan moneternya juga mencerminkan perubahan struktural dalam inflasi domestik dan dinamika upah.
Kejutan sebenarnya mungkin datang dari apa yang dikatakan bank sentral tentang 2027
Kejutan terbesar pekan ini mungkin bukan berasal dari keputusan suku bunga itu sendiri, melainkan dari bagaimana bank sentral menggambarkan jalur ke depan. Pasar sudah menyesuaikan diri dengan kemungkinan pengetatan tambahan. Akibatnya, kenaikan suku bunga atau keputusan untuk mempertahankan suku bunga sambil tetap mempertahankan bias hawkish mungkin tidak cukup untuk mendorong ekspektasi suku bunga naik secara signifikan.
Sebaliknya, investor akan mencari tanda-tanda bahwa pengambil kebijakan semakin khawatir terhadap dampak kumulatif dari harga energi yang tinggi, kenaikan imbal hasil obligasi, dan perlambatan aktivitas ekonomi.
Risiko terhadap skenario yang lebih dovish ini tetap besar. Gangguan pasokan minyak yang berkepanjangan, inflasi jasa yang semakin cepat, atau tuntutan upah yang meningkat dapat memaksa bank sentral untuk mengetatkan kebijakan lebih agresif.
The Fed, khususnya, memiliki ruang yang lebih kecil untuk mengabaikan inflasi, karena tekanan harga yang mendasari tetap tinggi bahkan setelah mengecualikan energi. Meski demikian, jika inflasi tetap terkonsentrasi pada energi dan kondisi keuangan terus mengetat secara independen, bank sentral bisa semakin mempertanyakan perlunya seluruh rangkaian kenaikan suku bunga yang saat ini diantisipasi pasar.
Hal ini menciptakan kemungkinan pekan yang hawkish dalam hal keputusan kebijakan langsung, tetapi prospek yang jauh kurang hawkish untuk 2027. Bagi investor, perbedaan utamanya adalah antara seberapa tinggi suku bunga naik dalam beberapa bulan mendatang dan berapa lama bank sentral menilai mereka perlu tetap restriktif. Yang pertama mungkin masih mengarah pada kenaikan tambahan. Yang kedua bisa menghadirkan kejutan dovish terbesar pekan ini.
Informasi mengenai halaman-halaman ini berisi pernyataan berwawasan untuk masa mendatang yang melibatkan risiko dan ketidakpastian. Pasar dan instrumen yang diprofilkan di halaman ini hanya untuk tujuan informasi dan tidak boleh dianggap sebagai rekomendasi untuk membeli atau menjual sekuritas. Anda harus melakukan riset secara menyeluruh sebelum membuat keputusan investasi apa pun. FXStreet tidak menjamin bahwa informasi ini bebas dari kesalahan, galat, atau salah saji material. Juga tidak menjamin bahwa informasi ini bersifat tepat waktu. Berinvestasi di Forex melibatkan banyak risiko, termasuk kehilangan semua atau sebagian dari investasi Anda, dan juga tekanan emosional. Semua risiko, kerugian dan biaya yang terkait dengan investasi, termasuk kerugian total pokok, merupakan tanggung jawab Anda.
Analisa Terkini
Pilihan Editor
Emas Berbalik dari Kenaikan Awal saat Dolar AS Pulih, Keputusan The Fed Membayangi
Emas (XAU/USD) berusaha keras untuk kembali menguat pada hari Senin setelah penurunan tajam pekan lalu mendorong logam ini ke US$3.975, level terendah sejak Juli. Pullback harga Minyak awalnya memberikan dukungan saat para pedagang bereaksi terhadap upaya diplomatik untuk meredakan ketegangan di Timur Tengah. Namun, pemulihan Dolar AS (USD) meredam rebound tersebut.
The Fed Diprakirakan Tahan Suku Bunga Pekan Ini, Kenaikan Desember Sudah Diperhitungkan Pasar
Dolar AS (USD) tetap mendapat dukungan kuat di pasar valuta asing global ketika para pelaku pasar memprakirakan Federal Reserve (The Fed) akan mempertahankan suku bunga acuan di kisaran 3,75–4,00% pada pertemuan kebijakan Rabu mendatang.
Moody's Tidak Menurunkan Peringkat Prancis dan Premi Perifer Lebih Sempit
Ada dua dorongan hari ini. Pertama, bertentangan dengan ekspektasi, Moody’s tidak menurunkan penilaian atas kredit Prancis, yang tetap berada di atas peringkat S&P dan Fitch. Dengan unjuk kekuatan dari pemerintah, protes di Prancis menjadi kurang keras. Obligasi Prancis telah rally dan premi periferal menyempit. Namun, euro hanya menemukan sedikit traksi yang berarti.
Bitcoin tertahan di sekitar $80.000 saat ketegangan geopolitik meredam selera risiko
Bitcoin berada di sekitar $80.500 pada hari Senin setelah tiga minggu berturut-turut mengalami koreksi. Meningkatnya ketegangan geopolitik di Timur Tengah terus mendorong harga minyak lebih tinggi, memicu kekhawatiran inflasi dan meredam selera risiko.
Valas Hari Ini: Sentimen Membaik Sedikit untuk Memulai Pekan Penting Bank Sentral
Berikut yang perlu Anda ketahui pada hari Senin, 26 Oktober: Tampaknya ada pergeseran positif dalam sentimen risk pada awal pekan seiring harga minyak mentah melemah. Kalender ekonomi Eropa akan menampilkan data sentimen bisnis dari Jerman pada hari Senin.